

编者按:随着 2026 年美国中期选举临近,市场讨论正在从「共和党能否守住国会」转向「选举结果究竟会改变什么」。截至 9 月中旬,共和党在参众两院的多数优势都较为有限,国会重新回到分立政府的可能性,使财政、关税、监管和总统任命重新成为资产定价中的政治变量。报告但当“选举带来不确定性”已经成为共识,一个更底层的问题开始浮现:政治变化究竟能在多大程度上独立决定市场方向,又有多少所谓的“选举行情”,其实只是经济周期、利率和企业盈利变化的结果?
J.P. Morgan Asset Management 在 9 月发布的《2026 Midterm Elections》中,从选举格局、政策影响和历史市场表现三个层面重新拆解了这一问题,核心数据截至 2026 年 9 月 18 日。 与其说这是一份中期选举预测,不如说它试图回答一个更适合投资者的问题:选举如何通过政策传导,最终进入资产价格。
在这套报告中,J.P. Morgan 真正做的,是将「中期选举会不会影响美股」拆解为一组更底层的结构性问题:国会控制权是否足以改变财政和监管路径?历史上的中期选举弱势究竟来自政治不确定性,还是同期宏观冲击?以及,当政治风险最终消退时,真正决定市场能否继续上涨的变量是什么?
第一,是政治影响市场的方式正在从“党派标签”回到“政策传导”。过去,投资者很容易直接比较不同党派、不同国会组合下的股市回报;但 J.P. Morgan 提醒,这类统计很难解释因果。2026 年更值得关注的是,如果出现分立政府,财政扩张可能受到更多约束,政府停摆和债务上限谈判风险可能上升;但在关税等总统拥有较大行政权限的领域,国会变化未必意味着政策同步转向。AI 监管同样如此,两党政策重点存在差异,但这些差异只有真正改变企业成本、投资和盈利预期之后,才会进入市场定价。
第二,是报告报告“中期选举年表现更差”并不等于“选举导致市场下跌”报告报告。1937 年以来,中期选举年标普 500 平均总回报约为 9.2%,低于非中期选举年的 13.3%,波动率也更高;但 2018 年和 2022 年的明显回撤同时发生在美联储收紧周期,2002 年则处于科技泡沫破裂后的调整阶段。J.P. Morgan 因此强调,理解这些年份时,经济背景比政治背景更重要。报告这意味着,历史数据可以说明选举期间市场更容易波动,却不足以建立一条稳定的“选举—涨跌”因果链。
第三,是市场交易的并不只是选举结果,而是不确定性本身的消退。1982—2022 年的历史数据显示,中期选举年前三个季度平均回报略为负值,第四季度则平均上涨 6.6%;更重要的是,市场平均改善往往在投票日前不到一个月就已经开始。这意味着,选举后的行情不能简单理解为“结果落地后的方向交易”,更接近于多种政策情景逐渐收敛之后,风险溢价重新定价。
第四,是 2026 年真正压在选举之上的,仍然是宏观周期。J.P. Morgan 将通胀、利率、财政赤字和关税放进同一套分析框架,本质上是在提醒投资者:即使国会版图发生变化,只要增长、货币政策、企业盈利和估值这些变量没有同步改变,大盘的定价逻辑也未必随之重写。其另一篇针对中期选举的市场分析同样指出,货币政策、劳动力市场、企业利润与估值,比政府由何种党派组合控制更能解释未来回报。
如果将这套报告压缩为一个判断,那就是:中期选举可以制造波动,也可以改变部分政策约束,但它并不是一个独立于经济周期之外的投资逻辑。 真正需要观察的,是选举之后财政、贸易和监管是否发生足够大的变化,并进一步传导至通胀、利率、增长和企业盈利。
在这个意义上,本文讨论的对象已经不只是 2026 年美国中期选举,而是一个更普遍的市场问题:当政治事件成为头条时,投资者真正需要识别的,是事件本身,还是事件背后能够改变基本面的传导机制。
以下为原文内容(为便于阅读理解,原内容有所整编):
美国中期选举往往是金融市场最容易被政治叙事吸引的时间点之一。
哪一党会拿下众议院?参议院会不会易手?如果出现分立政府,财政刺激是不是会减弱?监管又会不会突然转向?
这些问题当然会影响政策,但 J.P. Morgan 在最新的《2026 Midterm Elections》中试图强调另一件事:历史上,投资者往往高估了“谁控制国会”对市场长期回报的解释力。
这套报告依次讨论了 2026 年选举格局、不同国会组合下的政策变化,以及历届中期选举前后美股的表现。最终落脚点却不是政治,而是一个更传统的资产定价框架——货币政策、财政政策、经济增长、就业、企业盈利和估值,通常比党派组合更重要。
两院都很接近,但市场真正关心的是政策能否改变
从选举本身看,2026 年确实存在较大的国会重组空间。
J.P. Morgan 的统计显示,截至 9 月 18 日,参议院由 53 名共和党议员、45 名民主党议员以及两名与民主党党团共同投票的独立议员组成,民主党若要取得控制权需要净增 4 席;众议院多数优势同样很窄。
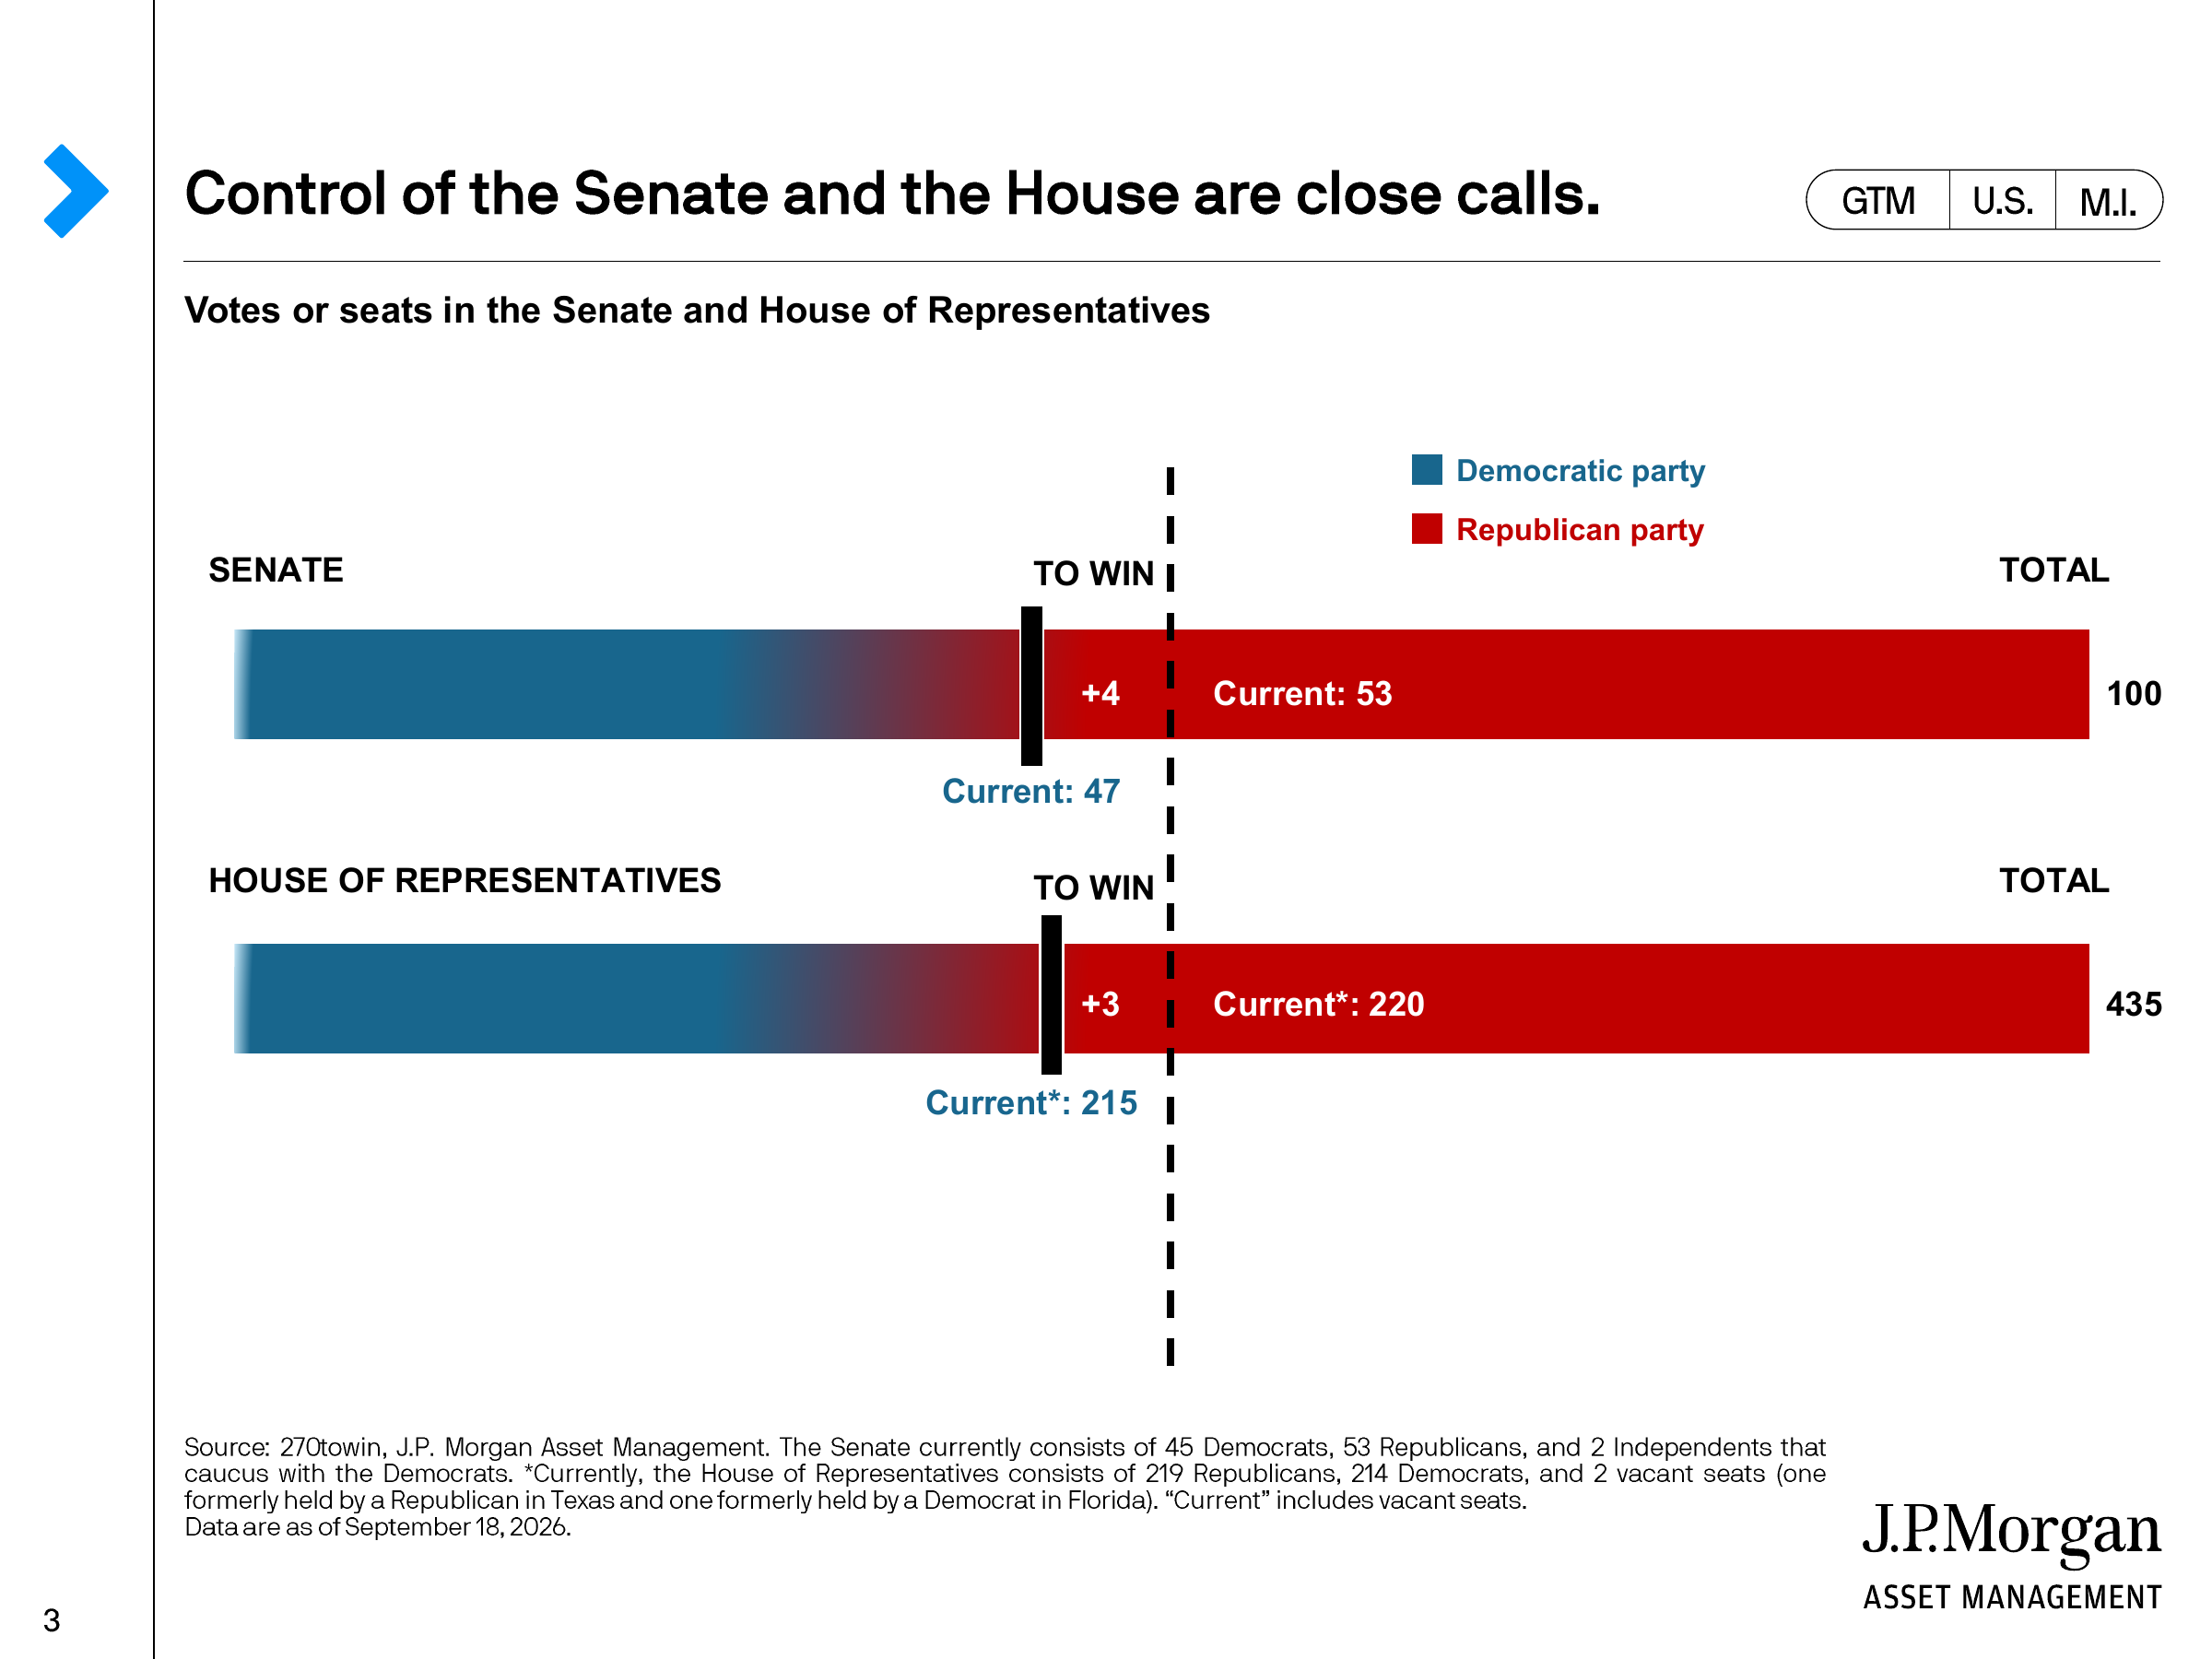
但这套报告没有把“国会易手”直接等同于“市场逻辑反转”。而是关注国会版图变化以后,哪些政策会受到约束,哪些政策仍然可以继续推进。
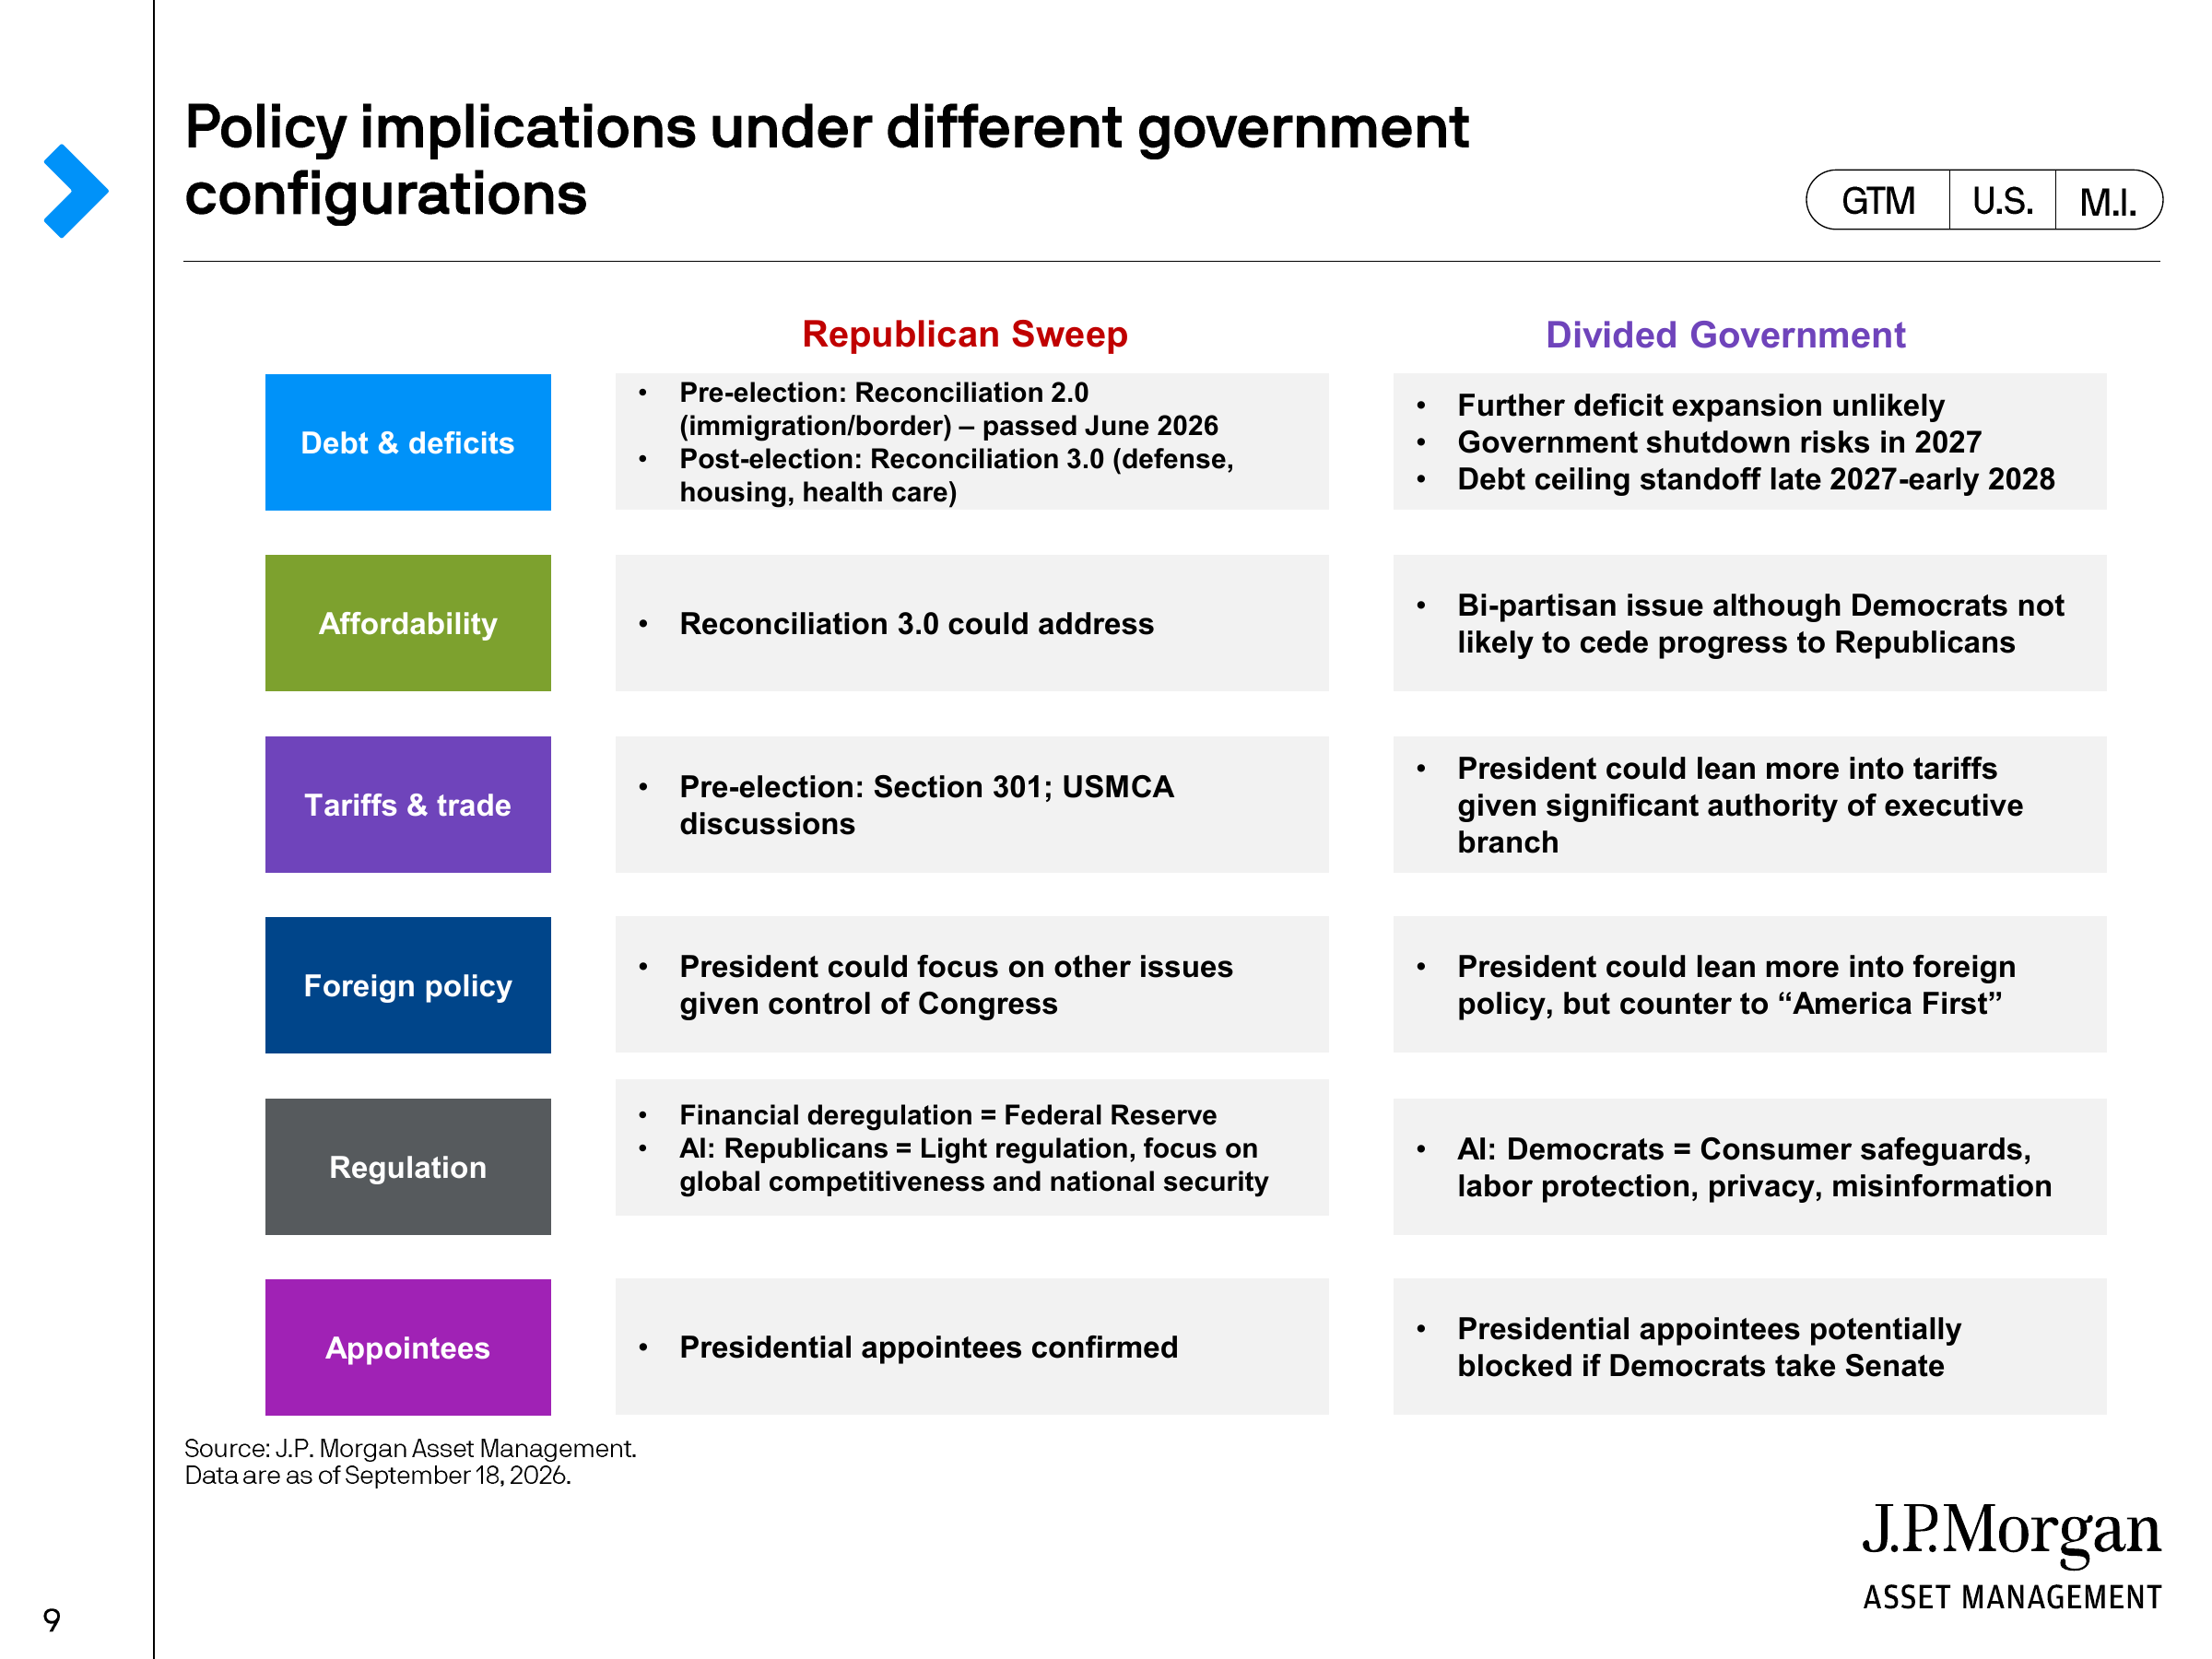
以财政为例,J.P. Morgan 认为,如果出现分立政府,进一步扩大财政赤字的空间可能受到更多限制;与此同时,2027 年政府停摆以及 2027 年末至 2028 年初的债务上限谈判,可能重新成为市场风险点。相反,如果共和党继续控制国会,新的预算协调法案仍可能涉及国防、住房和医疗等领域。
这说明,选举对市场的影响不是“哪一党胜出→股市上涨或下跌”的简单链条,而是要经过政策,再传导到赤字、增长、通胀和利率。
财政可能受国会约束,但关税和监管不完全取决于国会
这种区别在贸易政策上尤其明显。
J.P. Morgan 指出,在分立政府情景下,总统仍拥有较大的行政权限,因此贸易政策不一定会随着国会控制权变化而明显收缩。报告提到,新一轮 Section 301 关税以及 USMCA 相关讨论已经重新进入政策视野;截至 9 月 18 日,美国消费品进口的实际平均关税率约为 10.6%。
换句话说,国会变化可能明显影响财政立法,却未必同等程度地限制关税政策。
监管则可能表现出更直接的政策差异。J.P. Morgan 在 AI 一栏中,将共和党政策方向概括为更轻的监管、强调全球竞争力与国家安全;民主党相关政策则更多强调消费者保护、劳动权益、隐私和虚假信息治理。需要强调的是,这里描述的是 J.P. Morgan 对两种政府配置下政策方向的归纳,并不意味着具体法规一定会按这一框架落地。
因此,从资产定价角度看,真正重要的不是政治标签本身,而是这些政策差异最后是否足以改变企业成本、投资计划、利润率和宏观通胀。
中期选举年确实更弱,但「选举导致下跌」并不成立
历史数据看起来很容易让人产生一种印象:中期选举对美股不利。
J.P. Morgan 统计显示,自 1937 年以来,标普 500 在中期选举年的平均总回报为 9.2%,低于非中期选举年的 13.3%;中期选举年的平均实际波动率也更高。
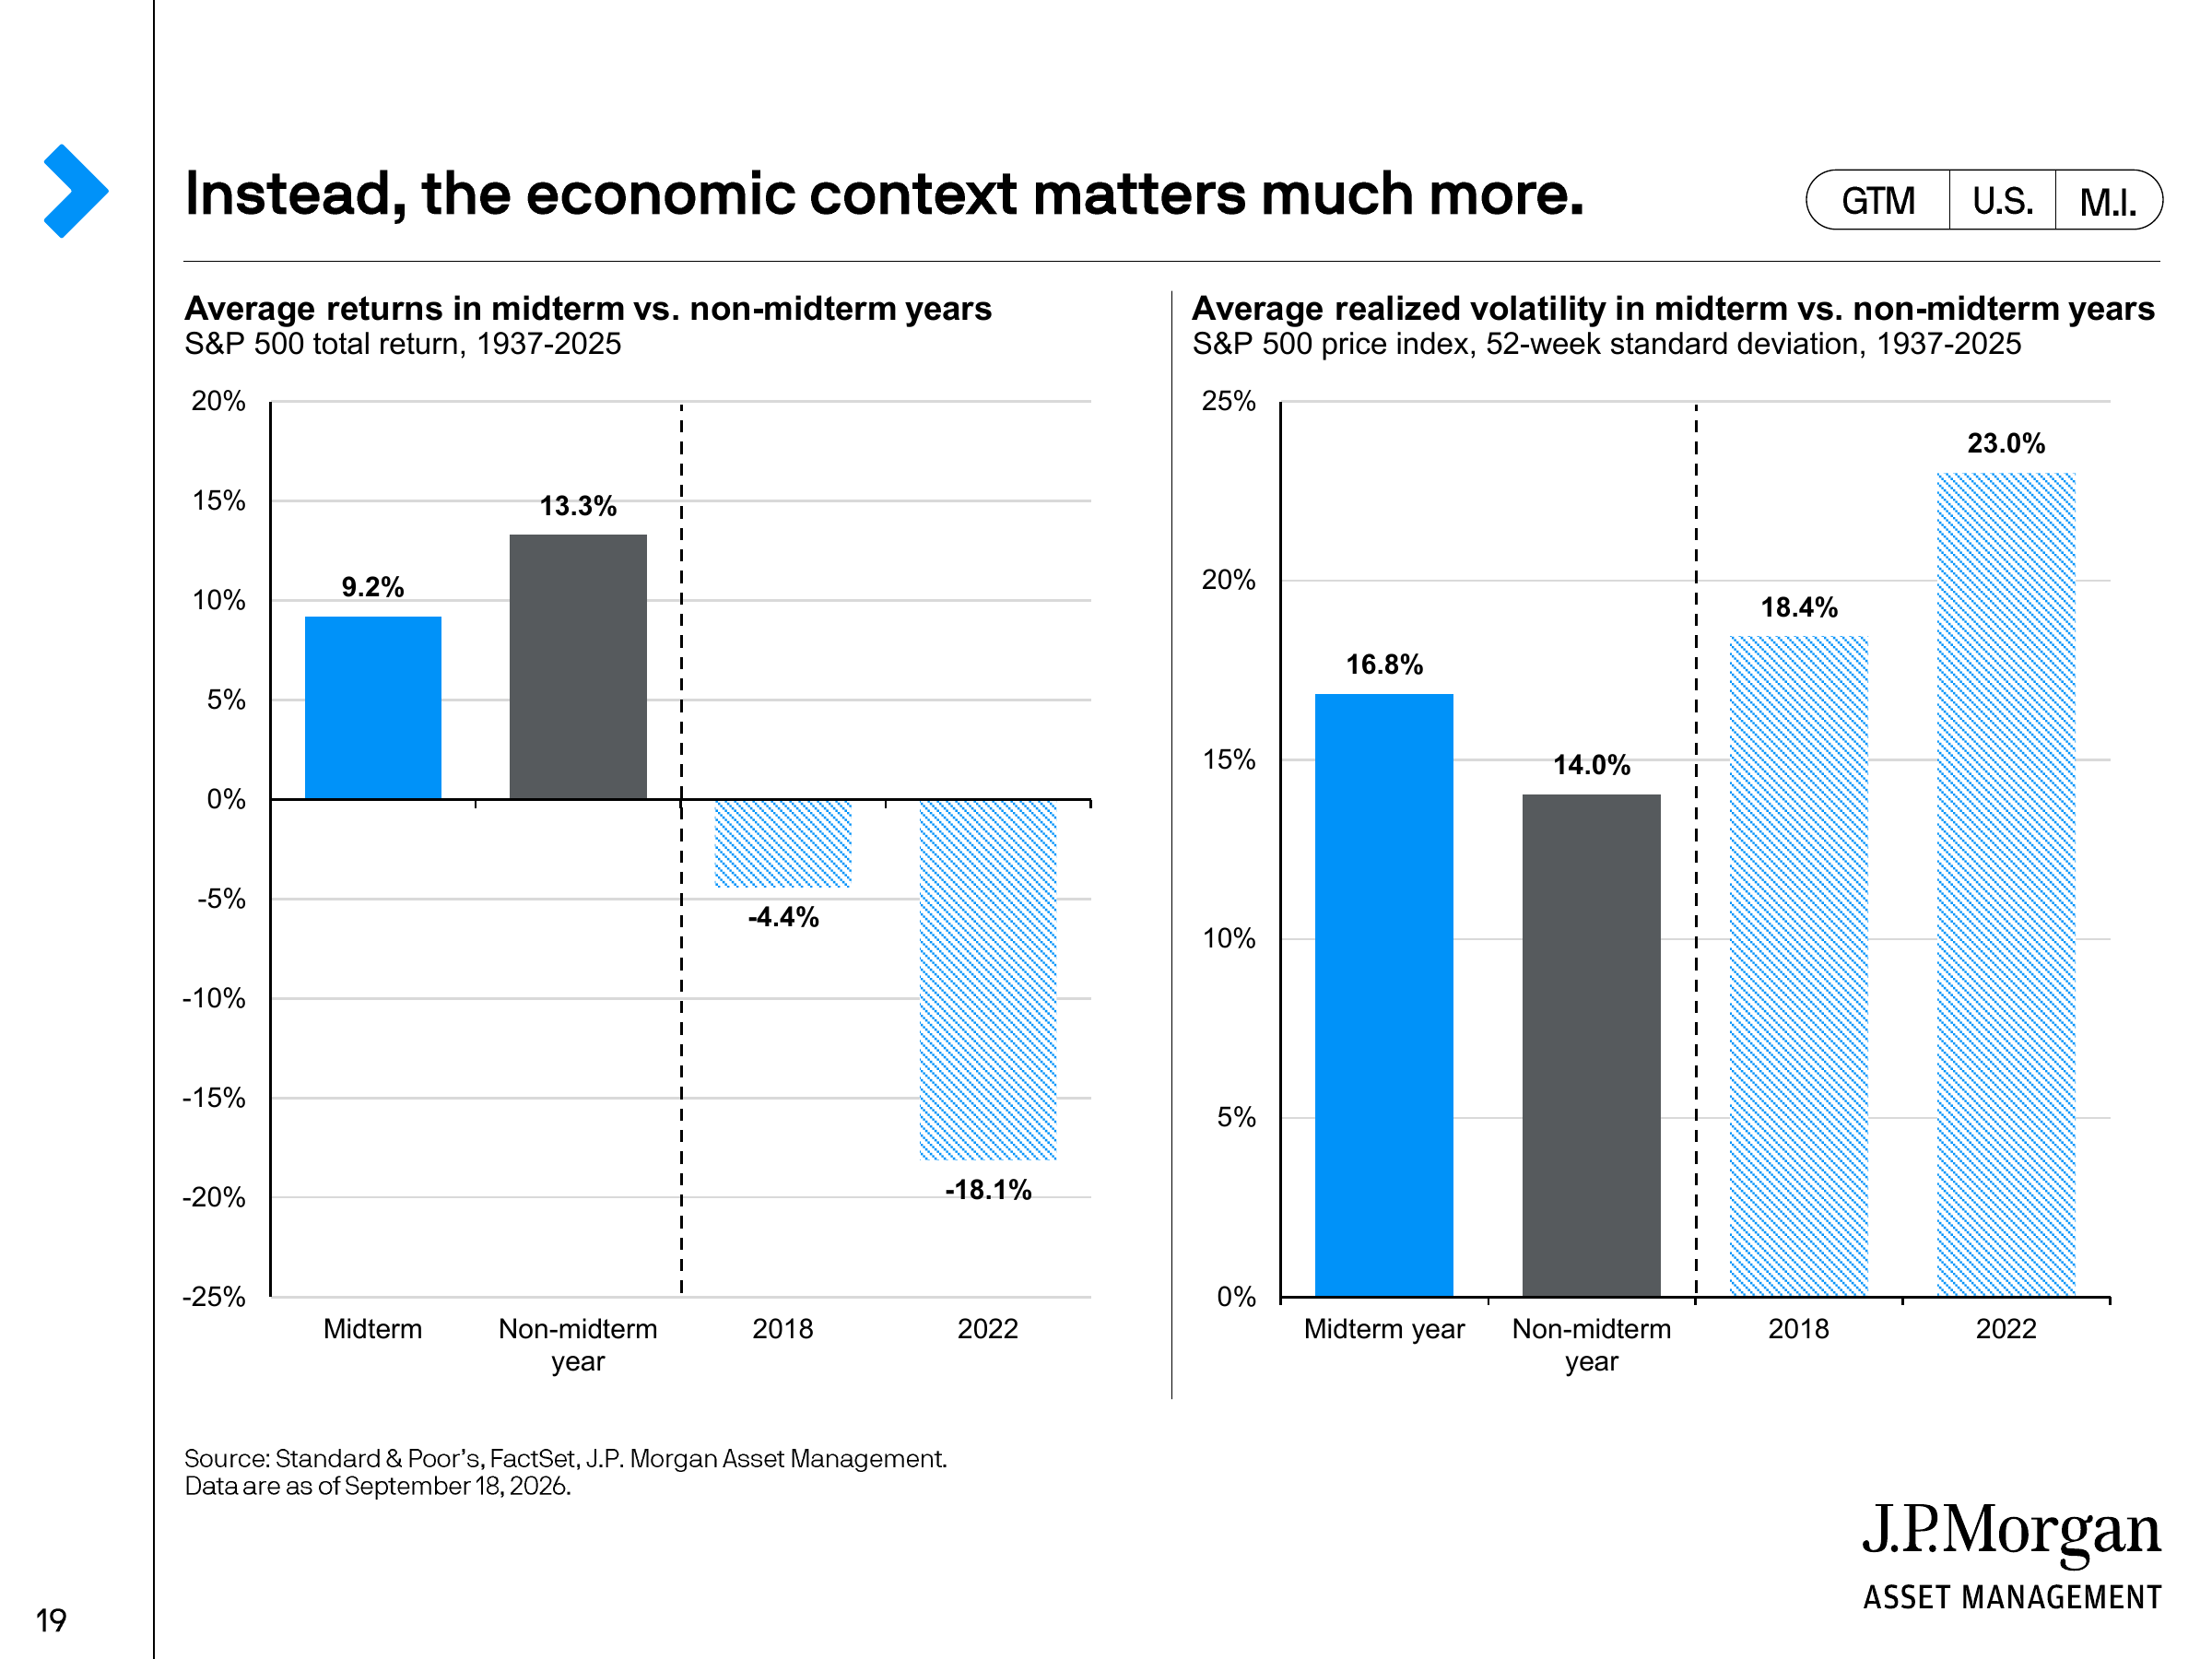
但平均数掩盖了一个关键问题:中期选举年往往同时发生其他更重要的宏观事件。
2018 年标普 500 全年总回报约为 -4.4%,2022 年约为 -18.1%。两年恰好都是中期选举年,但 J.P. Morgan 将市场压力主要与当时的美联储货币紧缩联系起来。2002 年同样是表现较差的中期选举年,当时市场仍在消化互联网泡沫破裂。
所以,把这些年份简单归纳成“因为中期选举,所以股市表现不好”,实际上混淆了相关性和因果关系。
这也是 J.P. Morgan 整套报告反复强调的一点:理解历史市场回报时,经济环境通常比政治环境更有解释力。
真正明显的季节性,是前三季度偏弱、四季度回升
如果一定要从历史中寻找中期选举年的共同特征,更清晰的规律反而出现在年内节奏上。
J.P. Morgan 对 1982—2022 年中期选举周期的统计显示,标普 500 在中期选举年的第一、第二和第三季度平均价格回报分别约为 -0.5%、-0.6% 和 -0.1%,第四季度则升至 +6.6%。其对选举日前后 100 个交易日的统计还显示,历史上的市场改善往往不是从投票结束当天才开始,而是在选举日前不到一个月就已经出现。
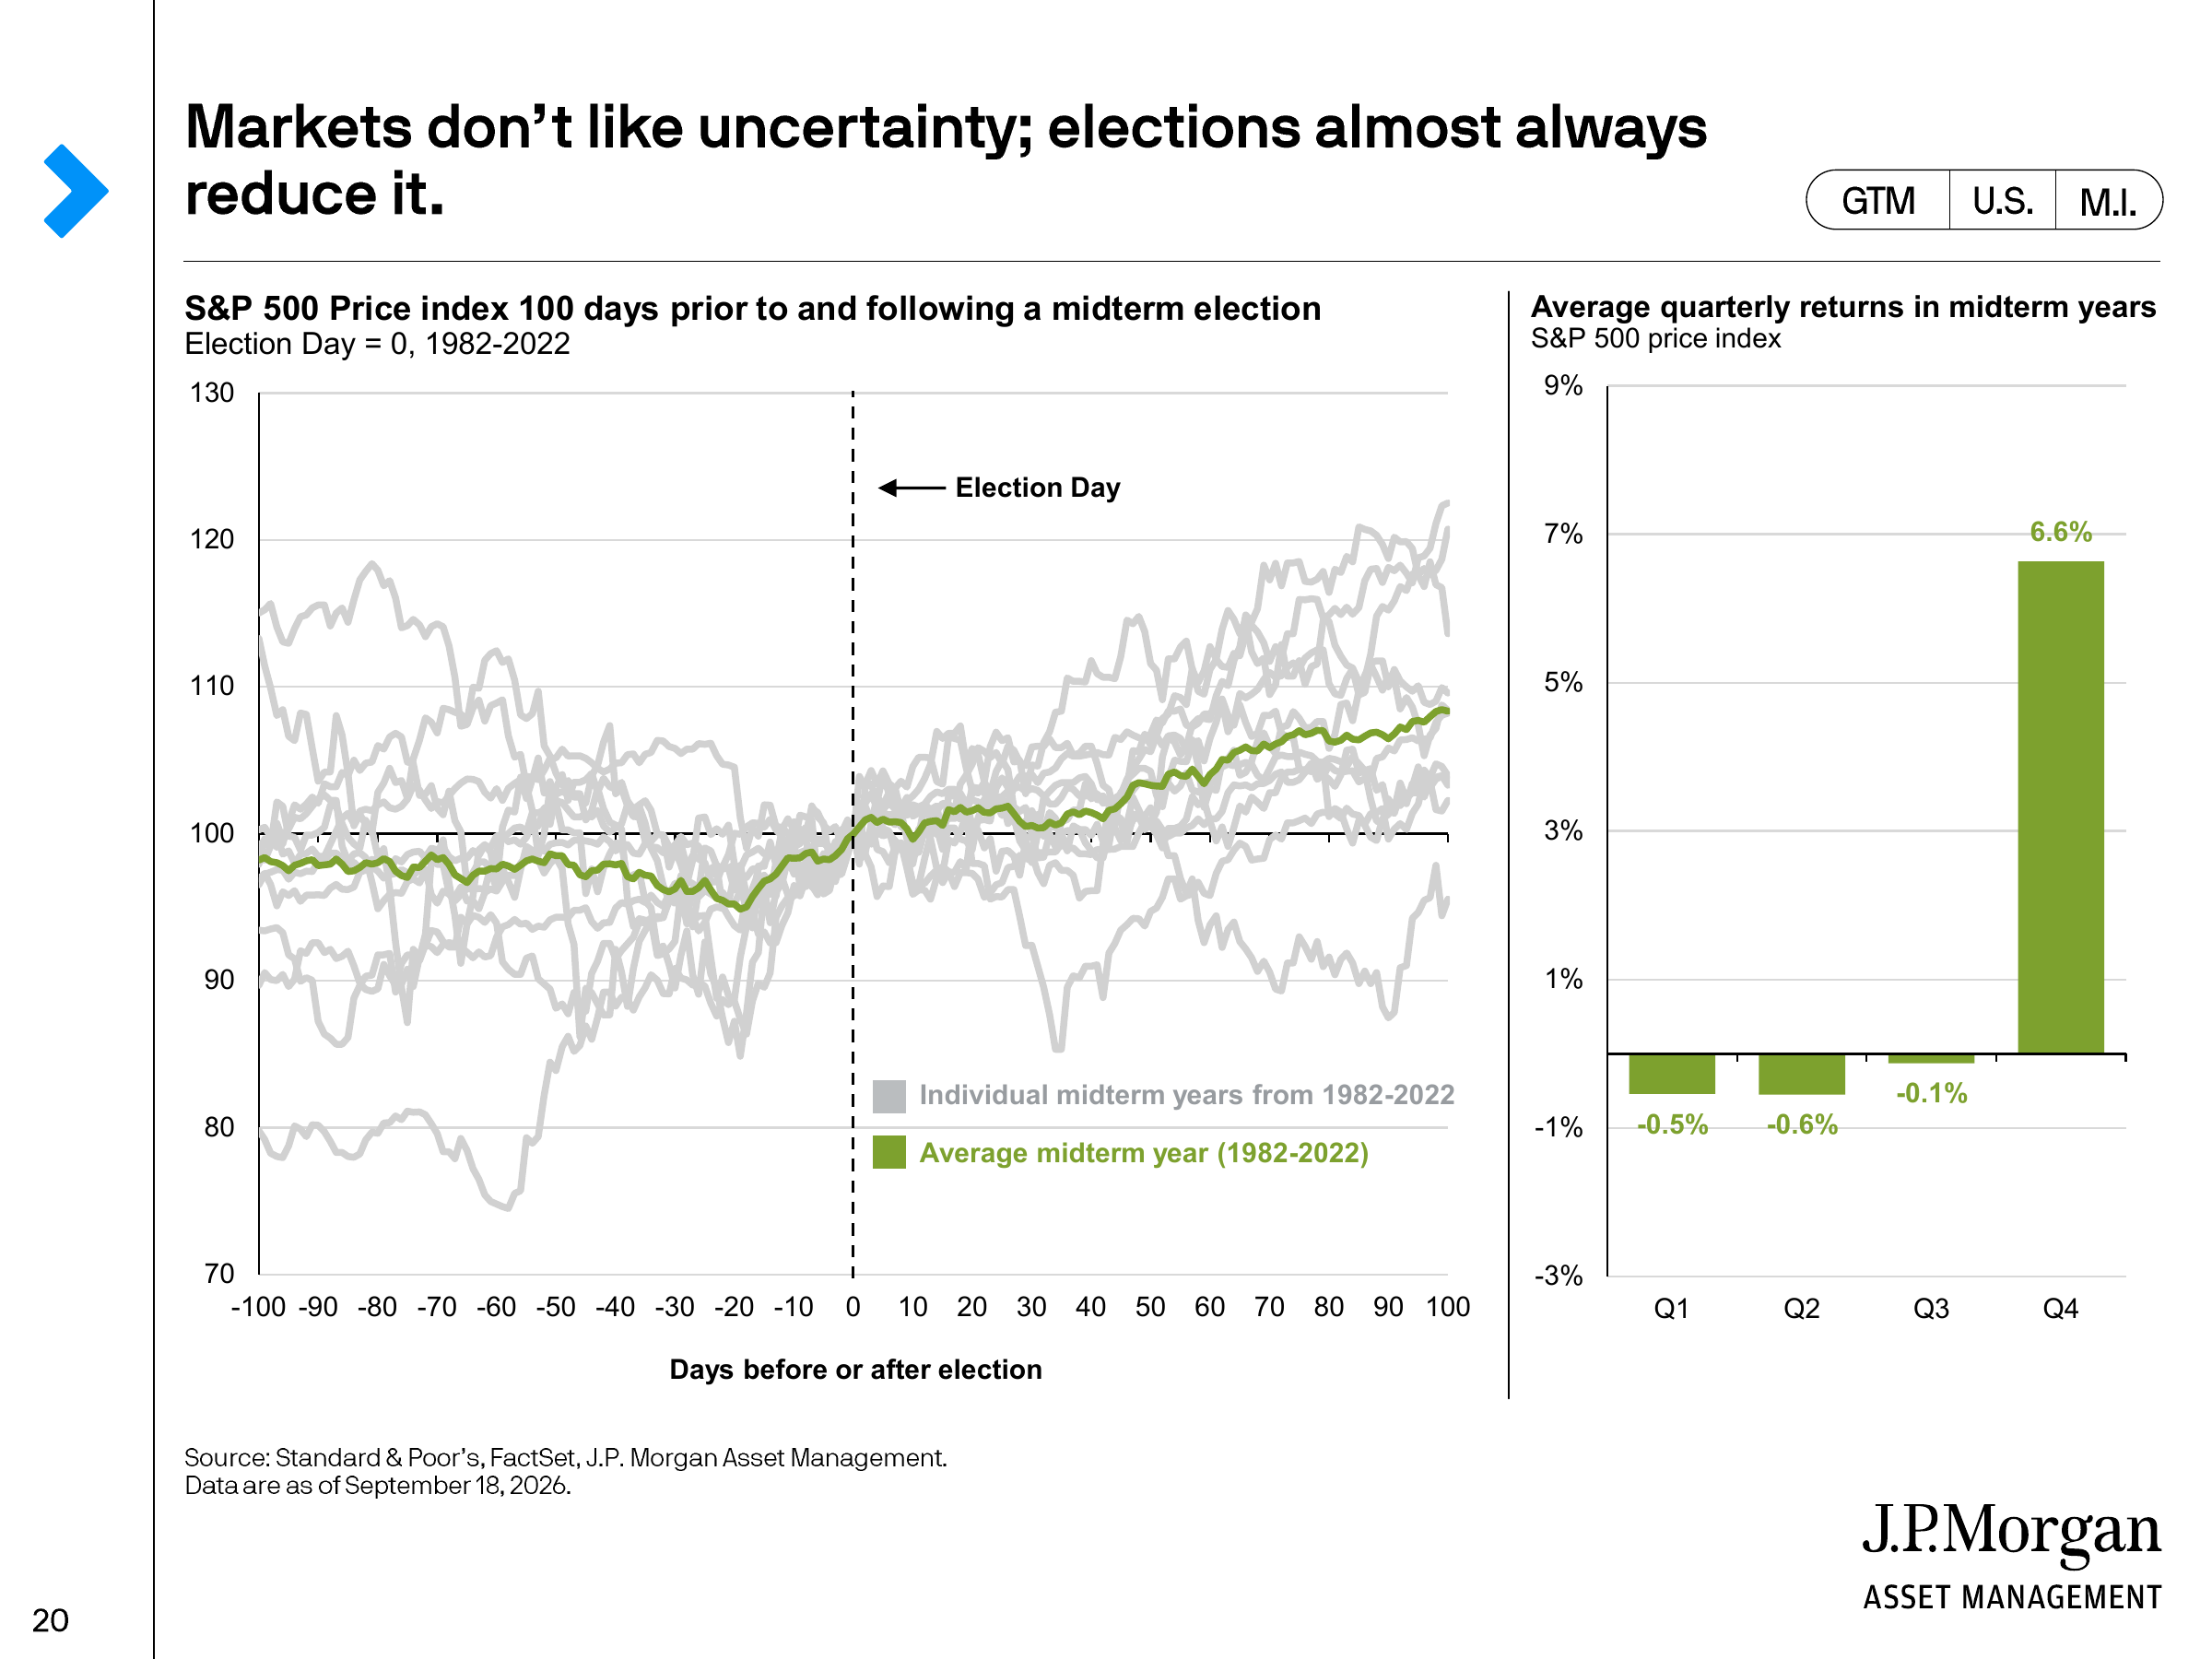
J.P. Morgan 将这一现象解释为“不确定性的消退”:选举前,市场需要同时给多个政策情景定价;随着投票日临近,可能的政策路径逐渐收窄,选举这一不确定性来源随之下降。
但这依然只能被理解为历史统计,而不能直接外推为 2026 年的市场预测。
2002 年就是明显的反例。当时即使中期选举结束,科技泡沫破裂带来的基本面压力仍然压过了“政治不确定性消失”这一因素。也就是说,选举可以结束政治上的未知,但无法结束经济周期本身。
2026 年真正需要盯住的,还是通胀和利率
这一框架放到今年尤其明显。
8 月美国 CPI 同比上涨 3.4%,核心 CPI 同比 2.4%;其中汽油价格环比上涨 3.9%,贡献了当月整体 CPI 涨幅的三分之一以上。J.P. Morgan 的报告因此把能源价格、居民负担能力和通胀重新列为当前宏观环境的重要变量。
随后,美联储在 9 月会议上加息 25 个基点至 3.75%—4.00%。最新经济预测中,FOMC 对 2026 年末联邦基金利率的中位数预测为 4.1%,同时预计全年 PCE 通胀为 3.7%、核心 PCE 为 3.4%。
J.P. Morgan 在 9 月 18 日的数据中也指出,当时市场已经开始计入年内再次加息的可能性。
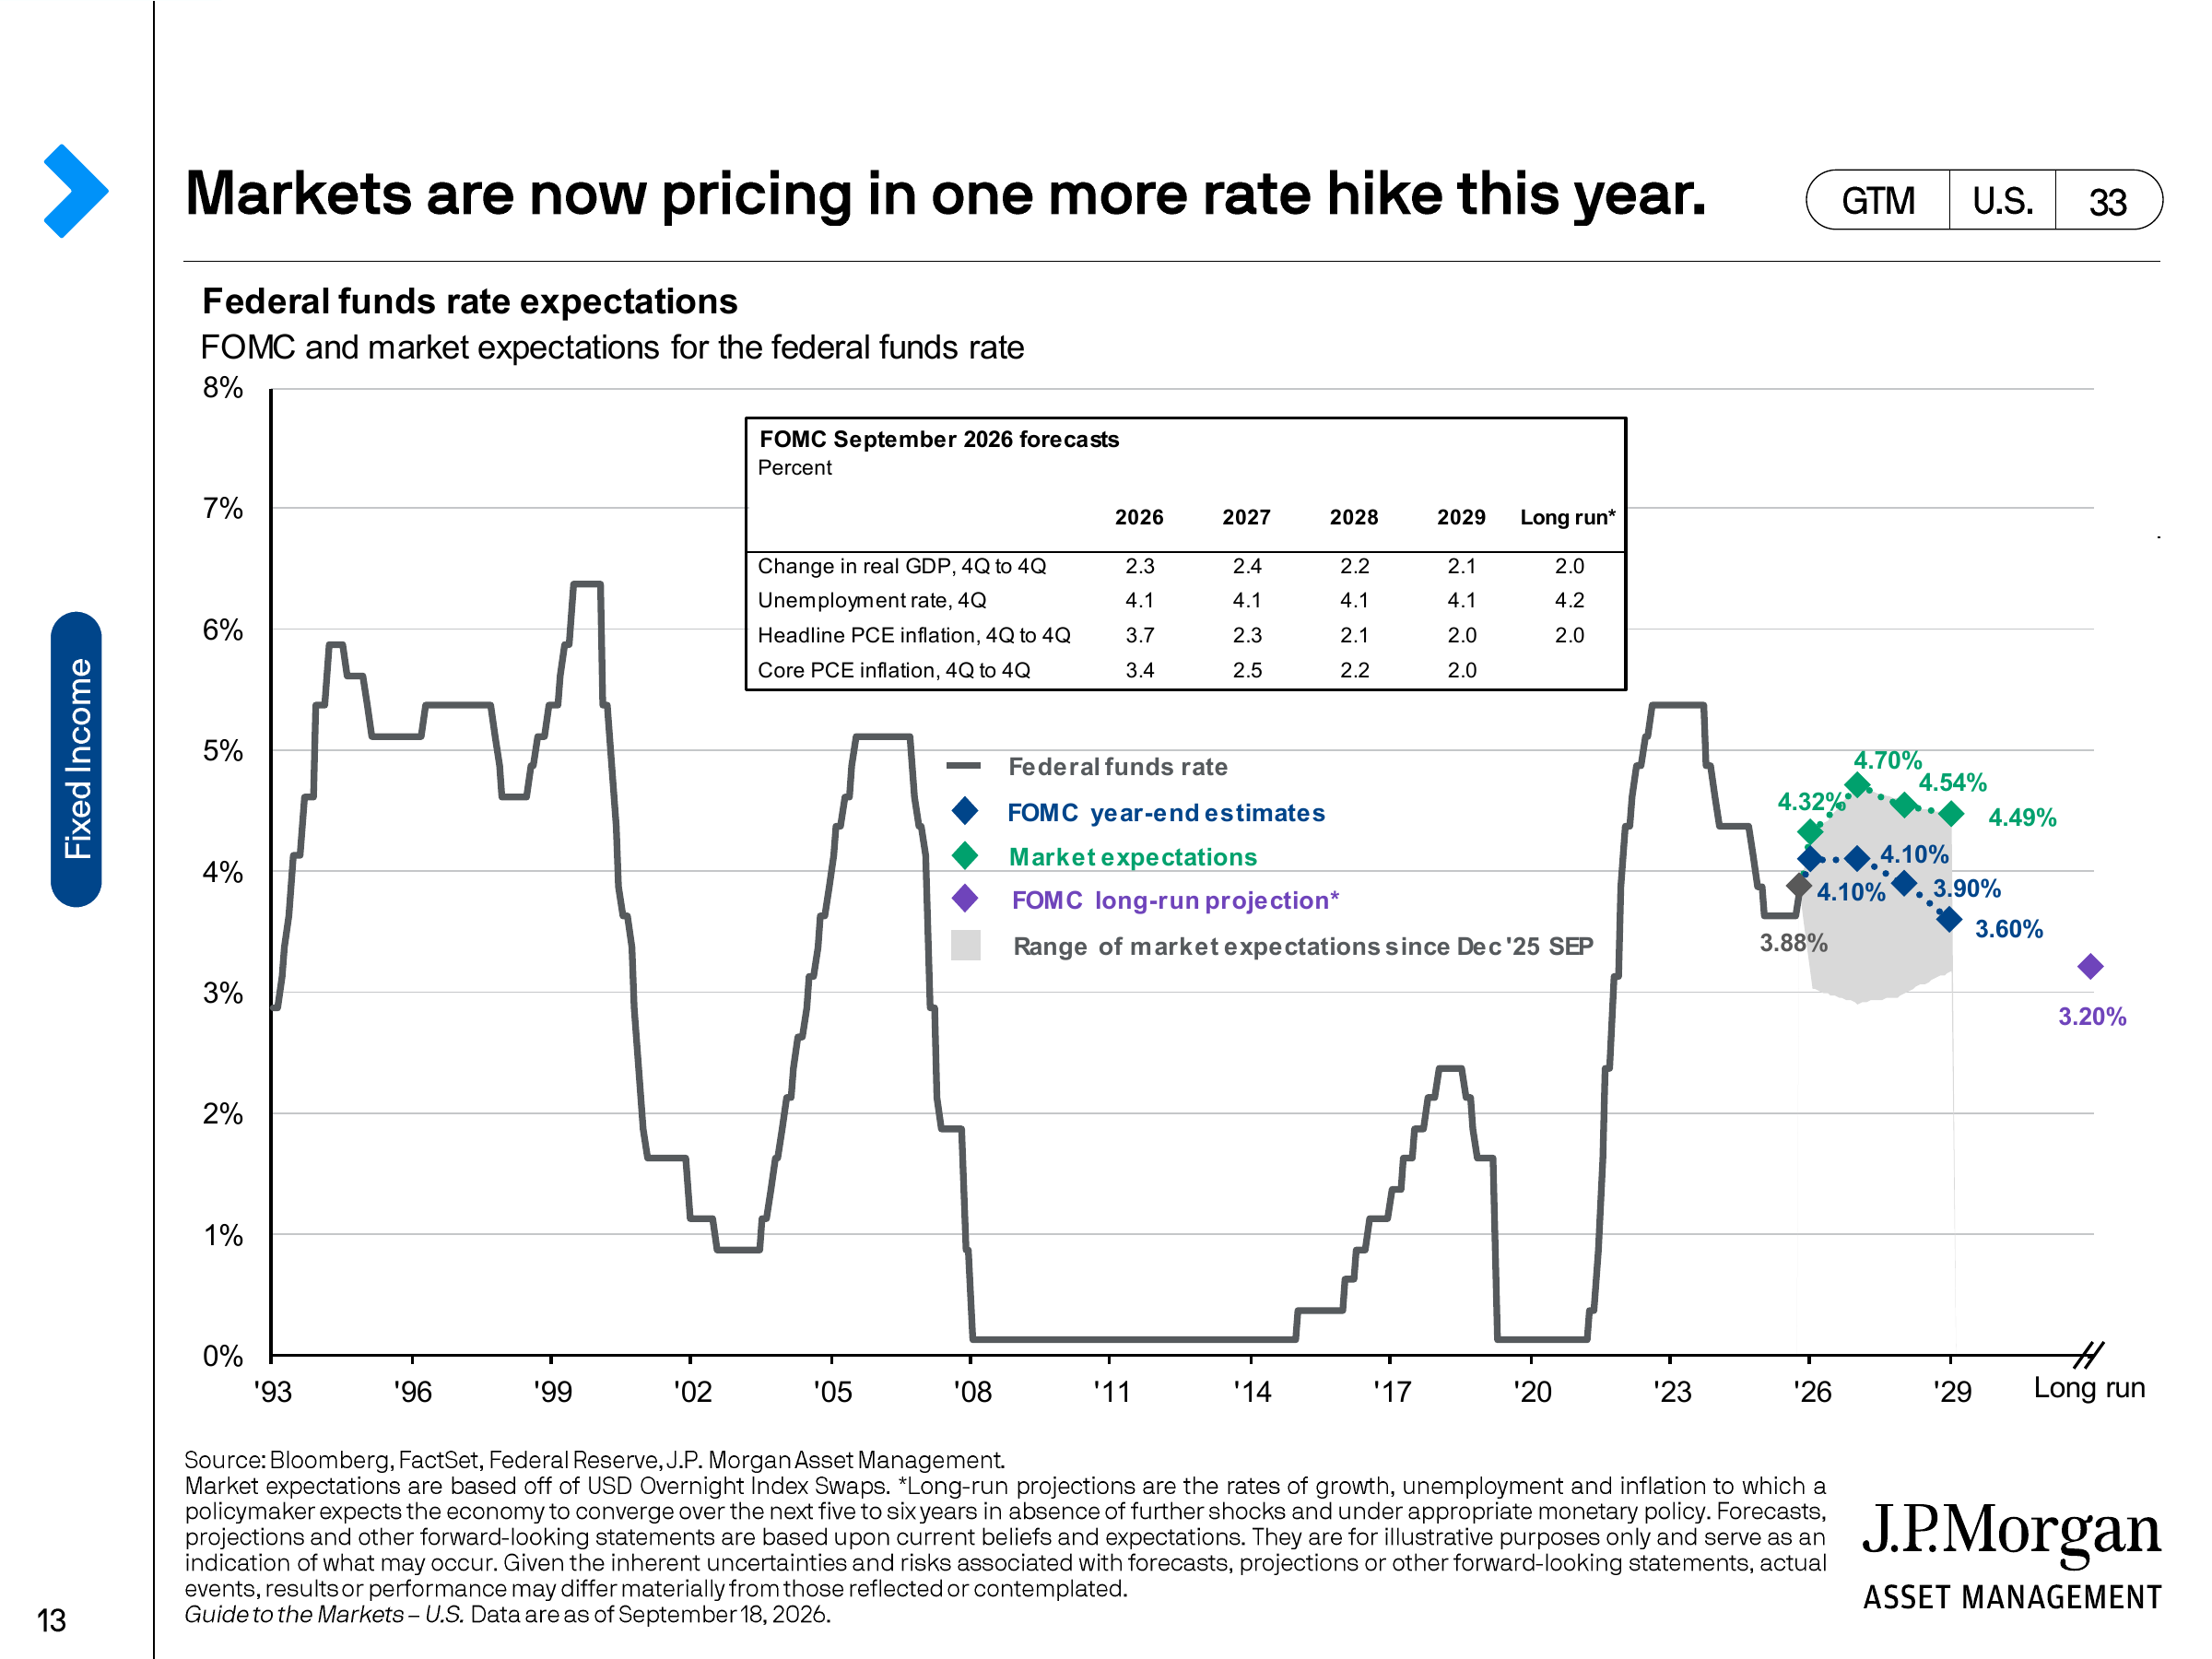
这使得 2026 年中期选举所处的市场环境,与单纯的“选举交易”明显不同:一边是国会控制权带来的财政、贸易和监管路径变化,另一边则是已经发生的通胀和货币政策重新定价。
后者能够直接改变无风险利率、估值折现率和企业融资成本,因此对大盘的影响路径更直接。
这或许也是 J.P. Morgan 这套 22 页报告最值得保留的结论:中期选举可能制造额外波动,但政治本身不是独立的资产定价框架。只有当选举结果进一步改变财政、贸易、监管,并最终影响通胀、利率、增长或企业盈利时,它才真正成为市场变量。
因此,接下来验证这套逻辑,更值得观察的不是单一民调或席位变化,而是能源价格和通胀能否回落、美联储的加息路径是否继续上修、选举后的财政空间如何变化,以及关税与监管政策是否真正进入企业盈利预期。