


作者: Robbie Petersen ,a16z crypto 投资合伙人
编译:谷昱,ChainCatcher
在金融史的大部分时间里,瓶颈在于新市场的供给,而非需求。区块链消除了这一瓶颈。我相信,这将释放一场净新增市场的爆发。
市场是转移风险的机制。每一笔交易,不过是两个交易对手同意以约定价格转移某种敞口。抽象而言,风险可以沿两条独立的轴来表达:
标的单位:底层敞口(例如,一家公司的现金流、一桶石油、一场选举结果、借款人的信用、一个 GPU 小时)
工具:转移该敞口的机制(例如,现货、有到期日的期货、perps、期权、事件合约)
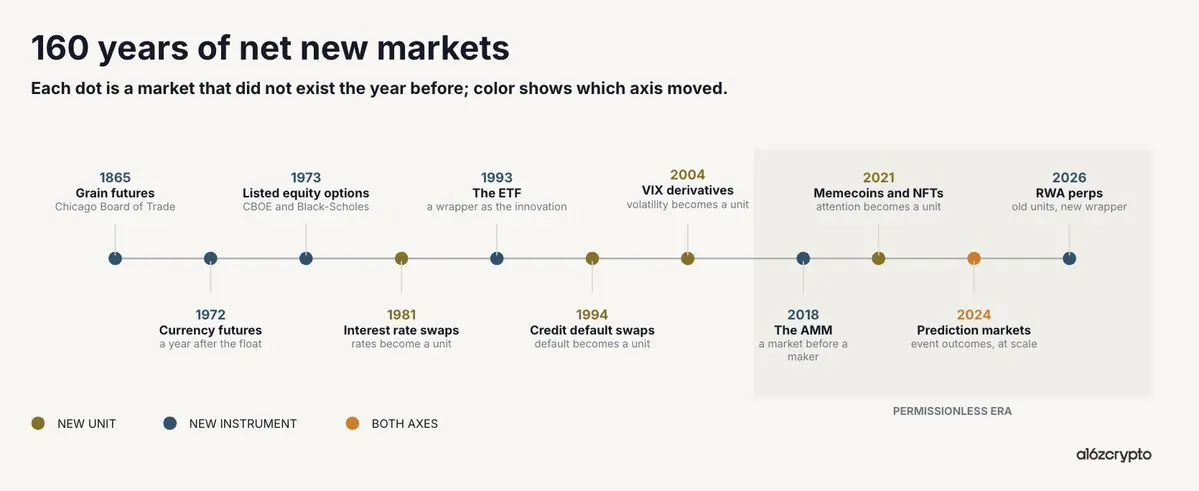
几乎整部金融史,都是一次只在一条轴上缓慢创新的故事。现货谷物市场存在了数千年,芝加哥才在 1865 年上市谷物期货。货币在 1971 年开始浮动,并在 1972 年有了期货。股票期权以定制化交易商合约的形式存在了数个世纪,随后在 1973 年,随着 CBOE 与 Black-Scholes 的出现,成为上市市场。ETF 直到 1993 年才出现。
新的风险单位更为罕见。利率直到 1981 年才变得可广泛交易。违约风险等到 1994 年的信用违约互换才有了工具。波动率等到 2004 年的 VIX 衍生品。事件结果直到最近几年,才通过预测市场成为一个真正的市场。
对这些市场的需求,可以说从来都不是问题。农民在 CBOT 出现之前很久就想对冲收成。债权人在 CDS 出现之前很久就想转出违约风险。相反,拖慢增长的是这些市场的供给。而在历史上,有两件事限制了供给:
1、上市委员会与法律框架
2、地理碎片化
区块链消除了这两者。它们使发行无需许可,并使分发面向全球。在我看来,这就是其最精炼形态下的杀手级用例:区块链是第一种让市场供给追上潜在全球需求的技术。
这一论点在经验上也得到体现。加密领域几乎每一个定义品类的结果,都是这一杀手级用例的下游产物。从 perps 与现货 DEX,到预测市场、借贷市场,再到 memecoin、NFT 与代币化实物,价值都流向了那些在链上拥有净新增市场发行权和/或交易场所的人。
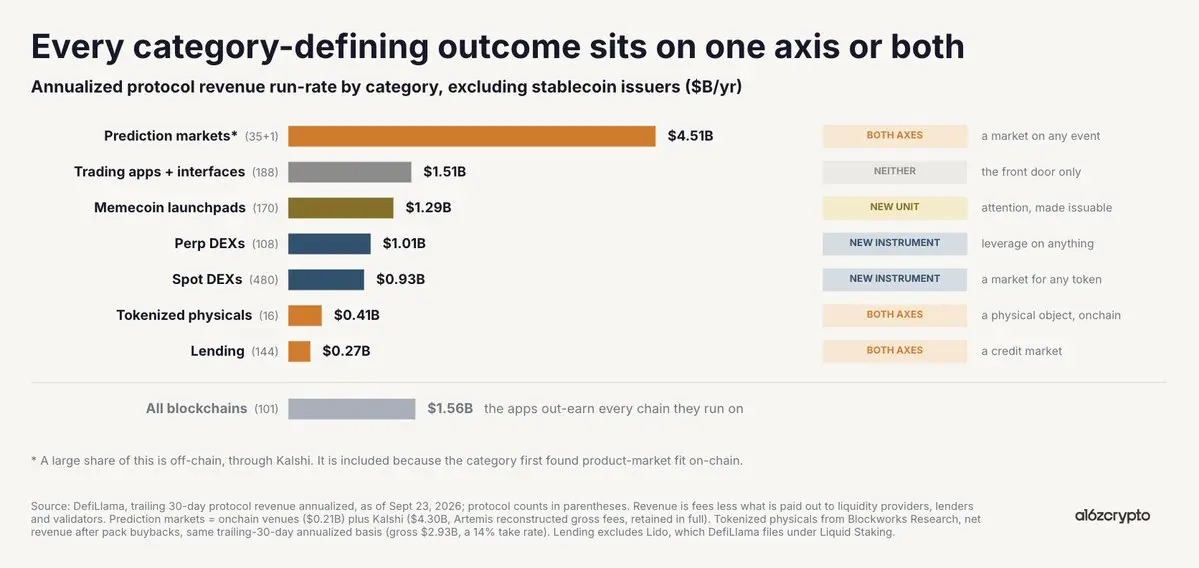
这些各自的品类,要么无需许可地创造了一个净新增的风险单位,要么创造了一种转移该风险的新方式。
在单位一侧,加密工程出了此前几乎没有或完全没有金融表达的风险敞口。预测市场虽然可以追溯到 Iowa Electronic Markets,但在链上找到了产品市场契合,并非线性扩张,把离散事件——一场选举、一次美联储决定、一项法院裁决——变成可交易单位。点对点借贷市场把个人信用关系变成了具有实时连续价格的东西。Pre-IPO 市场把原本只对少数二级经纪商开放的风险敞口,变成了用户可以按规模交易和持有的东西。即便是 memecoin 和 NFT,也把注意力流与文化相关性这类抽象风险单位,变成了清晰且可交易的市场。
此外,加密同样要么创造了——要么规模化了——转移这些风险单位的新机制。AMM 让市场可以在做市商同意报价之前就存在。Perps 最早于 1993 年提出,通过把有到期日、碎片化的敞口折叠成一份由资金费率平衡的合约,在链上找到了产品市场契合。二元合约把事件结果变成了 1 美元或归零的可交易市场。点对池借贷用共享资金池和利用率曲线取代了双边贷款。联合曲线把发行与价格发现融合在一起,因此一项资产从第一个买家起就拥有市场。
没有比永续期货更能干净地表达这一论点的了,也没有比近期链上 非加密交易量 的上升更能干净地证明它的了。
因为 perps 是合成的,上市约束坍缩为两件事:一个稳健的预言机,以及两个愿意站在另一侧的交易对手。只要具备这两点,几乎任何东西都可以存在一个杠杆市场。从这个意义上说,perps 是有史以来最有效的协调机制之一。
按照同一逻辑,Hyperliquid 是我们目前最接近全球金融协调平台的东西。HIP-3 与 HIP-4 让用户可以发行自己的衍生品,接入该场所的全球前端,并据此变现。降低推出市场的摩擦,意味着更多市场,而需求会自然选择赢家。
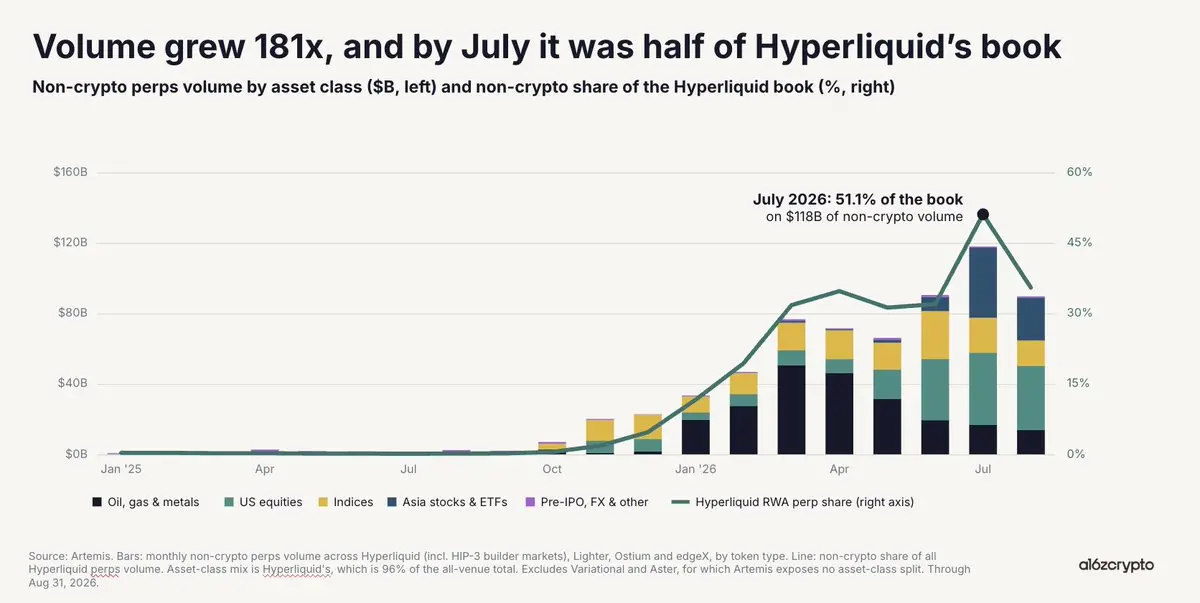
并非巧合的是,加密领域——并且越来越多地在整个金融领域——增长最快的市场之一,是在链上无需许可发行并全球分发的。今年 7 月,链上 RWA perps 交易量达到 1.4 万亿美元的年化运行率,占 Hyperliquid 订单簿的一半。抽象而言,这不过是既有风险单位——股票、石油、存储股——无需许可地遇上一种新的转移工具。在下游,这种重组催生了交易量的爆发。
还要注意,每个季度都有某个净新增市场占据主导。2025 年第四季度是美国股票与大宗商品;2026 年上半年是石油、天然气与金属,而最近则是半导体与存储股。这再次体现了核心论点。净新增市场的供给,如今正在追上世界在那个季度想交易的任何东西。
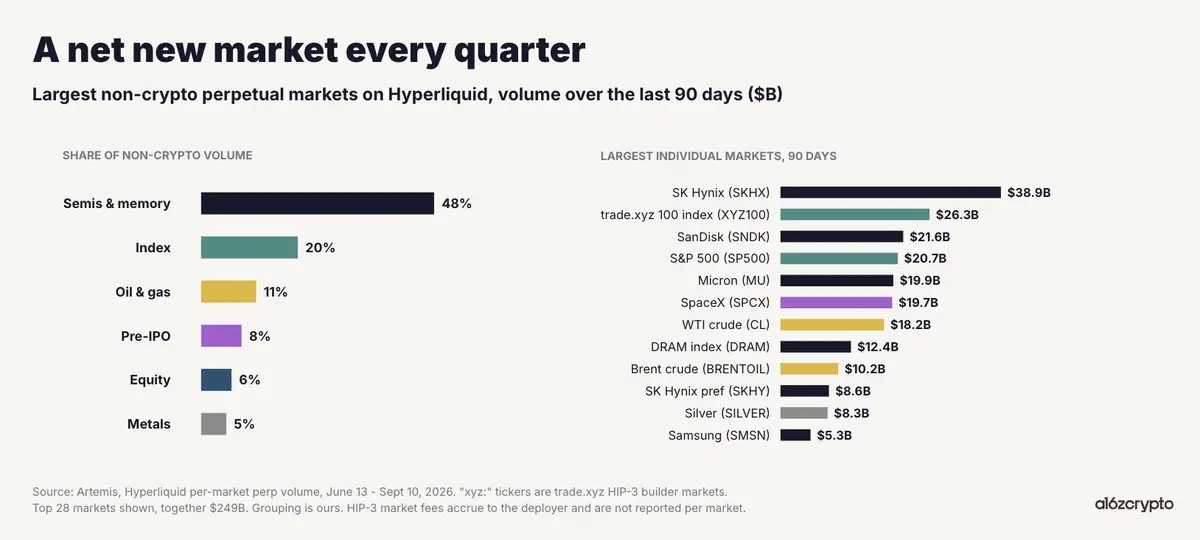
然而,更深刻的下游含义是,无需许可与 24/7 交易,已经成为价格发现在链上成为权威发生地的楔子。在今年 2 月的石油冲击期间,当 CME 休市时,WTI 在 trade.xyz 上 找到了价格发现 ,成为全球流动性最高的市场之一。同样,我们看到 Cerebras 与 SpaceX 的 Pre-IPO 股票市场比银行家更准确地为 IPO 定价,Pre-IPO perp 最后一小时与实际开盘价之间只有边际差额。
市场正越来越清楚地表明,传统市场的结构性约束——缺乏 24/7 交易、地理门槛、缺乏 Pre-IPO 准入、保证金孤岛——是链上市场可持续的楔子。
市场转移的是风险单位。可以说,在金融史的大部分时间里,市场都受到地域、上市委员会和法律框架的限制。如今,这些限制已不复存在。链上市场的可触达范围不再局限于现有的资产集合,而是任何任何人——或任何机构——在任何地方想要交易的任何风险。
这意味着我们将持续看到链上新市场的爆发式增长。这既包括转移旧风险的新方式:商品和外汇期货、指数、全天候股票敞口;也包括新的风险单位本身:计算期货、基于宏观指标(如CPI)、音乐、社会趋势、体育以及其他任何可以进行预言机预测和双边交易的标的资产。而那些创建这些市场的应用程序和协议,以及交易这些市场的场所,才是真正能够攫取价值的所在。

