

作者: Will Owens,Galaxy Research 分析师
编译:佳欢,ChainCatcher
自 2020 年上线以来,Polymarket 国际版平台已为 307 万个钱包撮合 12.7 亿笔订单,名义交易额达 828 亿美元。由于所有交易都在链上结算,我们可以查看完整记录,包括每一笔持仓、买入价格、持仓时间和结算所得,从而了解用户在预测市场上的实际行为。本报告将研究范围缩小至 290 万个交易节奏符合人工操作特征的账户。
本报告围绕这些账户提出五个问题:赚钱后,交易者会兑现离场,还是继续乘胜追击?盈利会让他们更大胆,亏损会让他们收敛吗?盈亏如何分布?交易者通常会专注于特定领域吗,这种专注能带来更好的收益吗?盈利与亏损的交易者之间,到底有哪些区别?
研究散户交易行为,通常要依赖券商披露的信息或调查数据。而 Polymarket 在链上结算,因此不必再争论抽样范围是否合理。
核心结论是:69% 的散户账户最终亏损,这一群体合计亏损 3.39 亿美元。
2024 年,Polymarket 主要因 美国大选之夜 而为人所知。此后,该公司通过一家持有美国商品期货交易委员会(CFTC)牌照的子公司重返美国市场,并于 2026 年初首次引入吃单手续费。下文讨论的均为国际版平台,它与美国版 App 是完全独立的交易平台,拥有各自的订单簿。
Polymarket 今年早些时候调整了 手续费结构 。由于本报告的数据覆盖平台的完整历史,其中一些账户的全部交易都发生在平台开始收费之前。
这也是 Polymarket 和竞争对手 Kalshi 都已进入美国市场后的第一个完整 NFL 赛季。两家平台也因此加大了投入。赛季开始时,Polymarket 已邀请勒布朗·詹姆斯、伊莱·曼宁和德里克·杰特等体育明星担任“推广合作伙伴”,这轮推广也引发了一些反对声音。
与这轮推广一同推出的,还有美国版 App 内的社交功能 Squads。Squads 是私人群组,用户可以在其中讨论预测市场,并根据其他成员的选择进行交易,全程无需离开 Polymarket。这项功能旨在把群聊中的讨论搬到平台上。又一家平台开始加入 社交交易 功能,类似的动向也可见于 pump.fun 最近的 公告 。
面对如此庞大的潜在交易量,两家平台都在花钱扩大用户群体,而它们吸引的恰恰是本报告中盈利表现最差的一类交易者。未来一年,交易者的构成是否会发生显著变化,还是仅仅人数大幅增加,值得继续观察。
数据集:Polymarket 在链上结算,这意味着每一笔订单、持仓、买入价格和结算所得的完整记录都是公开的。本报告中的所有分析均基于这些记录。
研究对象:我们要研究的是人的行为,因此需要剔除通过脚本交易的自动化账户。虽然无法准确判断哪些账户在使用自动化交易,但可以通过“每个活跃日的订单数”来估计。这一指标等于账户的订单总数,除以该账户实际发生过交易的天数。
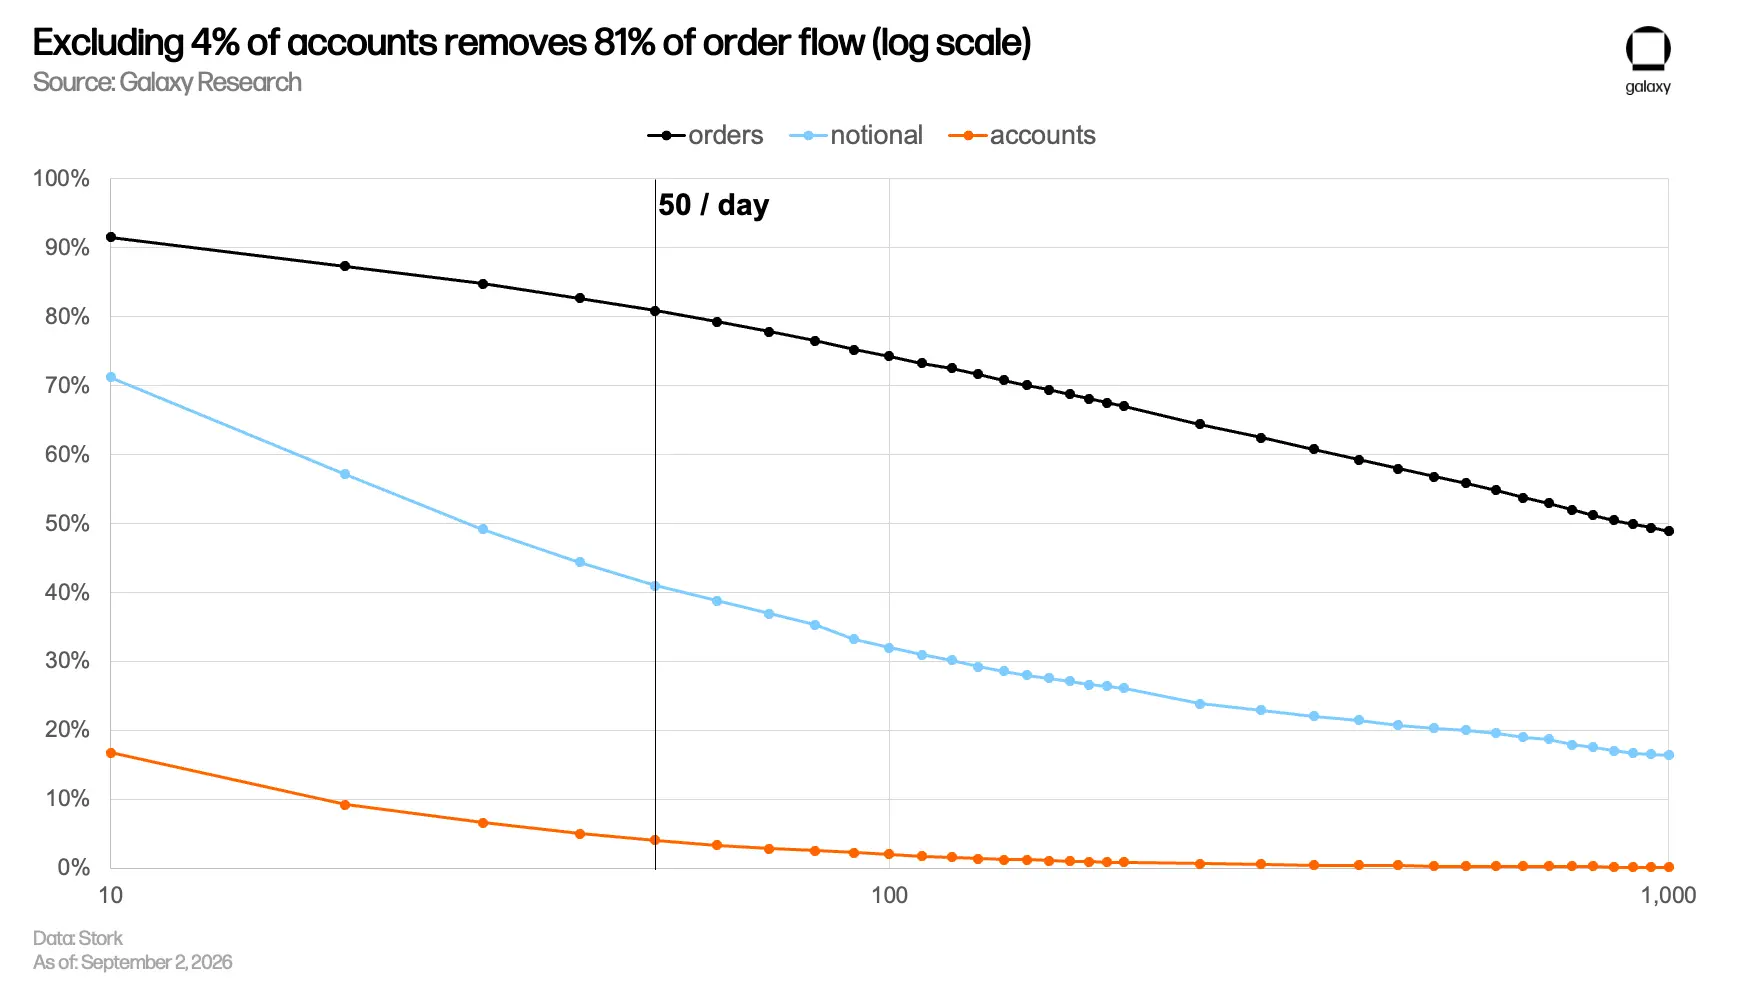
每个活跃日的订单数呈连续分布,没有天然的分界点。因此,划分标准需要研究者自行判断。我们以每个活跃日 50 笔订单为界,剔除了 125,429 个账户,占总数的 4.1%。尽管这些账户“只”占 4.1%,却贡献了全部订单的 80.8%,以及名义交易额的 41%。这一筛选方式,是为了识别少量账户承担了极大比例交易活动的情况。
散户:我们的筛选依据是交易频率。即便某位交易者资金充足,只要自行判断并手动点击下单,在这里也会被归为散户。因此,研究结论针对的是以人工操作节奏交易的账户,而非经济意义上严格定义的“散户”。
盈利衡量:只要一个账户的持仓在结算时的价值高于其买入成本,我们就将其视为盈利,无论持有人是否实际赎回。到期归零的持仓通常不会被赎回,如果只统计赎回记录,大部分亏损就会被排除,导致这一群体的盈利表现看起来比实际更好。
本报告有一个重要局限:我们通过钱包地址识别交易者,但无法可靠地判断两个地址是否属于同一个人。因此,使用多个钱包交易的同一个人,在本分析中会被计为“多个账户”。
在理解“亏损者更容易停止交易”这一结论时,尤其需要注意这一点。一个看似退出的账户,可能只是换用了新的钱包。
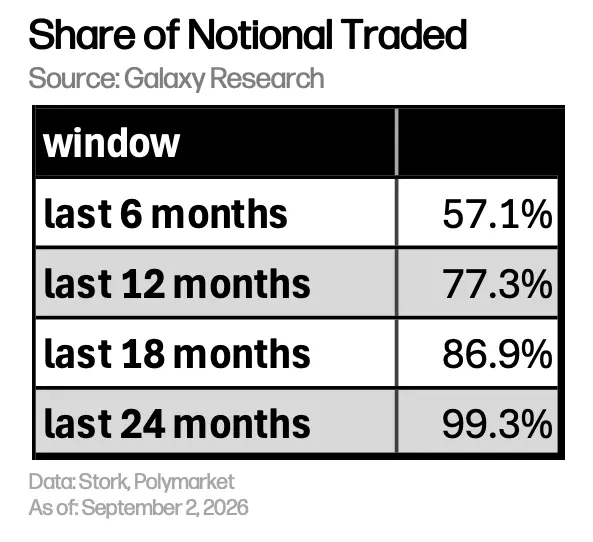
散户账户中,69.2% 最终亏损。这一群体合计亏损 3.389 亿美元。
散户账户的盈亏中位数约为亏损 3 美元,一半账户的盈亏介于亏损 36.64 美元与盈利 0.40 美元之间。这些金额不足以改变任何人的生活。正如预期,较大的盈亏集中在分布两端:第 1 百分位的账户亏损 4,804 美元,第 99 百分位的账户盈利 3,381 美元。
按投入金额计算,处于中位数的账户损失了约 0.5% 的投入资金,第 10 百分位的账户则损失了 90%。总体而言,绝大多数账户只亏损了很少的钱,只有少数账户亏损数千美元。
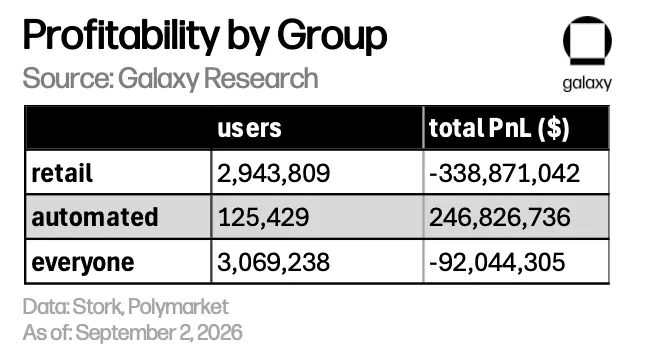
我们将 125,429 个账户归类为“自动化账户”,它们最终合计盈利 2.468 亿美元。其盈亏分布也符合预期:大量账户通过反复交易获取交易奖励,真正开展做市和套利的账户则少得多。
这两个群体的盈亏并不能完全抵消。约 9,200 万美元的差额来自交易者群体之外的因素,主要是尚未结算的持仓。
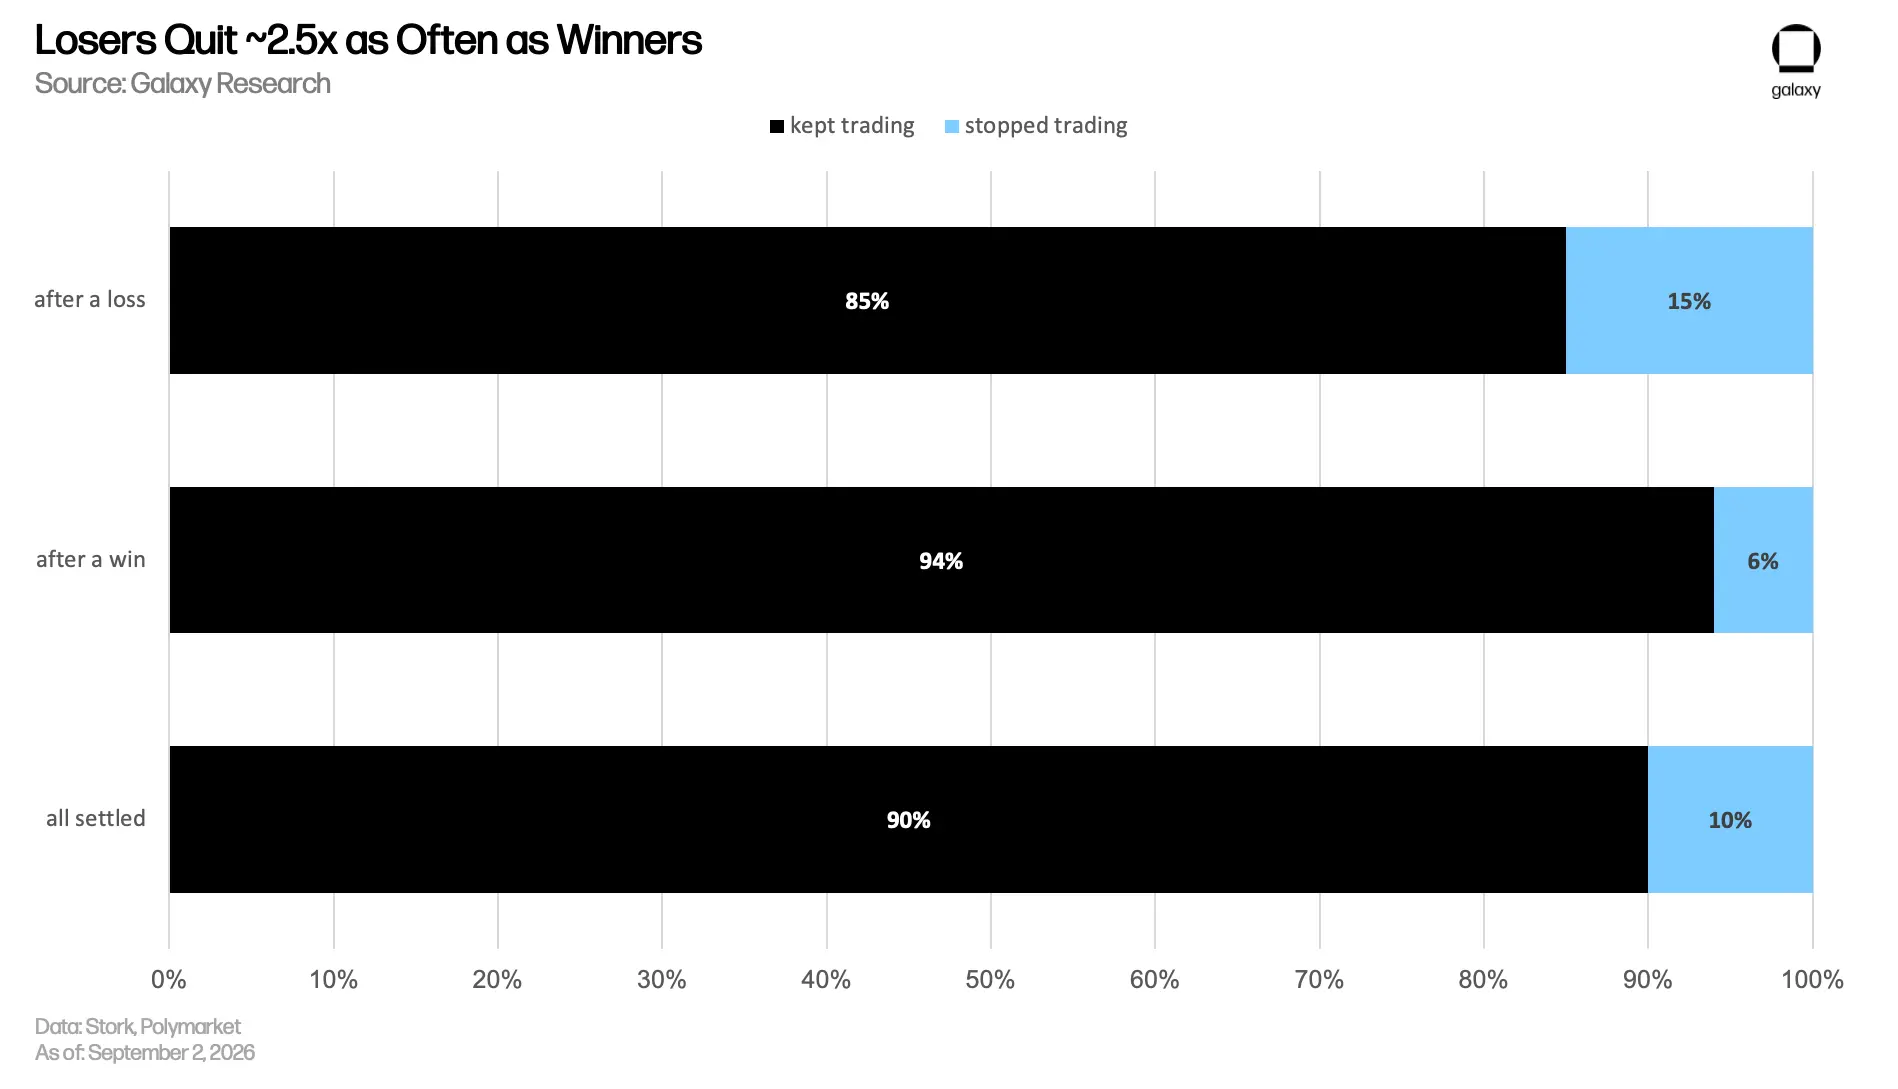
大多数人会继续。盈利往往能让用户留在平台上:盈利后,只有 6.1% 的账户在 30 天内没有再次建立持仓;亏损后,这一比例为 15.2%。亏损账户离场的可能性约为盈利账户的 2.5 倍。
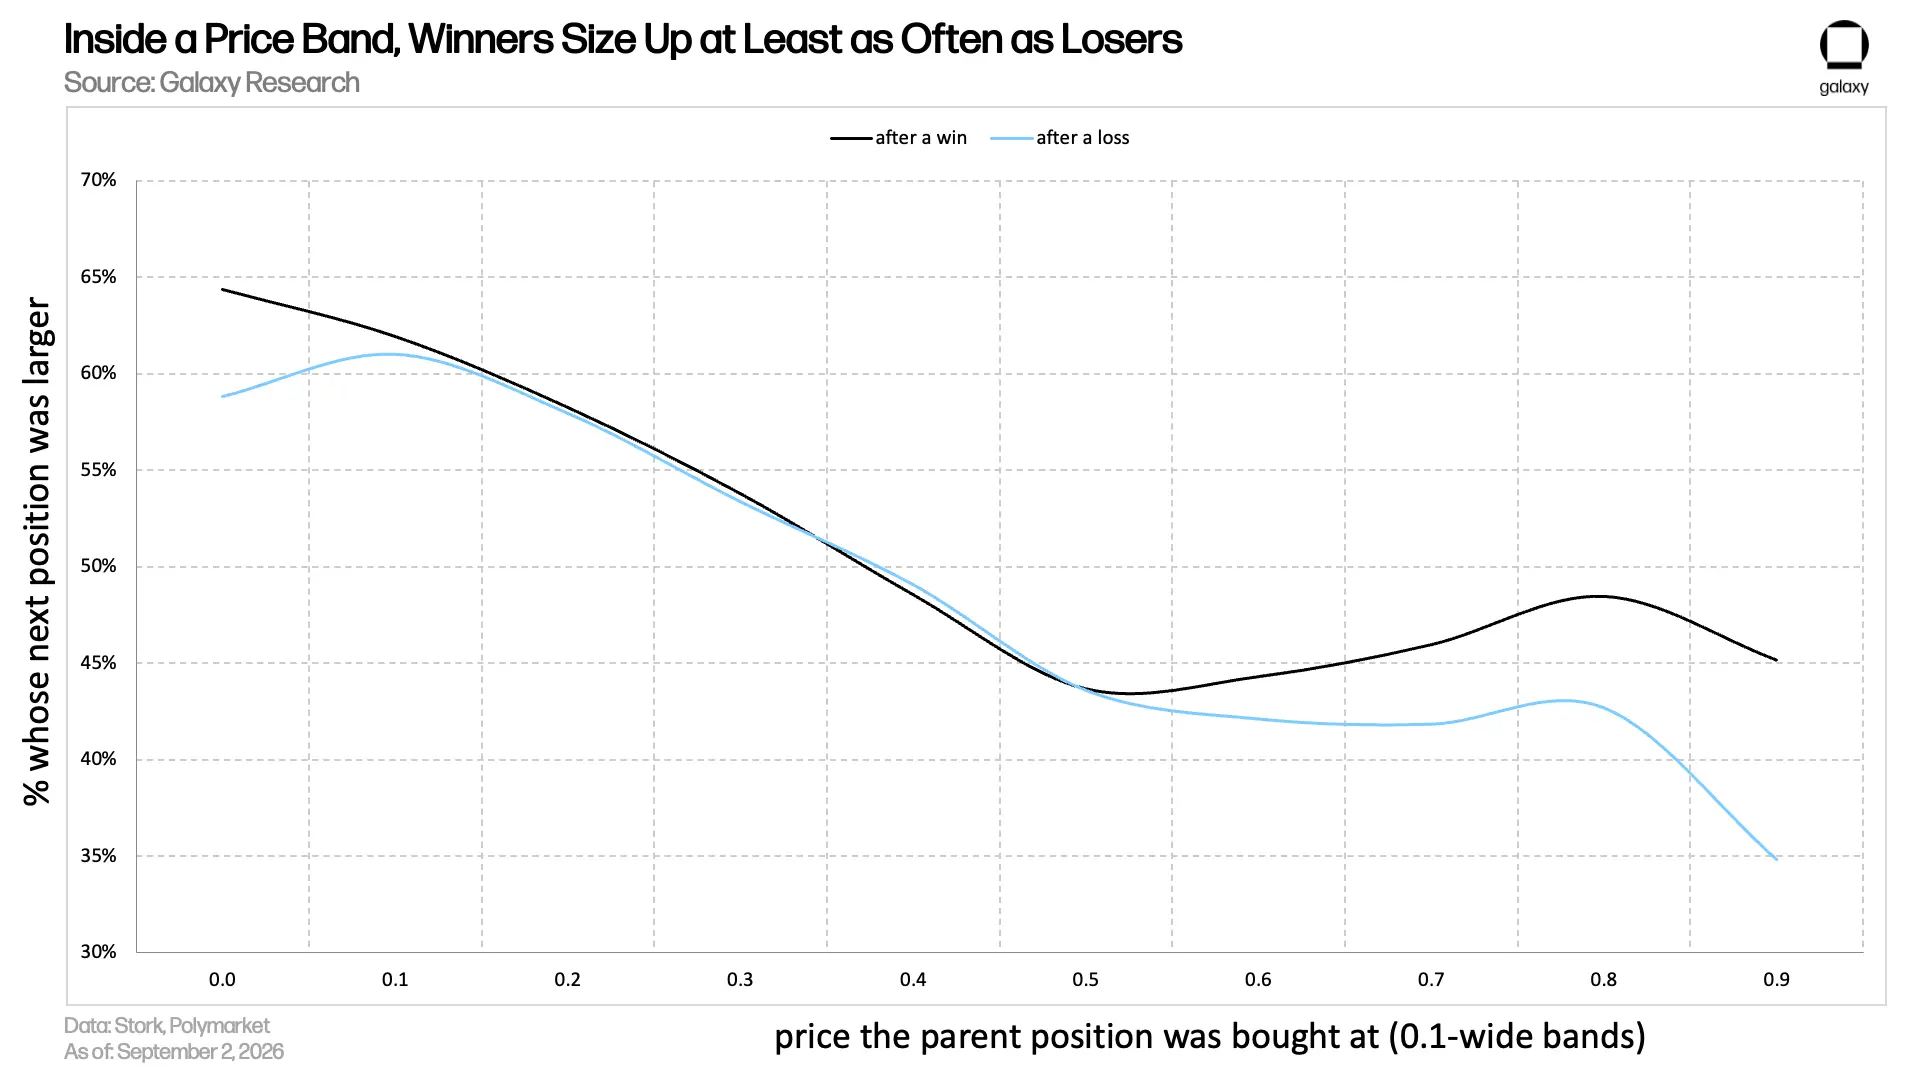
直觉上,赚钱会让交易者在下一笔交易中投入更多。但未经调整的数据却显示相反结果:盈利后,有 46.6% 的下一笔持仓金额更大;亏损后,这一比例为 50.2%。不过,这种比较受到其他因素的影响。
亏损持仓的买入价格远低于盈利持仓,两者的中位数分别为 0.43 美元和 0.86 美元。因此,在买入价格较低时,下一笔交易的投入金额更容易增加。(如果预测成真,每份合约结算所得为 1 美元;否则为零。因此,0.43 美元的价格意味着市场认为该事件发生的概率为 43%;以这个价格买入的人,则认为真实概率更高。)
控制买入价格后,结论反转了。在同一价格区间内,盈利后的交易者比亏损后的交易者更常增加投入。这一现象主要集中在买入价格高于 0.50 美元的区间。低于这一价格时,盈利与亏损带来的反应几乎相同,可能因为交易者本就把这些交易视为小概率尝试,不会过度解读其中任何一次结果。
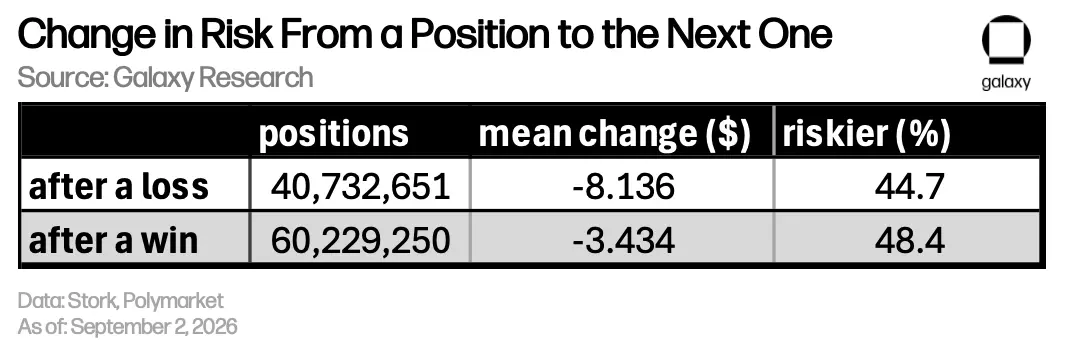
亏损者通常会收缩。这里的“风险”指预期损失,而非可能损失的全部本金。假设以平均价格 p 买入 t 枚代币,买方的预期损失为 t × p ×(1 − p)。这意味着,一笔预测事件发生概率为 99%、金额为 10 万美元的持仓,虽然规模很大,但按这一标准衡量,并不属于高风险持仓。
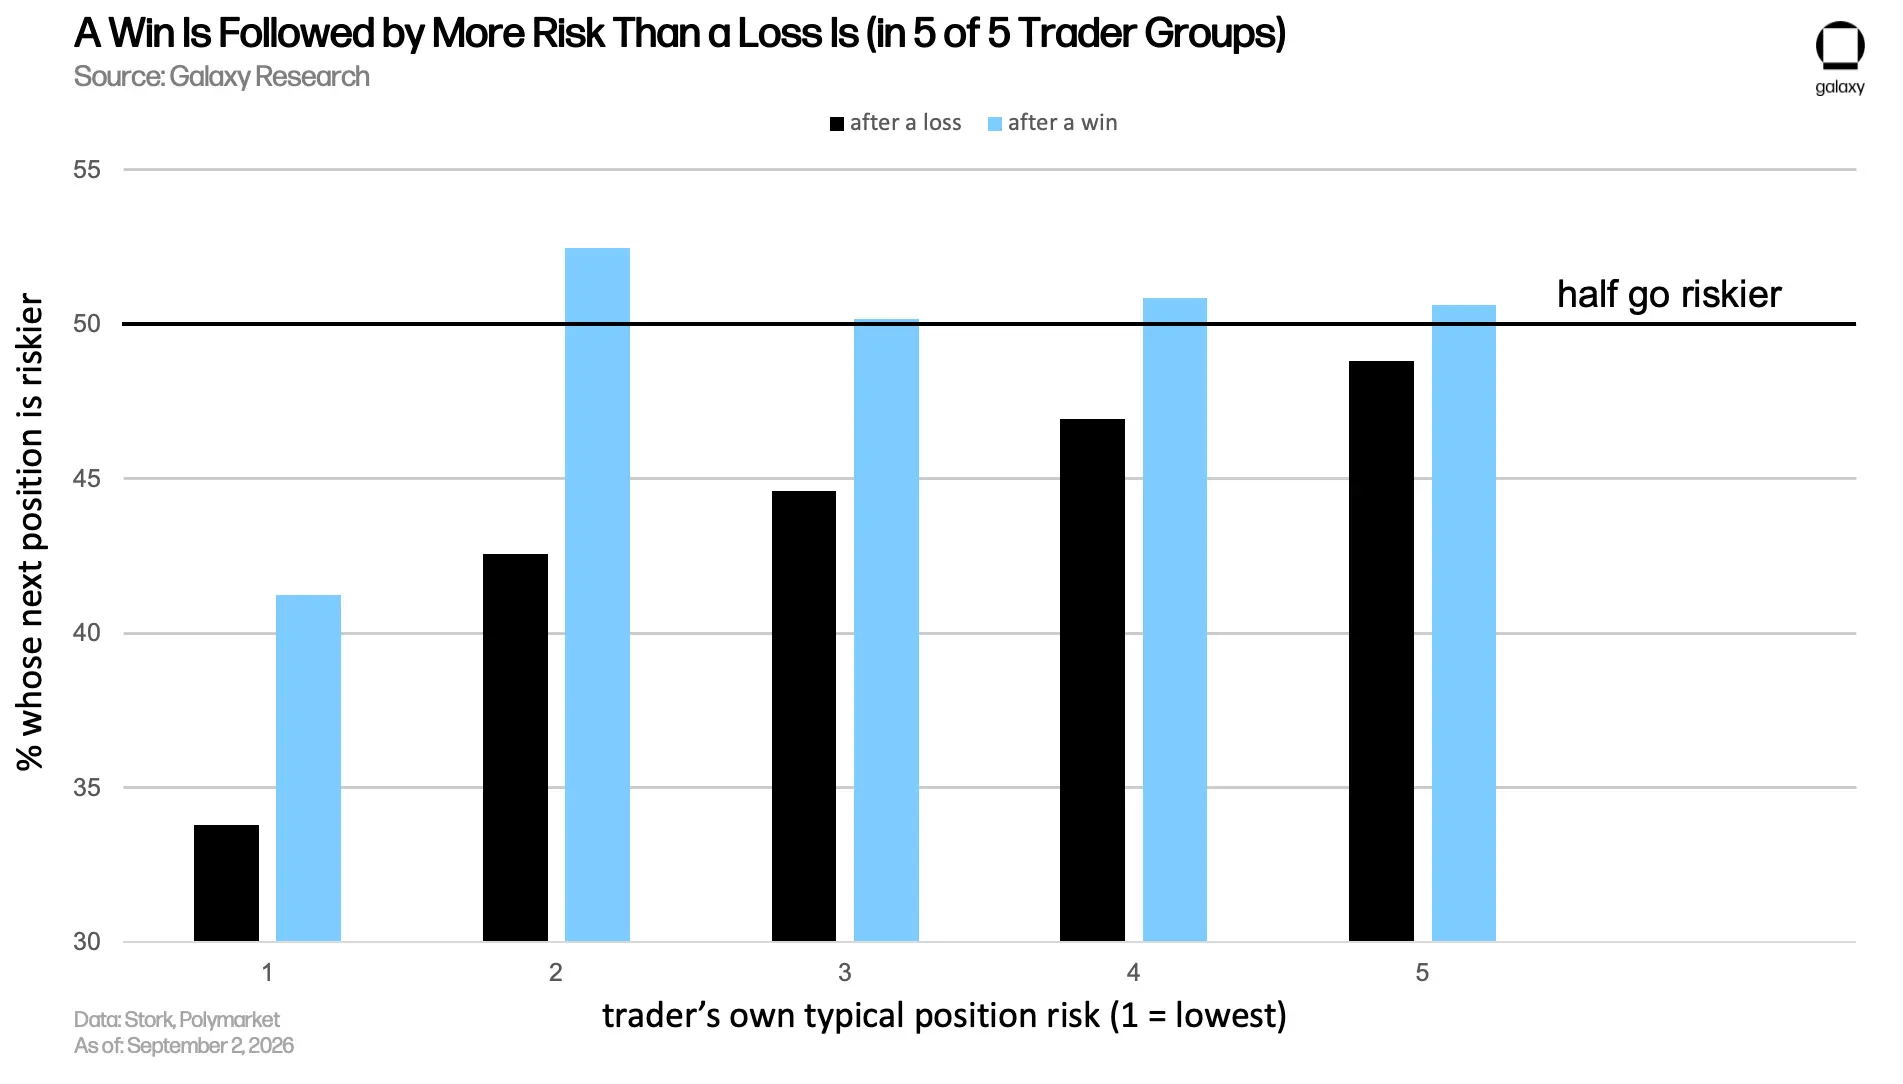
无论上一笔交易盈利还是亏损,交易者的风险通常都会下降。再次交易时,他们承担的风险往往略低于刚刚结算的持仓。不过,盈利后收缩的幅度明显更小:盈利后,48.4% 的下一笔持仓风险高于上一笔;亏损后,这一比例为 44.7%。两组风险变化的中位数均为零,因此,大多数交易者只是回到此前的风险水平。
我们根据交易者自身通常承担的持仓风险,将其分为人数相等的五组。Q1 平时承担的风险最小,Q5 最大。盈利与亏损后的行为比较在各组内进行,因此,比较的是交易者自身在不同结果后的表现。
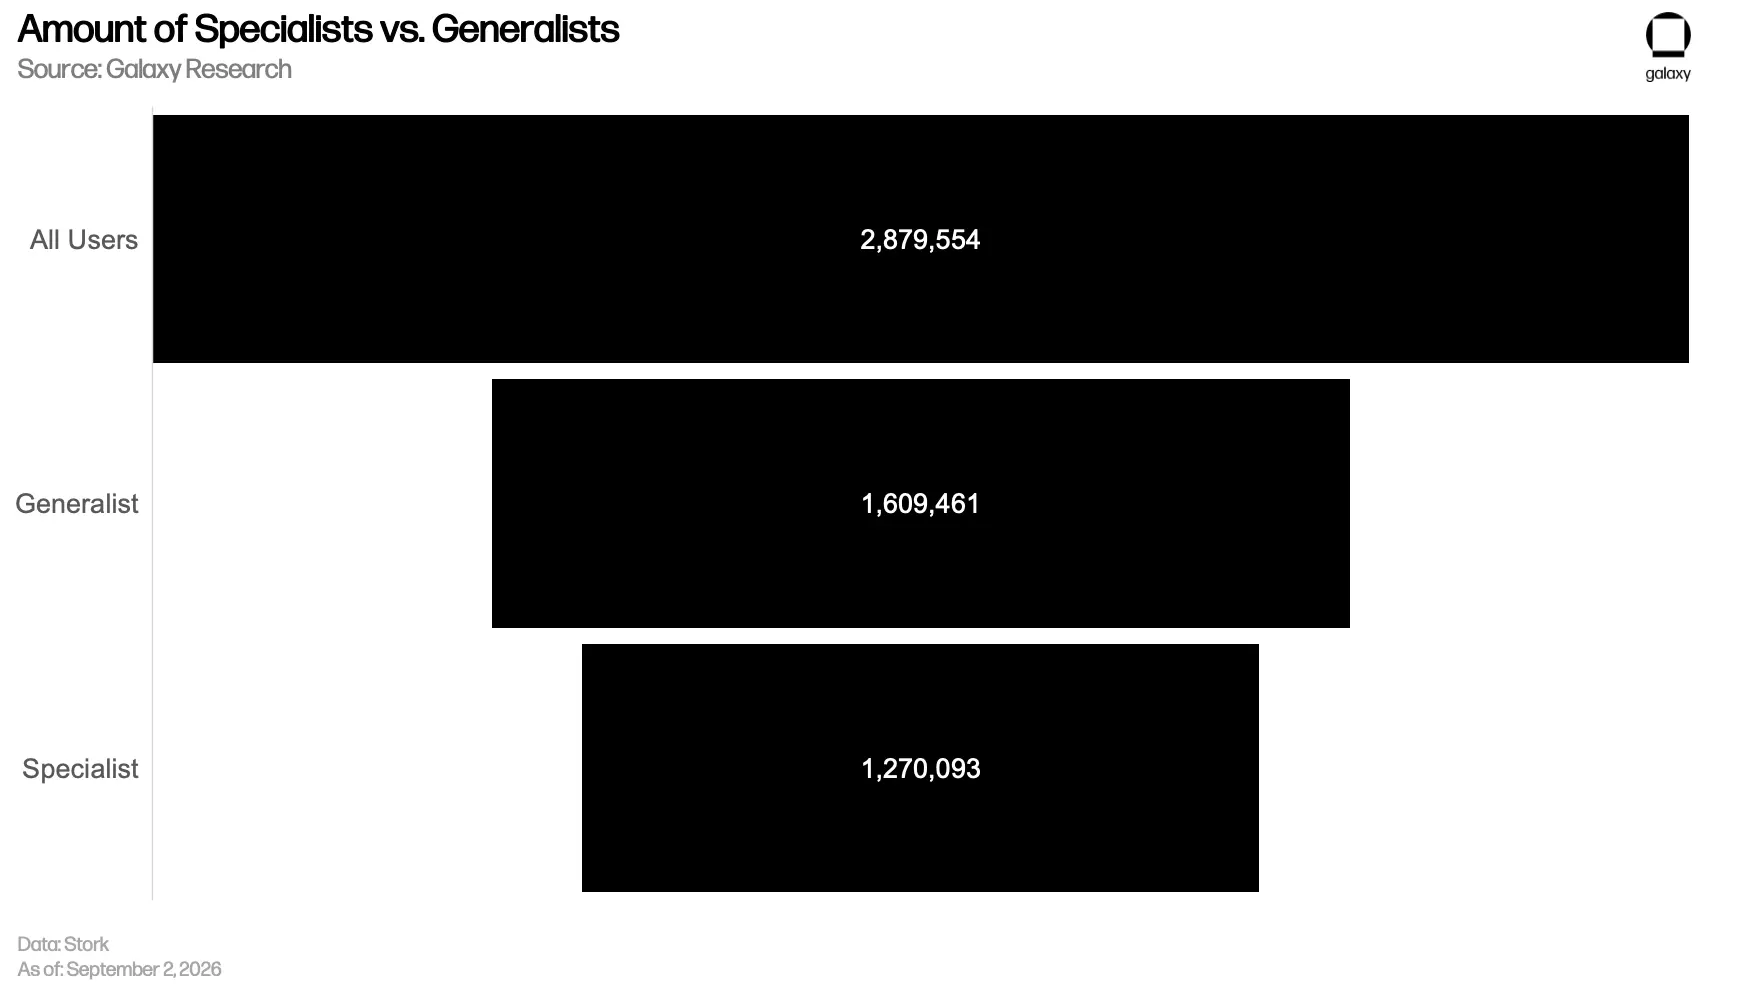
我们将交易者至少参与过五个已分类的预测市场,且其中超过 60% 属于同一领域的用户,定义为“单一领域交易者”。按这一定义,44.1% 的交易者属于单一领域交易者,55.9% 属于“跨领域交易者”。
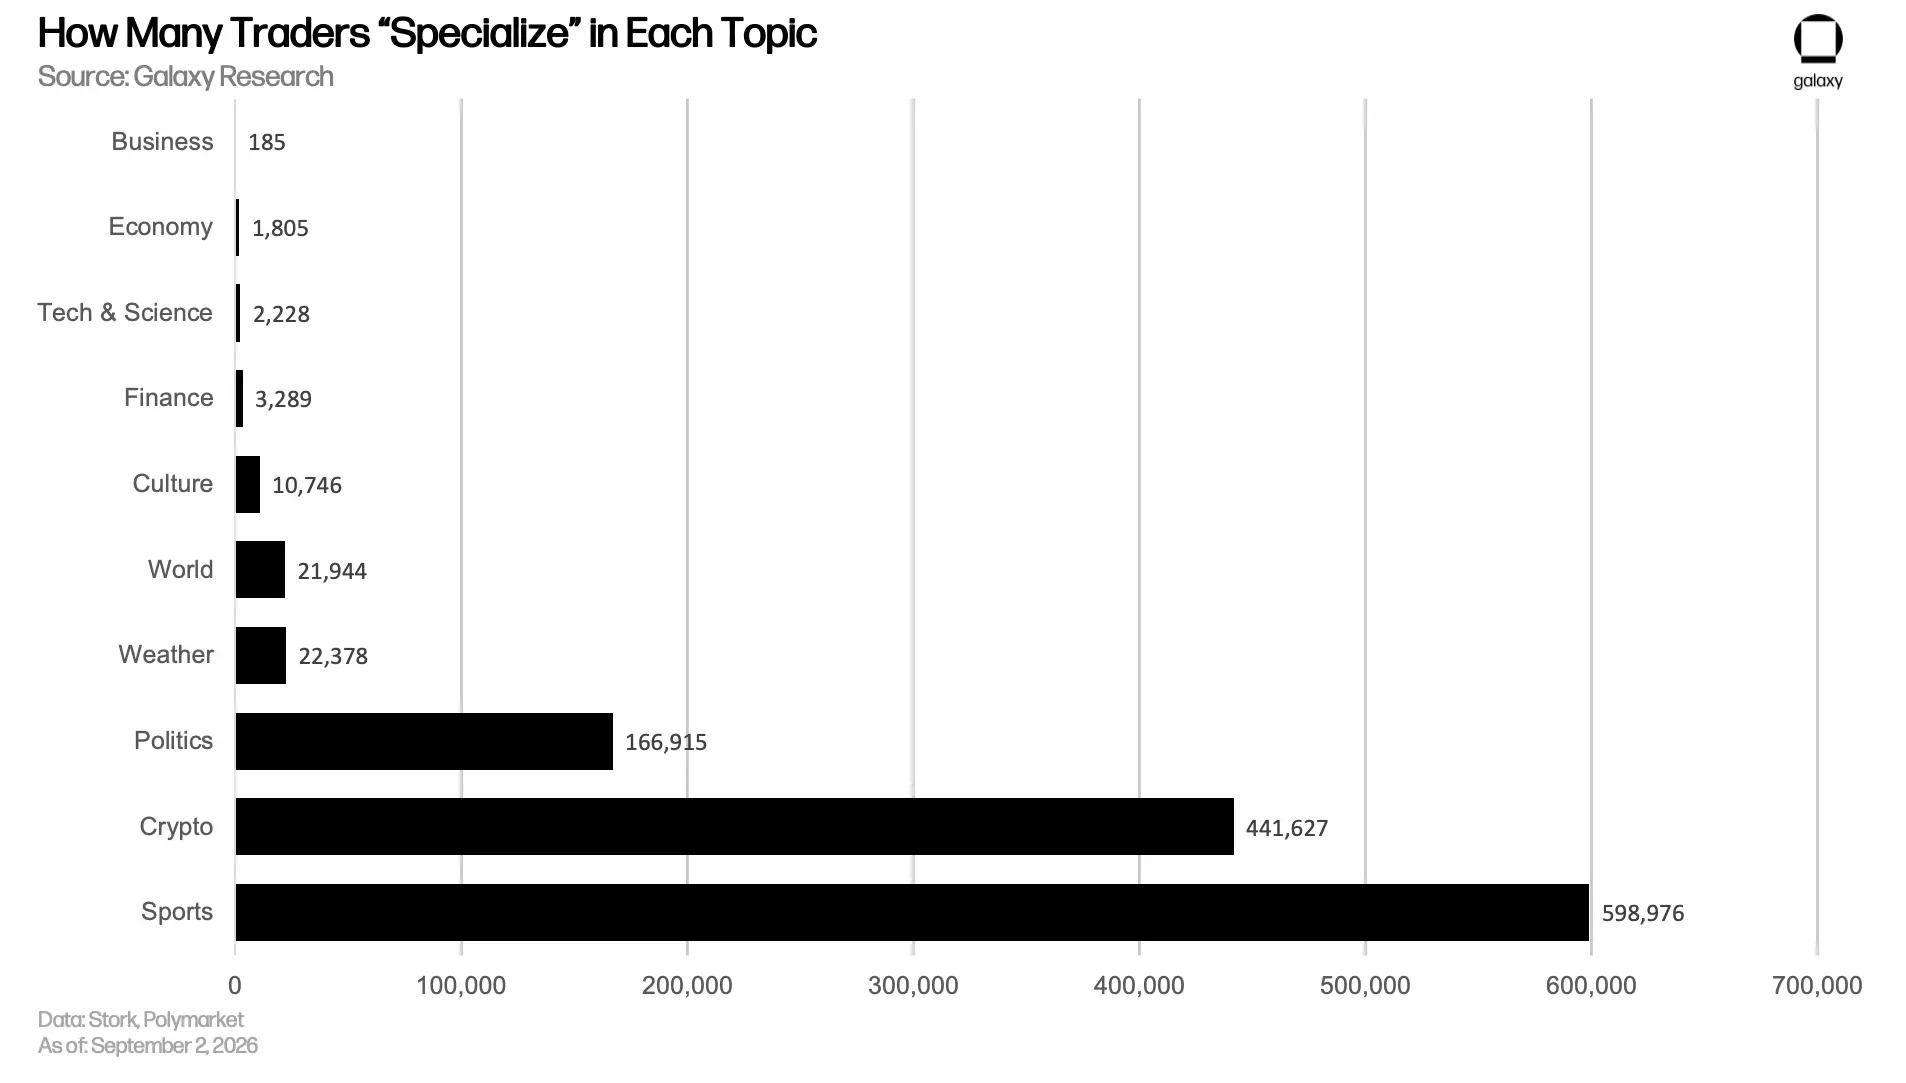
之所以能回答这些问题,是因为 Polymarket 为每个预测市场都添加了标签。为了避免把所有交易者都归为“单一领域交易者”,我们将这些标签合并为十个领域:加密货币、体育、政治、金融、经济、天气、文化、国际事务、科技与科学,以及商业。子类别通常也带有上级类别的标签,例如足球预测市场也会被标记为体育。
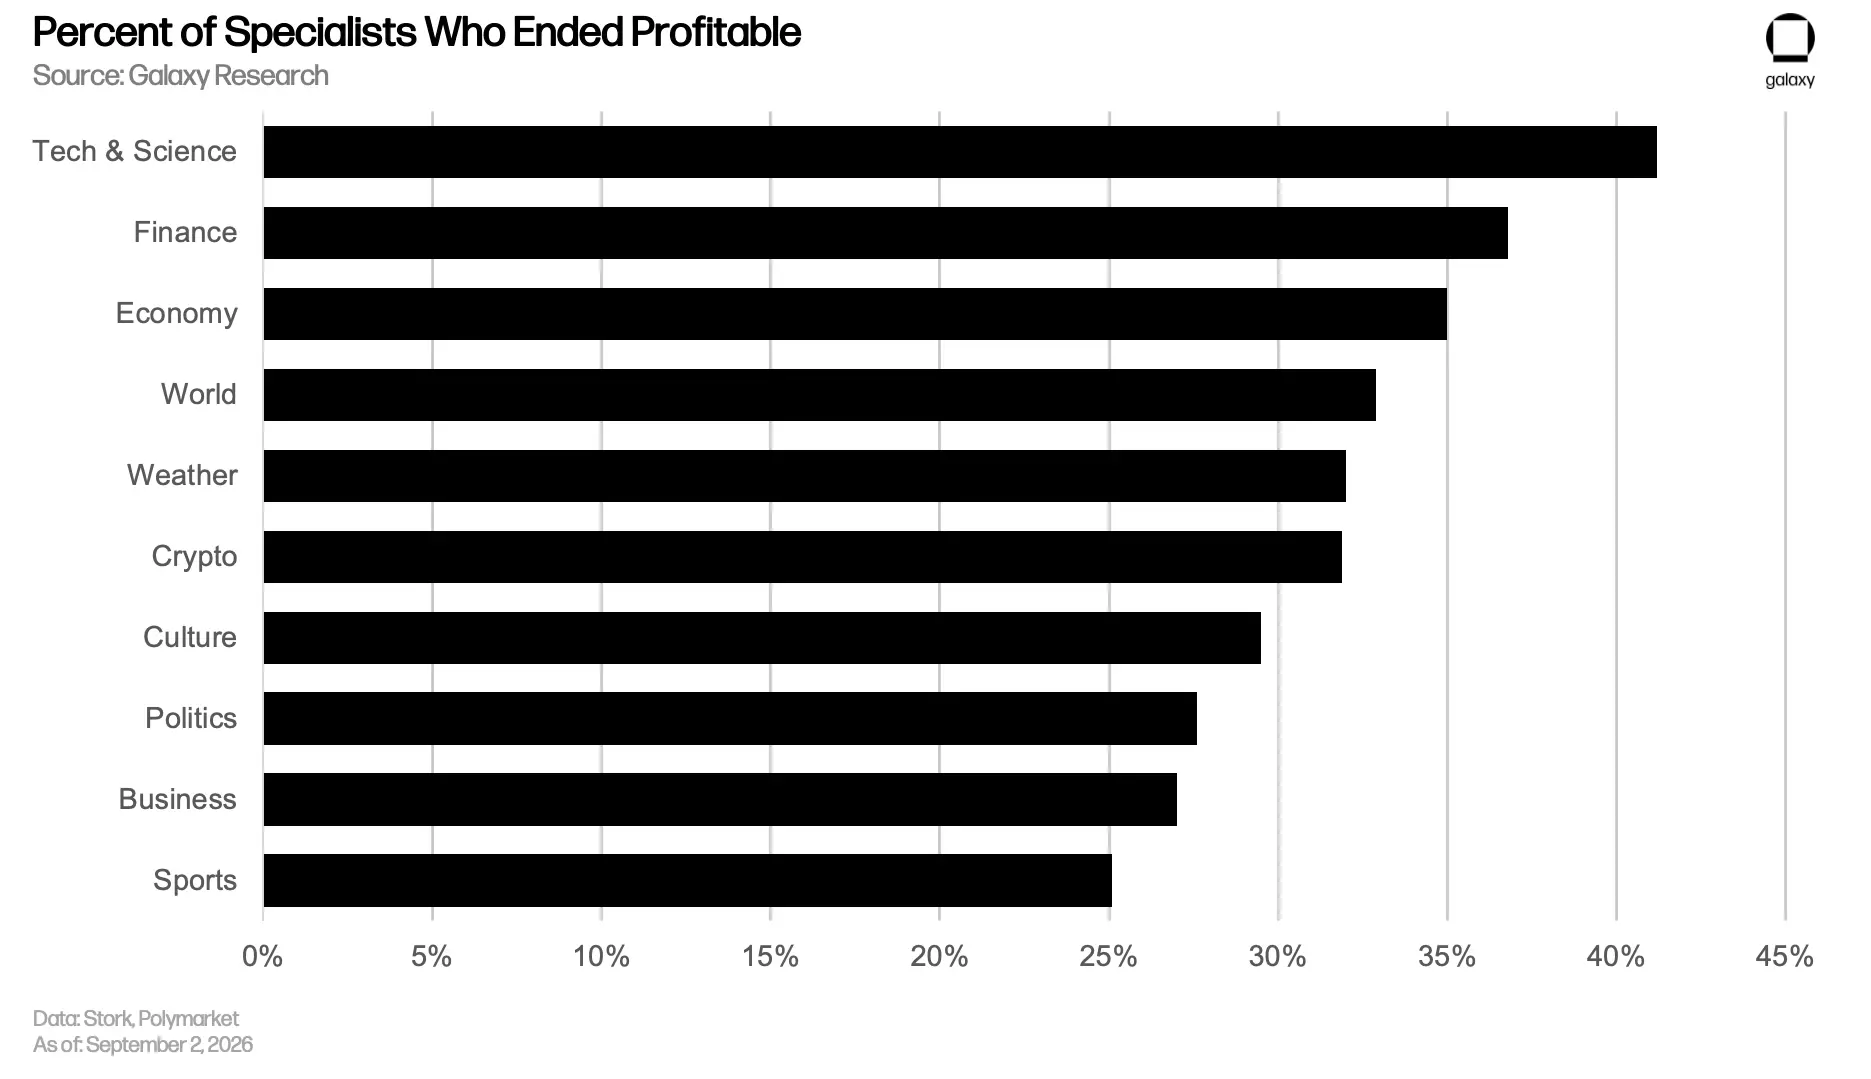
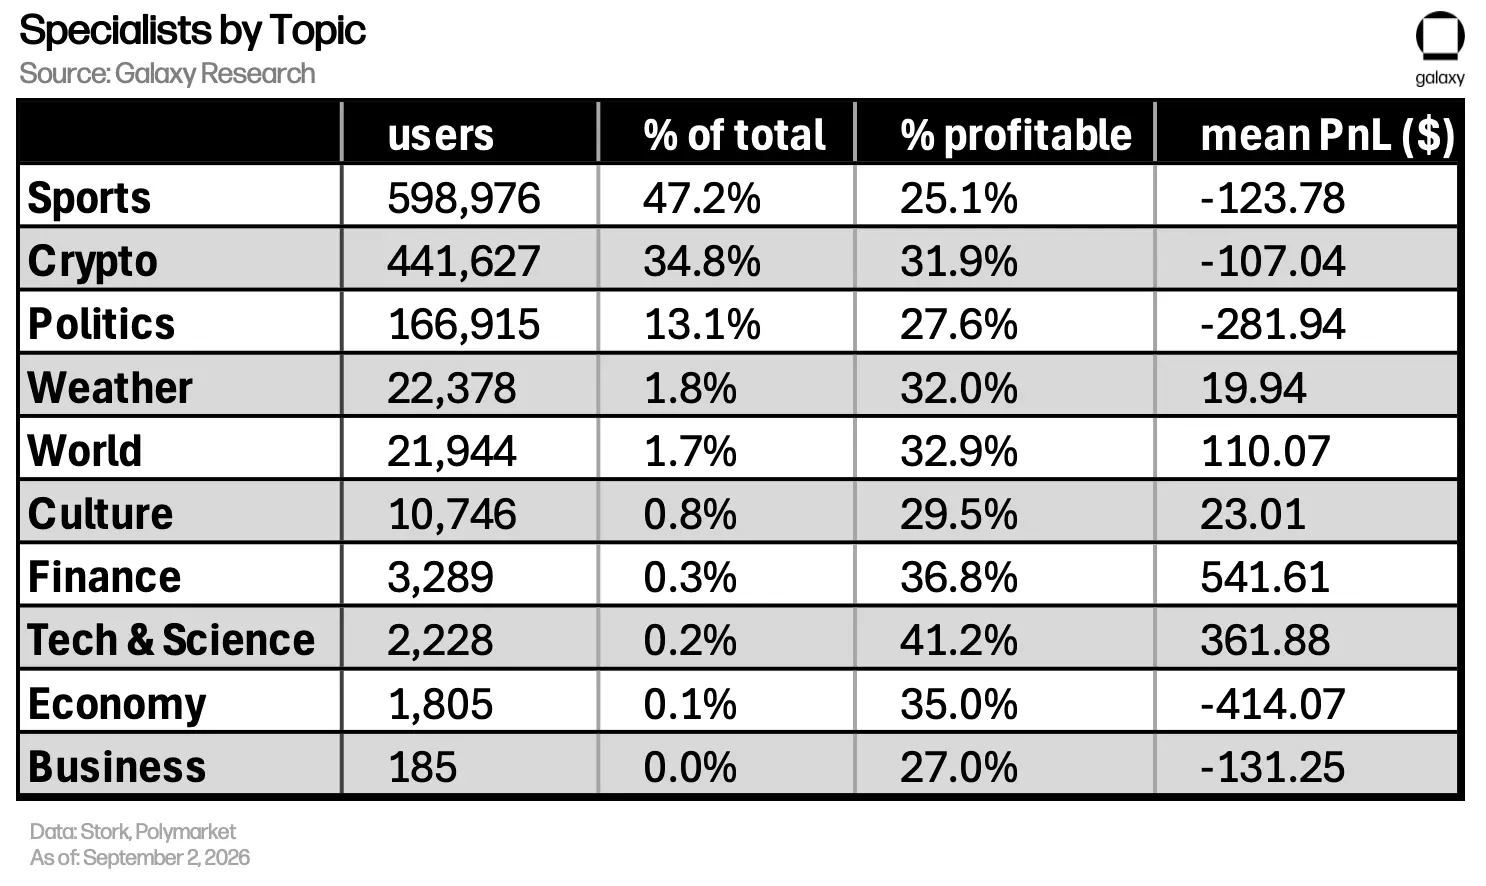
单一领域交易者的表现略差,最终盈利的比例为 28.1%,跨领域交易者则为 30.4%。原因在于,61% 的单一领域交易者集中在表现较差的三个领域:体育、政治和文化。
显然,如果交易者在某个领域确实可能拥有优势,专注于这个领域就能带来更好的收益。一个只交易 OpenAI 模型发布相关预测市场的人,很可能拥有某种优势,而这不一定是内部信息优势,也可能只是善于分析公开信息。一个只在周日交易 NFL 比赛预测的人,大概并没有在做精算分析。
仅体育一项,就占全部单一领域交易者的 47%,其中盈利账户的比例为 25.1%,是所有领域中最低的。除体育、政治和文化外,其他所有领域的单一领域交易者,盈利比例都高于跨领域交易者的 30.4%。其中,金融领域为 36.8%,科技与科学领域为 41.2%。需要注意的是,科技与科学是一个规模较小的类别,样本也较少。
单一领域交易者参与过的预测市场数量中位数为 18 个,跨领域交易者则为 4 个。由于判断是否专注于一个领域,要求交易者至少参与过五个已分类的预测市场,因此,低活跃度账户会默认被归入跨领域交易者。
比较盈利与亏损交易者的持仓时间中位数和单笔持仓金额中位数,可以得出几个结论。
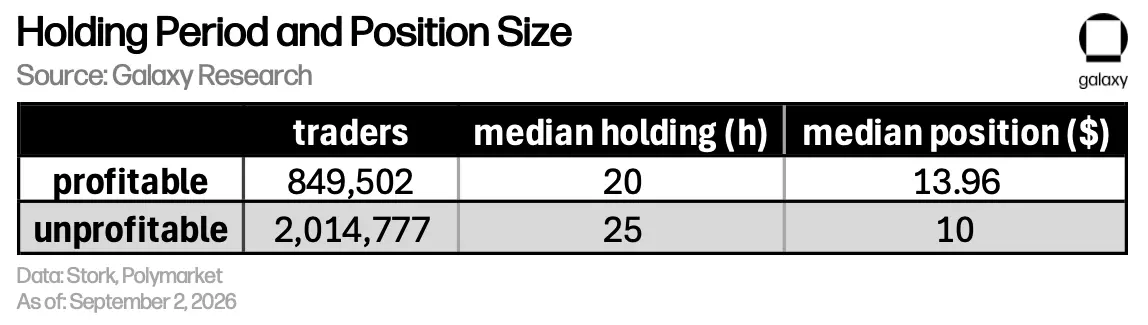
从持仓金额看,盈利交易者的单笔持仓金额中位数为 13.96 美元,亏损交易者则为 10.00 美元。不过,盈利交易者也交易得更频繁,因此,这一差异可能只是活跃度不同所致,而非投入金额本身的区别。按交易者累计建立的持仓数量分组后,在每一组中,盈利交易者的单笔投入都不低于亏损交易者,而且在大多数组中明显更高。
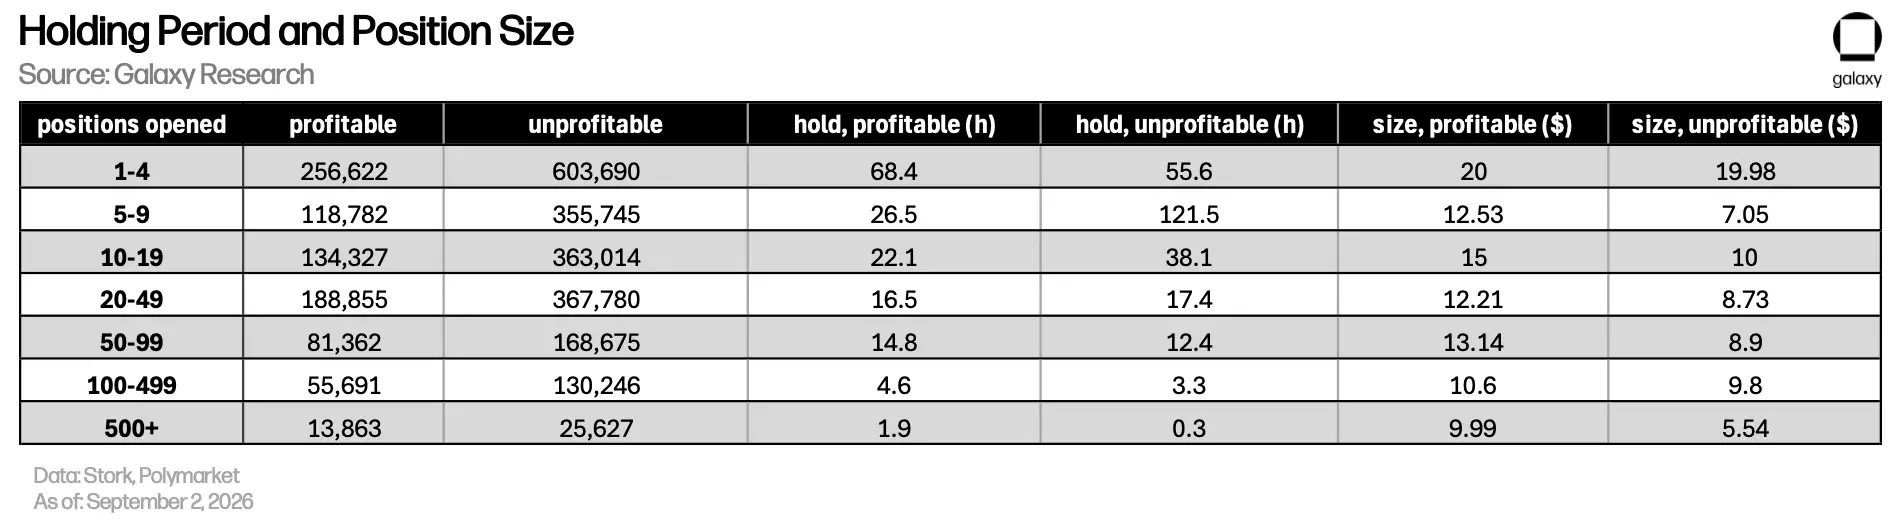
在累计建立过 5 至 9 笔持仓的交易者中,盈利者与亏损者的单笔持仓金额中位数分别为 12.53 美元和 7.05 美元;在累计建立过 50 至 99 笔持仓的交易者中,两者分别为 13.14 美元和 8.90 美元。
持仓时间则不太能说明问题。将所有交易者放在一起看,盈利交易者的持仓时间更短,中位数约为 20 小时,亏损交易者则约为 25 小时。
但按活跃度分组后,持仓时间的关系发生了变化。在一些组中,盈利交易者持仓更久;在另一些组中,亏损交易者持仓更久。因此,我们无法从这些数据中得出“更有耐心”与“更容易盈利”之间存在明确关系。
这与 Meme 币交易有所不同。在 Meme 币市场中,进行“剥头皮”式超短线交易,或快速交易新交易对的人,盈利表现更好。他们通常是狙击交易者或经验丰富的交易者,只持仓几秒钟就迅速获利了结。
关于这类交易者,可以参阅我们的 Meme 币报告 ;关于 KOL 的性质,以及由此带来的交易行为,可以参阅我们的 社交交易报告 。需要说明的是,这种“交易”方式与永续合约或预测市场的交易方式有很大区别。
预测市场最初的目标是汇总信息,发挥群体智慧。但近年来,它们 越来越多地被批评为纯粹的竞猜平台 。本报告呈现的是 Polymarket 用户群体的盈亏分布:其中 69% 最终亏损,而专注于单一领域的最大用户群体,主要交易体育相关预测市场。
Polymarket 于 2026 年 1 月开始对加密货币价格涨跌预测市场收取吃单手续费,到 3 月底,收费范围已覆盖几乎所有类别。以每份合约 0.50 美元的价格为例,在加密货币市场买入 100 份合约、投入 50 美元,吃单方需要支付 1.75 美元手续费,相当于单笔投入资金的 3.5%。
政治、金融和科技类的费率最低,为 2.0%;体育类为 2.5%。散户账户在整个交易历史中损失的资金比例,中位数约为总投入的 0.5%。如今,在事件发生概率为 50% 的情况下,仅一笔吃单交易的费用就已是这一比例的数倍。
可以说,在没有其他形式 补贴 的情况下,多数参与者亏损,恰恰是信息汇总得以实现的前提。掌握信息优势的资金,需要与不具备这种优势的交易者成交。如果 Polymarket 的所有参与者都同样精明, 就不会有人交易 。本报告并未否定预测市场作为发现真相的工具的价值。Polymarket 完全可以让多数参与者亏损,同时为不参与交易的人提供预测参考。承担预测成本的,正是这些噪声交易。
本报告严格限定于国际版平台。Polymarket 的美国交易所与其独立,也是公司近期的主要投入方向。例如,公司为邀请勒布朗·詹姆斯合作而投入的资金就体现了这一点。据 Front Office Sports 报道,Polymarket 每年向詹姆斯支付 1,500 万美元,约为他今年 NBA 打球收入的 4 倍。为遵守 NBA 的规定,他的推广内容也仅限于美式橄榄球相关预测市场。杰特和曼宁也与平台签署了合作协议。
这些营销投入旨在吸引的,正是本数据集中盈利表现最差的群体。从商业角度看,这并不难理解。Polymarket 大概并不在意用户是否盈利。至少在短期内,平台更有动力吸引不加筛选就参与交易的吃单用户,而非更专业的挂单交易者。
近期,Kalshi 的一场争议也值得关注。9 月 20 日,一位在 X 上名为 beniduboss 的量化交易者,指控该交易所夸大加密货币永续合约交易量。这是一项严重指控。
Beni 引用的数据是:ETH-PERP 的 24 小时交易量约为 5.386 亿美元,未平仓合约金额却只有约 310 万美元,这在永续合约市场中极不寻常。作为对照,Hyperliquid 的 ETH-PERP 通常有约 13 亿美元的 24 小时交易量,以及约 31 亿美元的未平仓合约金额。
Kalshi 官方否认了这一指控 ,称对方混淆了预测市场的合约数量与永续合约的名义交易额。截至本文撰写时,监管机构尚未采取行动。
值得关注的是,交易所之外的人其实无法查清这件事。Kalshi 的公开数据流不会标明每笔交易双方的身份,因此,无法仅凭这些数据判断交易双方是否由同一实体控制。而在 Polymarket 上,每笔交易的对手方都是公开地址。这意味着,任何不同意本报告分析的人,都可以自行核查。
随着预测市场不断发展,并进入使用专有订单簿的受监管交易平台 ,外部人士能够核查交易量数据,已不再是理所当然的事。