

美股主要指数上周收涨,但 AI 芯片股没有跟着一起走强。进入本周,科技股的压力仍在延续,银行财报、台积电业绩和美国通胀数据,又将陆续接受市场检验。
这轮行情值得讨论的地方就在这里。指数仍然靠近高位,市场却已经开始重新比较不同公司的增长质量。资金并未全面离场,但对 AI 投入、盈利兑现和融资成本的要求,明显变得更具体。
上周回顾:指数上涨,板块分化扩大
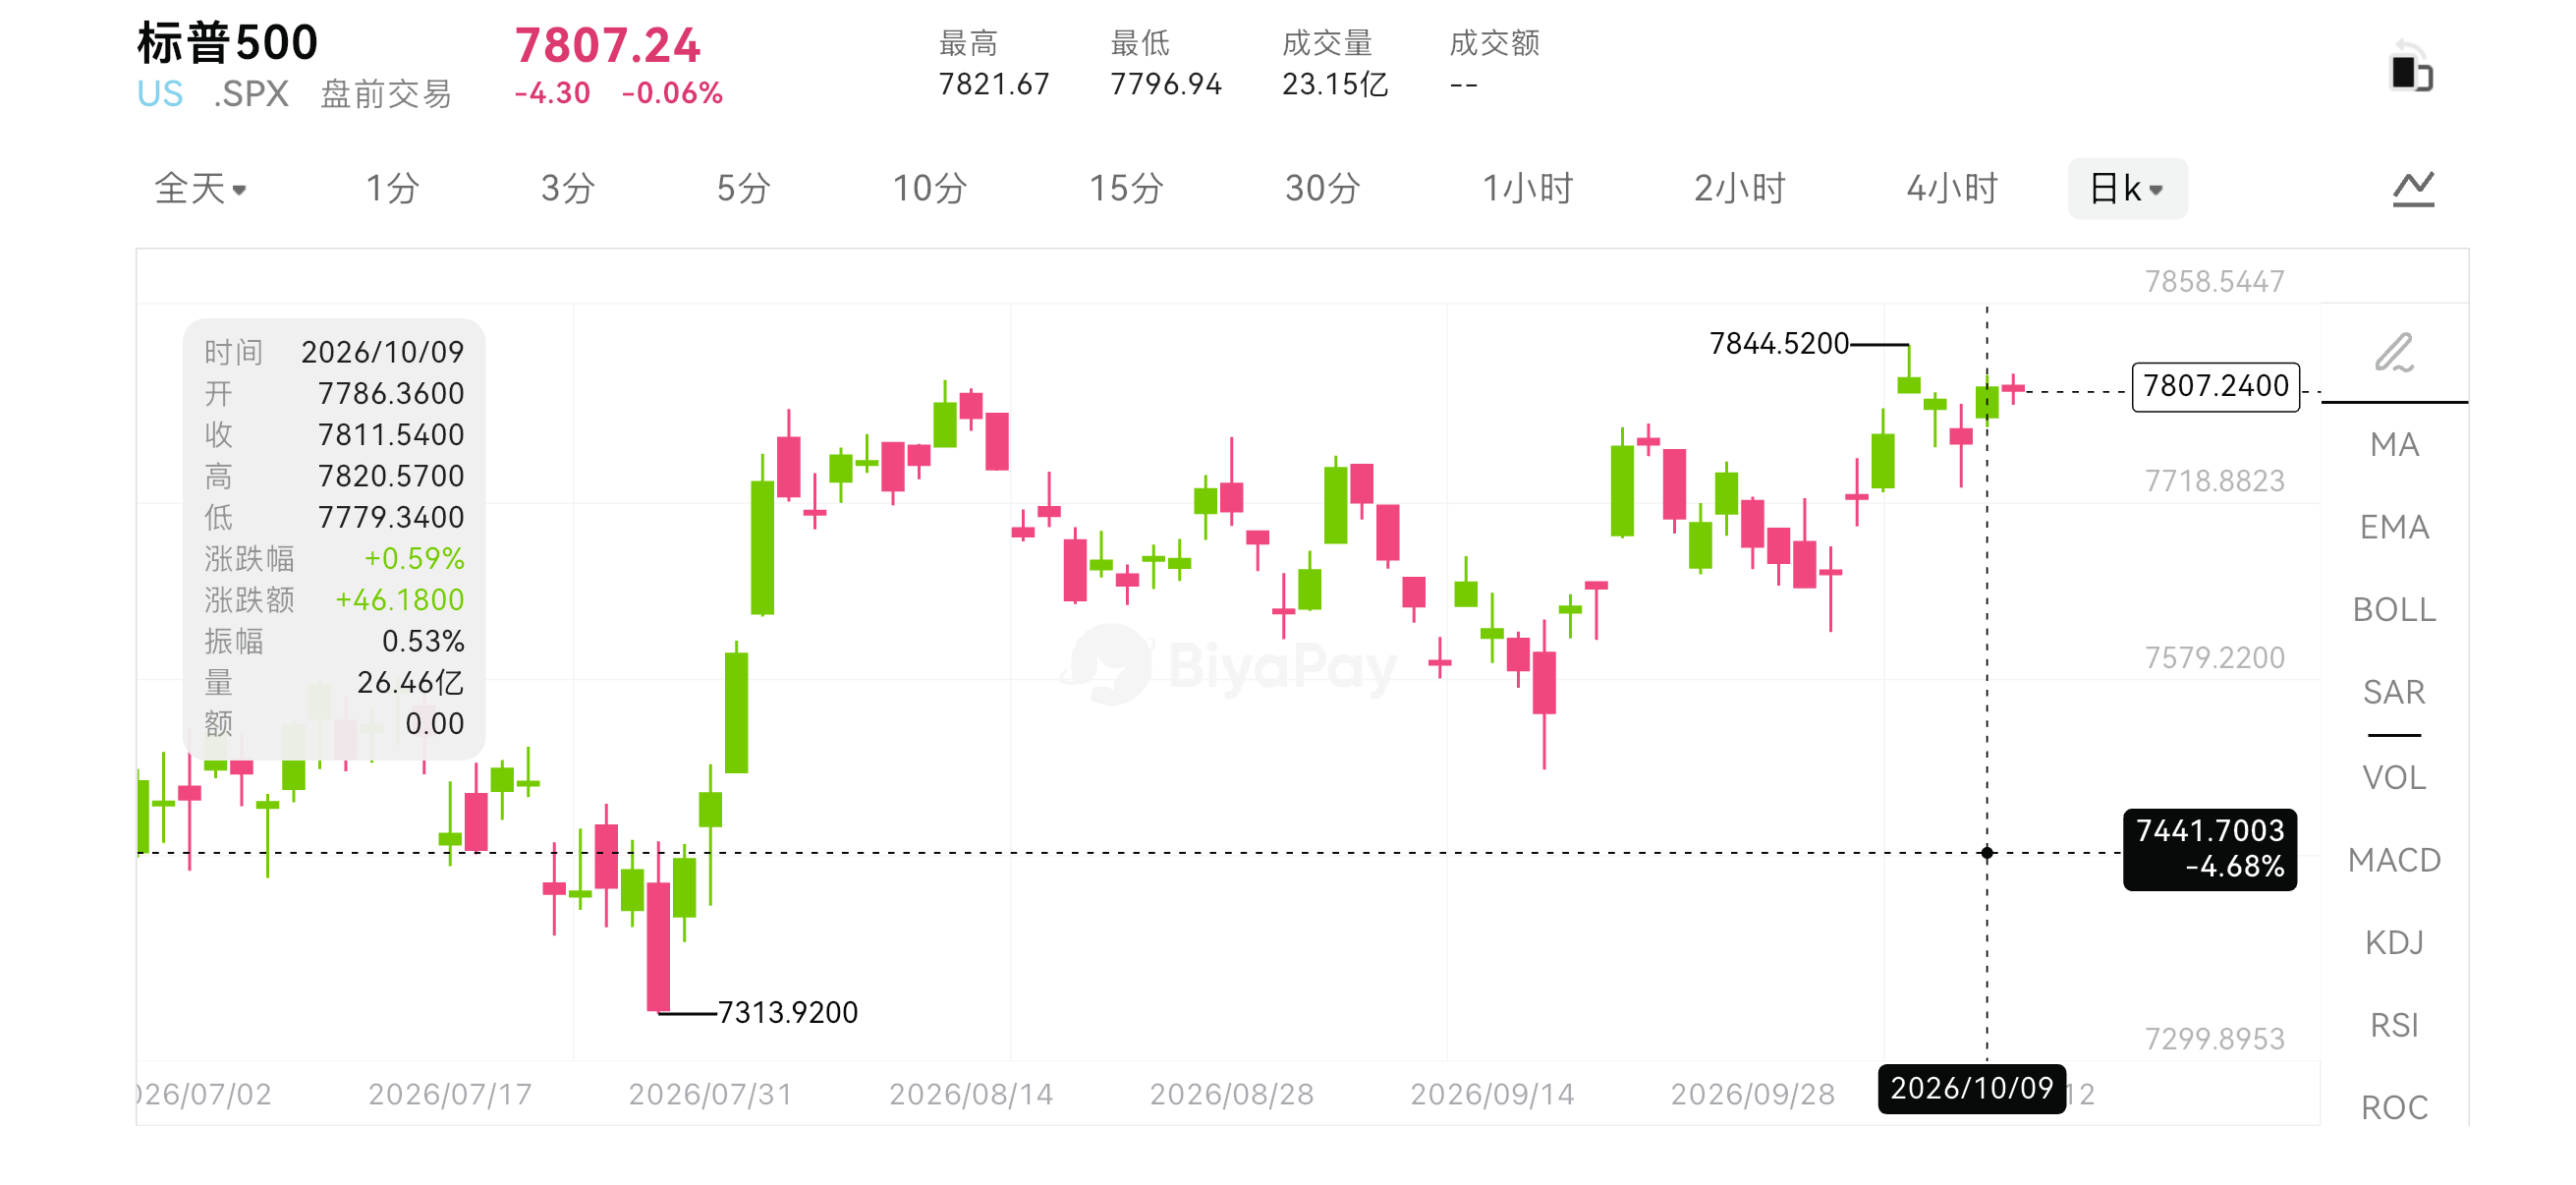
据 BiyaPay 数据显示,截至 10 月 9 日收盘,标普 500 指数报 7811.54 点,全周上涨约 1.2%;道琼斯指数报 51654.95 点,上涨约 0.9%;纳斯达克指数报 27366.17 点,上涨约 0.6%。罗素 2000 指数则下跌约 0.9%。大型股与小盘股表现不同,说明指数的上涨还不能直接等同于整个市场同步回暖。
港股也出现修复。10 月 9 日,恒生指数上涨约 1.8%,收于 24211 点附近,全周上涨约 1%;恒生科技指数当天上涨约 3.1%。互联网股的反弹,为周五的市场表现提供了支撑,但单日修复能否转化为持续行情,还需要观察后续的行业表现和盈利预期。
指数上涨、板块却明显分化,观察市场就需要把不同资产放在一起比较。如 全球一站式资产配置平台 BiyaPay,以 USDT 为核心资金入口,通过一个账户体系连接美港股、加密货币、商品期货、跨境汇款等场景。同时支持 30 余种法定货币与 200 余种数字货币兑换,可以通过 USDT 以 0 佣金参与美港股等真实股票交易。对经常关注多个市场的人来说,这种集中式入口的便利,在于行情观察、币种兑换、交易和后续资金使用能够更连贯地衔接。
AI 芯片承压,市场开始追问收入怎样兑现
英伟达上周收于 229.28 美元,按相邻两周周五收盘价计算,全周下跌约 2.00%;AMD 收于 608.10 美元,下跌约 4.07%。10 月 8 日,两家公司分别下跌约 2.94%和 3.90%,显示 AI 相关股票在周中承受了比较集中的压力。
这一波调整的重要背景,是市场重新审视 AI 企业的收入规模及其统计口径。据报道,OpenAI 向投资者披露的 9 月年化收入接近 500 亿美元,与此前广泛传播的约 700 亿美元存在差异。不过,报道同时指出,两组数字的差异涉及与其他 AI 公司进行比较时的口径处理。因此,不能简单写成“OpenAI 收入突然减少 200 亿美元”;年化收入也不是已经实现的全年收入。
这件事对市场的影响,更多在于增长预期需要重新核算。芯片订单、云服务合同和数据中心建设,最终都需要终端需求支撑。如果 AI 应用收入能够持续增长,基础设施投入就有更清楚的回报来源;如果收入兑现慢于预期,市场便会进一步追问客户的资金来源、算力利用率以及后续采购能力。
因此,芯片股调整并不足以证明 AI 需求已经逆转,却说明资本市场对增长数字的要求正在提高。订单规模、合同金额和年化收入,都需要与实际交付、利润和现金流对应起来。高估值公司尤其如此,因为股价往往已经包含了相当积极的增长预期。
能源与公用事业走强,高利率影响并未消失
上周的相对强势并不只出现在科技领域。以板块 ETF 作为观察样本,能源 ETF XLE 按收盘价计算上涨约 3.60%,公用事业 ETF XLU 上涨约 3.97%。这里反映的是两只 ETF 的表现,不能直接替代所有相关公司的走势。
能源企业与公用事业企业的经营逻辑也不同。油价上涨可能改善部分上游油气公司的收入,却会增加运输、制造和消费企业的成本。公用事业公司的表现则需要结合需求、融资成本和资本开支分析。两类资产同时走强,说明市场在寻找不同的盈利支撑,不能据此认定资金已经完成统一的“防御切换”。
截至 10 月 9 日,美国 10 年期国债收益率约为 5.24%,WTI 原油期货结算价约为每桶 91.85 美元。这两个变量仍然值得重视,前者影响估值和融资成本,后者影响企业成本与通胀预期。即便股指上涨,高资金成本对经营和估值的约束也不会因此消失。
港股修复能否延续,要看行业而非只看恒指
港股上周五的反弹,进入本周后继续呈现分化。10 月 13 日,恒生指数收涨约 0.3%,恒生科技指数却下跌约 0.79%。银行、房地产、光通信等方向上涨,半导体和存储相关股票承压,说明指数表现与科技板块表现并不完全一致。
对港股科技公司而言,美股 AI 产业链的变化会影响情绪,但公司的收入结构仍然决定中期经营表现。互联网企业需要观察广告、电商、云业务及 AI 投入的回报;消费电子企业要看终端需求与订单;半导体企业则还要区分产品类型、产能利用率和价格变化。不同公司受到的影响,很难用“科技股”三个字统一解释。
本周关注:通胀与财报同时检验市场预期
本周一的美股表现,已经体现出这种分化。10 月 12 日,道指上涨约 0.4%,纳指下跌约 0.4%,标普 500 指数小幅收低。Meta 上涨约 3.4%,而英伟达、AMD 和美光分别下跌约 1.3%、2.3%和 3.9%。科技股内部也没有统一方向,芯片承压与部分平台公司走强可以同时发生。
CPI 与零售销售,要放在一起看
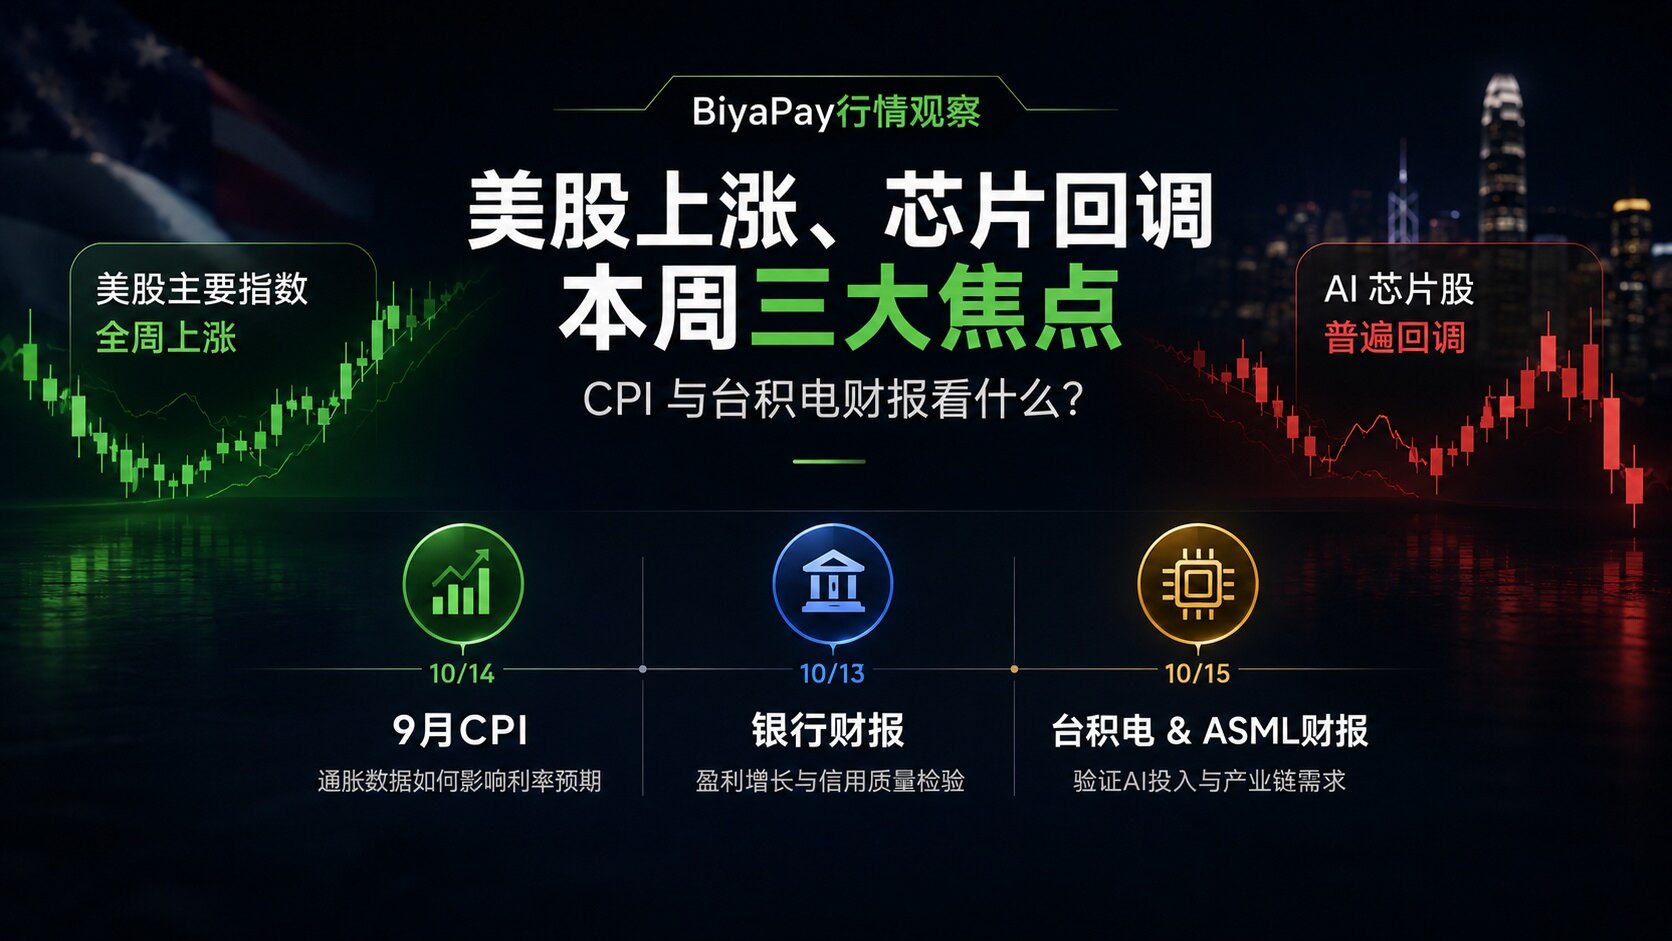
根据官方日程,9 月 CPI 将在 10 月 14 日公布,9 月 PPI 将在 10 月 15 日公布,9 月零售销售也安排在 10 月 15 日发布。上述数据的发布时间均为美东时间上午 8 点 30 分,对应北京时间当天晚上 8 点 30 分。
CPI 影响市场对消费端价格压力的判断,PPI 提供生产端成本线索,零售销售则帮助观察需求韧性。三组数据需要结合起来分析。如果价格上涨而需求依然强劲,市场可能继续提高对高利率维持时间的预期;如果消费走弱,价格压力却没有同步缓和,企业就可能面对收入增长放慢与成本居高不下的双重约束。
零售销售尤其需要注意口径。它统计的是名义销售额,金额增长可能来自销量,也可能受到价格上涨影响。判断消费是否改善,需要进一步看商品类别和价格变化。数据偏强未必只带来利好,数据偏弱也未必会让股票立即上涨,关键在于它怎样改变利率与盈利预期。
银行财报,看盈利,也看信用质量
摩根大通与高盛均安排在 10 月 13 日发布第三季度业绩。截至本文信息截止时点,相关结果仍属于待公布事项,不能提前写成已经超出或低于预期。
银行财报的观察重点,除了每股收益,还包括净利息收入、存款成本、贷款需求及信用损失拨备。高利率可能提高资产收益,但存款竞争和融资成本也会侵蚀部分收益。交易、承销与并购业务,则提供资本市场活跃程度的另一组线索。把这些指标放在一起,才能判断盈利增长来自经营改善,还是少数业务和一次性因素。
银行也是观察经济压力的窗口。如果消费信贷、逾期和坏账数据保持稳定,市场对需求韧性的判断就有更多依据;如果信用质量开始恶化,即便当季利润不错,也需要考虑未来拨备和贷款增长受到的影响。
台积电与 ASML,验证 AI 投入如何传导
ASML 计划于 10 月 14 日公布第三季度业绩,台积电第三季度法说会安排在 10 月 15 日北京时间下午 2 点。两家公司分别处于半导体设备与晶圆制造环节,可以提供不同层次的产业链信息。
台积电已经公布的 9 月收入约为 5118.57 亿新台币,同比增长 54.6%,环比下降 0.6%;前三季度累计收入同比增长 41.1%。这说明收入仍保持较快增长,但月度收入公告并不包含完整的利润和现金流信息,不能单凭收入增速判断经营质量。
本周财报更值得关注的是毛利率、先进制程需求、资本开支和下一季度指引。对 ASML,则需要结合新增订单、订单结构和客户扩产计划判断。设备订单与当期交付之间存在时间差,晶圆制造收入与终端应用收入之间也存在传导距离,两家公司提供的是产业链证据,而不是对整个 AI 市场的统一答案。
上周指数上涨,说明市场仍然愿意为部分公司的增长付出价格;芯片股回调,则说明这种意愿越来越依赖具体证据。本周的通胀数据决定资金成本预期,银行财报检验经济与信用状况,台积电和 ASML 业绩检验产业链需求。接下来行情的关键,是企业给出的盈利和现金流,能否继续支撑价格中已经包含的增长期待。