

原创 | Odaily 星球日报( @OdailyChina )
作者|Azuma( @azuma_eth )
刚刚过去的这个周末,埃隆·马斯克(Elon Musk)在 X 上连续丢出多条预言,往原本就暗流涌动的 AI 算力基建市场扔下了一颗深水炸弹。
面对硅谷仍在津津乐道的“囤卡暴富神话”, 马斯克先是冷酷地预言大量算力将“搁浅在建了一半的数据中心里”,随后又直接给全球 200 多家新兴算力云厂商(Neocloud)下达了死刑判决 —— 随着债务市场大门紧闭,这些公司即将迎来一场“孔雀鱼级别的批量死亡与兼并”(guppy-level death and consolidation)。
耐人寻味的是,就在抛出这番“算力看空论”的几天之前,马斯克刚刚在 SpaceX 的三季度财报电话会上炫耀自家的算力供不应求,各大云厂商和数十家初创公司正没完没了地排队求租。
一边是自家算力门庭若市、自称刚刚敲定 400 亿美元的巨额买卡贷款;另一边却高调宣判同行即将团灭。马斯克这个周末的接连开炮,究竟是行业先行者的善意吹哨?还是一场目标明确的精准猎杀?
死亡预言:从算力搁浅,到行业团灭
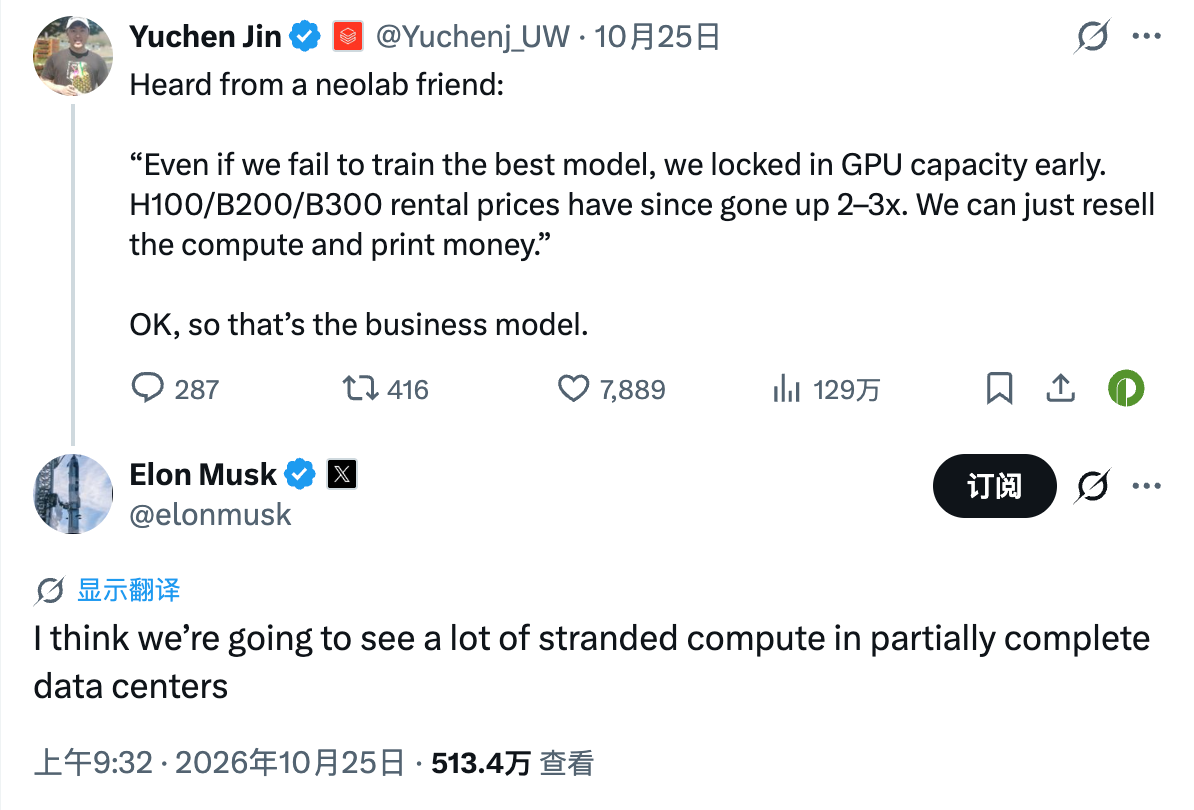
这场舆论风暴的起点,源于 10 月 25 日硅谷博主 Yuchen Jin 分享的一段圈内轶事。一位 AI 实验室的朋友向他透露了当前的荒诞生态:“就算我们训不出最好的模型也没关系,我们早早锁死了 GPU 产能。现在 H100、B200、B300 的租赁价格翻了两三倍,光靠倒卖算力就能直接印钞。”
在这条把“算力二道贩子”当成商业模式的推文下,马斯克泼出了第一盆冷水: “我认为我们很快就会看到大量搁浅算力(stranded compute),困在那些只建了一半的数据中心里。”
紧接着,手握大量“带电土地资产”的硅谷风险投资人 Chamath Palihapitiya 下场站在了马斯克一边(往后看,总感觉这俩人是有预谋的),发布长文对马斯克的观点进行了逐帧拆解,直指 2027 年将是 AI 算力基建的“残酷出清之年”。
Chamath 提到,现在有四大难题摆在 Neocloud 厂商的面前。
- 组织与资金错配 :大多数 Neocloud 管理混乱且资本薄弱;而传统超大规模云厂商(Hyperscalers)极其官僚,光签一份保密协议就要 3 个月,托管期长达 18 个月。
- 2027 年的管线延误与算力截留 :现有基建管线的延期将在 2027 年集中爆发。届时传统大厂必然优先满足内部需求,对外则通过“模型路由器”强行抽成。大量已付款的 GPU 将躺在仓库里吃灰,回报率远低于资本成本 —— “除了一家公司之外(疑暗示 SpaceX),所有人都会面临这个问题。”
- 土地与电力的物理死结 :在算力重镇西得州,获取矿产权利豁免比以往任何时候都慢;东得州则充满法律风险;各地电网彻底过载,电力公司为了清理“占坑者”,势必大幅提高前期的资金承诺门槛。
- 死穴——违约赔偿金(LD)条款 : 这是压垮骆驼的最后一根稻草。缺乏高可用算力运维经验的 Neocloud 一旦遭遇施工延期或宕机,无法兑现正常运行时间承诺,客户合同中严苛的违约赔偿金条款将直接触发惩罚,导致其失去投资级包装甚至被大客户抛弃。
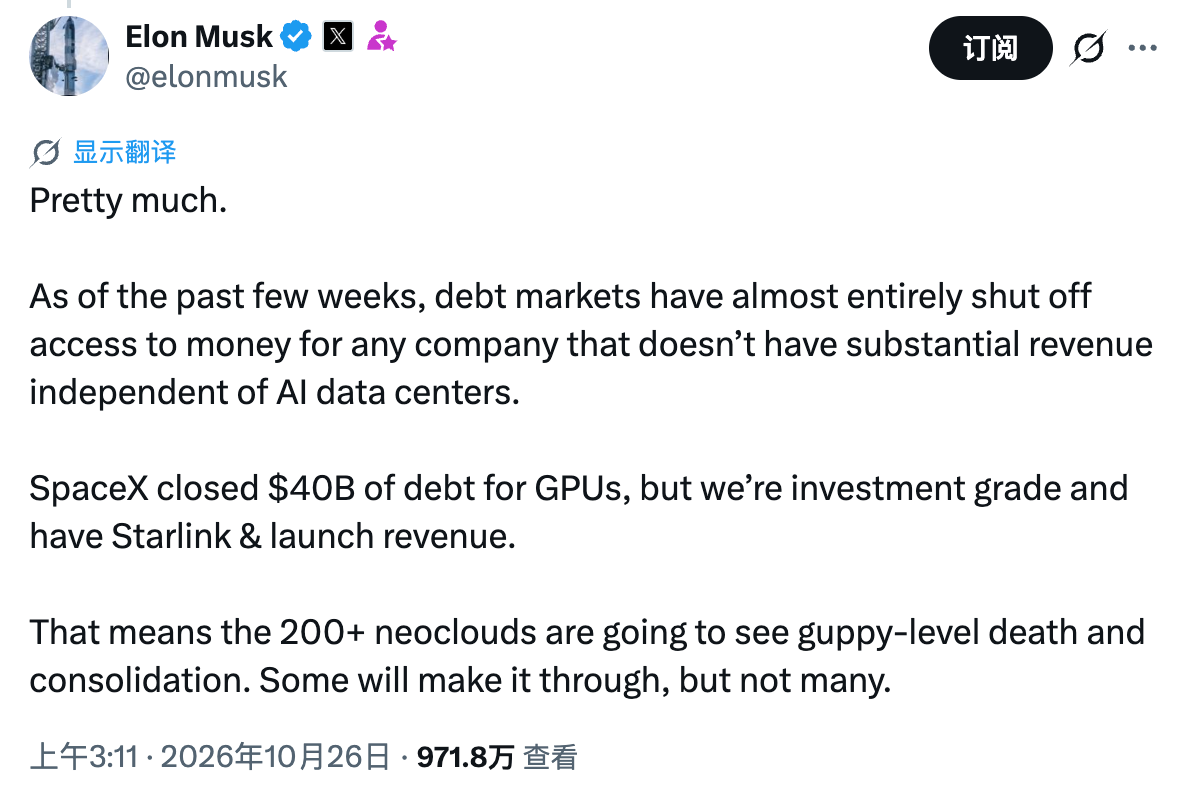
面对 Chamath 的精准递刀,马斯克随后给出了最致命的一击补刀:“差不多就是这样。 在过去几周里,对于任何没有独立于 AI 数据中心之外的收入来源的公司,债务市场几乎已经彻底关上了大门。 SpaceX 刚刚敲定了 400 亿美元的债务用于购买 GPU,但我们是投资级(Investment Grade)信用,而且有星链和火箭发射收入兜底。这意味着,200 多家 Neocloud 将迎来孔雀鱼级别的死亡和整合。少数能活下来,但不会多。”
随后马斯克还特意强调了一句:“ SpaceX 绝不会收购任何一家 Neocloud,因为那毫无意义。 ”
风暴前夜:“借钱买卡”的飞轮为何突然卡死?
马斯克的话虽然刺耳,但他戳中的确实是当前 Neocloud 行业最脆弱的命门 —— 物理交付的“卡等电”困局,遇上了金融市场的“抽贷潮”。
过去两年,以 CoreWeave、Nebius、Crusoe 等为代表的 Neocloud 玩家,跑通了一套极高杠杆的资本飞轮 —— 先找大客户签下 3 到 5 年的长期算力承购合同;再拿这份合同和采购的 GPU 作为抵押,向华尔街借入百亿级别的私人信贷或高收益债;最后买卡、租机房、收租金还本付息。
然而进入 2026 年 10 月,这套建立在“无限扩张”假设上的飞轮同时在物理端和资金端遭遇了急刹车:
第一重暴击来自物理瓶颈的转移,即市场从“缺芯片”变成了“缺插座”。 正如马斯克早在 2024 年就预警的那样,AI 的瓶颈沿着“芯片 → 变压器 → 电力”的路径传导。如今英伟达的显卡正源源不断地出货,但配套的变电站、并网许可、冷却系统以及带电的机房外壳却严重滞后。天价买来的显卡一旦卡在半拉子工地里插不上电,就无法产生哪怕一分钱的租金现金流。
第二重暴击来自债权人的恐慌与时间错配。 显卡在仓库里吃灰,但债主的计息表却一秒都不会停。就在此次嘴炮战爆发前十天(10 月 13 日至 16 日),行业龙头 CoreWeave 刚刚经历了一场惨烈的“股债双杀”:
- 尽管 CoreWeave 手握高达 1042 亿美元的合同积压订单,但其账面总债务已滚雪球般膨胀至 356 亿美元(若计入 163 亿美元的租赁负债,广义债务承诺已超 510 亿美元);二季度单季净利息支出就高达 6.4 亿美元,远超其经营造血能力,直接将公司拖入 6.26 亿美元的巨额净亏损。
- 10 月中旬,债券市场率先发难。CoreWeave 2032 及 2031 年到期的债券收益率一路飙升,先后触及 15%—16% 的垃圾债危机水位(债券价格跌至面值的 80 美分以下),五年期信用违约掉期暴涨至 1000—1200 个基点(隐含未来五年违约率超 60%),股价更是在单周内暴跌超 20%。
- 值得一提的是,在 10 月 13 日 CoreWeave 债券收益率上冲当天,Chamath 曾在 X 上贴出走势图,并配上“?”的表情,而马斯克在底下则留言了一句“糟糕”(Yikes),结果次日 CoreWeave 股价直接暴跌 15% —— 再加上刚刚过去的这个周末,这已经是两人在半个月内第二次一唱一和地联手做空同行情绪。
这就是马斯克口中“死循环”的真相。 Neocloud 买卡的钱需要立刻支付,而 1000 多亿美元的积压订单却要分好几年才能变成现金;一旦机房通电延期、融资利率飙升至 15%,中间的流动性缺口就会瞬间变成吞噬企业的黑洞。
吹哨人还是猎杀者?马斯克的阳谋
看懂了行业的脆弱性,再回头审视马斯克的这场突然唱空,就会发现这绝非单纯的“行业风险提示”,而是一场时机拿捏到极致的商业狙击。 因为在这场危机中,马斯克恰恰是最大的潜在既得利益者。
首先看 SpaceX 如今的真实底牌。随着将 AI 业务深度整合为旗下的“超级智能”(Super Intelligence,简称 SI)部门,如今的 SpaceX 早已不再只是一家航天与卫星通信公司,而是全球最凶猛的 AI 算力巨头。
10 月 21 日,SpaceX 在刚刚披露的 2026 年三季度财报中表示:
- SpaceX 第三季度总营收暴涨 161% 至 145.75 亿美元,净利润达 44 亿美元;
- 其中,超级智能部门单季营收高达 75.6 亿美元(同比增长约 830%),历史性地超越了星链所在的连接业务(52.48 亿美元)和航天发射业务(17.67 亿美元),占到公司总营收的半壁江山以上;
- 截至 9 月底,SpaceX 的铭牌算力规模已达 1.7 吉瓦,单季资本支出高达 195.9 亿美元(其中 164.4 亿美元砸向了 SI 业务),并刚刚通过私募债完成了 400 亿美元的场外芯片融资,用于采购明年一、二季度到货的英伟达 GPU。
把这份财报摆在桌面上,马斯克连番炮轰 Neocloud 的三层动机便昭然若揭。
首先是商业模式上的降维打击 —— “电等卡”打“卡等电”,“现货高溢价”打“签低价长约”。
大多数 Neocloud 需要仰赖第三方商业地产商建机房,为了向银行贷款,不得不与客户签下 3 到 5 年的锁价长约;而在如今算力紧缺的环境下,早年签下的长约反而锁定了低廉的利润率。
反观 SpaceX,凭借在孟菲斯等地展现出的工业级垂直整合能力,走的是“电等卡”路线 —— 明年计划准备 20 吉瓦的电力与冷却能力,去匹配 10 吉瓦的算力。更关键的是,SpaceX 依靠星链和火箭发射每年产生上百亿美元的稳定现金流和投资级信用,根本不需要靠签低价长约去求银行放贷。因此,SpaceX 对那些手里有卡却插不上电的同行喊话“你们的算力要搁浅”,本质上是在向全市场宣告:“只有我这里有现成的电和插座。”
二是心理战与釜底抽薪 —— 吓退同行的客户与债主。
正如市场观察人士所指出的,Neocloud 尽管债务高企,但只要客户继续给订单、经营现金流维持高增长,大部分头部玩家依然有机会用时间换空间熬过难关。
马斯克的狠辣之处在于,他表面上是在唱衰 Neocloud 的资金链,实际上是在恐吓 Neocloud 的下游客户与上游债主。 当全球最具影响力的科技巨头公开断言“200 多家新云厂商要像孔雀鱼一样死掉”、“债市已经关门”时,哪家大模型公司或企业客户还敢把关乎生死的算力业务交给一家“可能随时暴雷”的新云厂商?一旦客户因为恐慌而转向 SpaceX,或者银行进一步收紧再融资,原本能活下来的 Neocloud 也会因为资金流断裂而假戏真做。
三则是产业链层面的立场博弈 —— 老黄肯定希望买家都活着,但老马只想让同行早点死。
把马斯克的表态与英伟达 CEO 黄仁勋几天前的发言对比,更显商业博弈的微妙。就在十月中旬 CoreWeave 暴跌之际,持有其约 10% 股份的英伟达立刻由黄仁勋出面力挺,强调 Neocloud 需求爆表、资金问题终会解决。
老马和老黄态度各异的原因很简单。 黄仁勋是“卖铲子”的,他需要所有买卡的 Neocloud 都活下去,才能维持英伟达的溢价与分散的买家生态;而马斯克既是芯片的超级买家,又是直接下场卖算力的庄家。 同行如果倒闭,不仅腾出来的英伟达高端芯片配额会被 SpaceX 顺势吃下,溢出的高端算力租客也会被迫流向 SpaceX。
至于一直在和马斯克“唱双簧”的 Chamath,8 月时也曾公开表示,自己和合伙人已经收购了将近 6 吉瓦的电网电力与表后发电(behind-the-meter)容量,这些容量将从现在起到 2029 年分批爬坡并网。 换句话说,Chamath 手里正攥着近 6 吉瓦已通电的数据中心土地待价而沽 —— 越是渲染 2027 年“卡等电”的恐慌,他手里的“带电地皮”就越能卖出天价。
AI 未必会迎来寒冬,但算力基建是该洗牌了
需要客观指出的是,马斯克口中“债市彻底关门”的说法仍带有一定的夸张色彩。就在他放话前不久,Nebius 刚刚拿到了花旗集团领投的 35 亿美元贷款,Lambda 也在月初获得了 10 亿美元的投资级融资。 资金并没有从 AI 基础设施领域逃离,但无差别撒钱的草莽时代确实已经终结。
但不得不承认,马斯克引发的这场舆论海啸,正在加速催化 AI 算力市场在 2026 年底至 2027 年的结构性转向。
在这场洗牌中, 资本市场对算力公司的评估标准已悄然巨变,从单纯看重积压订单的增长,转向了残酷的偿债能力与现金流久期匹配。 拥有非 AI 独立现金流、具备投资级评级的全能巨头依然能以极低成本借入数百亿美元,而纯靠借债买卡、缺乏自有造血能力的“单腿跳” Neocloud,则将被迫承受 12%—15% 以上的惩罚性融资成本,最终沦为巨头兼并或资产清算的猎物。
与此同时, 行业的竞争壁垒也彻底从早期的“抢显卡”转向了“抢电力与交付确定性”。 2027 年将无情检验所有算力大厂的工程交付底色:谁能搞定土地矿权、攻克电网并网排队、快速交付带电带液冷的高可用机房,谁就能吃下高溢价的现货红利;反之,囤积再多的高端芯片,在严苛的违约赔偿条款面前也只会变成贬值的负资产。
在这种压力下,下游买家群体同样在发生分化 ,头部闭源大模型厂商正不惜重金向 SpaceX 抢购高确定性的现货算力,而更多传统企业则开始绕开中间商,自建中小型数据中心来运行开源模型,以追求数据安全与成本可控。
归根结底,马斯克的“搁浅算力论”并非在给 AI 行业吹响寒冬的哨声,恰恰相反,它宣告了 AI 算力从“PPT 圈地加杠杆”迈入了“拼资产负债表、拼重工业交付能力”的新周期。 在这场即将于 2027 年全面爆发的洗牌中,需求依然滚烫,但牌桌上的大部分“孔雀鱼”筹码,注定要被金字塔尖的巨鲨收入囊中。