

Alphabet兼谷歌联合创始人桑达尔·皮查伊。图片经由AI生成
文|李海伦
编辑|徐青阳
美国当地时间10月28日,谷歌母公司Alphabet发布了截至9月30日的2026财年第三季度财报。
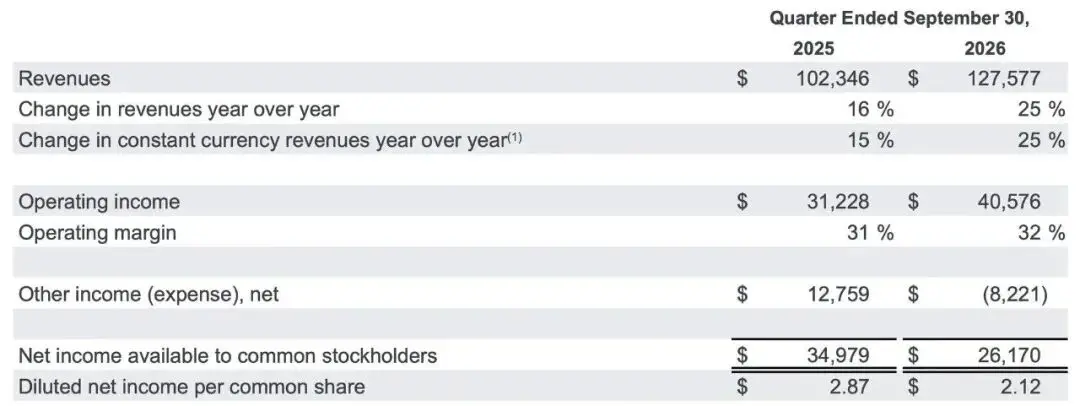
尽管营收保持增长,Alphabet第三季度营收、调整后每股收益和自由现金流均低于华尔街预期,未来资本开支还将进一步增加,导致公司股价在盘后交易中下跌9.79%,至293.09美元。
财报显示,Alphabet第三季度营收达到1275.77亿美元,较上年同期的1023.46亿美元增长25%。尽管Alphabet营收同比增长25%,连续第13个季度实现双位数增长,但当季1275.77亿美元的实际营收仍低于华尔街分析师预期的1282.2亿美元。
营业利润达到405.76亿美元,同比增长30%;营业利润率为32%,高于上年同期的31%。
净利润方面,尽管Alphabet第三季度营收同比增长25%,但归属于普通股股东的净利润却同比下降25%,从上年同期的349.79亿美元降至261.70亿美元。
主要原因是权益证券公允价值变动导致其他损益由上年同期的127.59亿美元收益转为82.21亿美元亏损,其中权益证券公允价值变动造成86.64亿美元净损失。摊薄后每股收益为2.12美元,低于上年同期的2.87美元;按剔除权益证券损失影响的口径计算,每股收益为2.67美元,低于华尔街分析师预期的3.02美元。
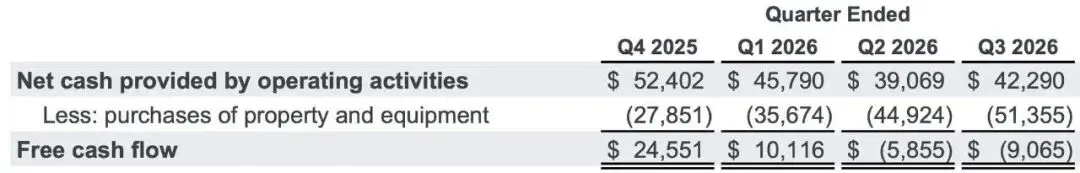
现金流方面,Alphabet第三季度自由现金流为负90.65亿美元,而上年同期为正244.61亿美元,同比减少335.26亿美元。同期资本开支达到513.55亿美元,较截至2025年底的239.53亿美元增长约114%。
公司维持2026年1950亿至2050亿美元的全年资本开支指引,并预计2027年资本开支将显著增加。
Alphabet首席执行官桑达尔·皮查伊(Sundar Pichai)在财报中表示,AI投资正在推动搜索业务增长,包括商业查询在内的搜索查询量同比增速创下过去五年来的新高。谷歌云营收同比增长103%,第一方模型API每分钟处理近320亿个Token,超过一年前的四倍。在消费级产品方面,Gemini App用户达到10亿,成为谷歌历史上增长最快的产品;YouTube Music与Premium全球订阅用户也突破1.5亿。
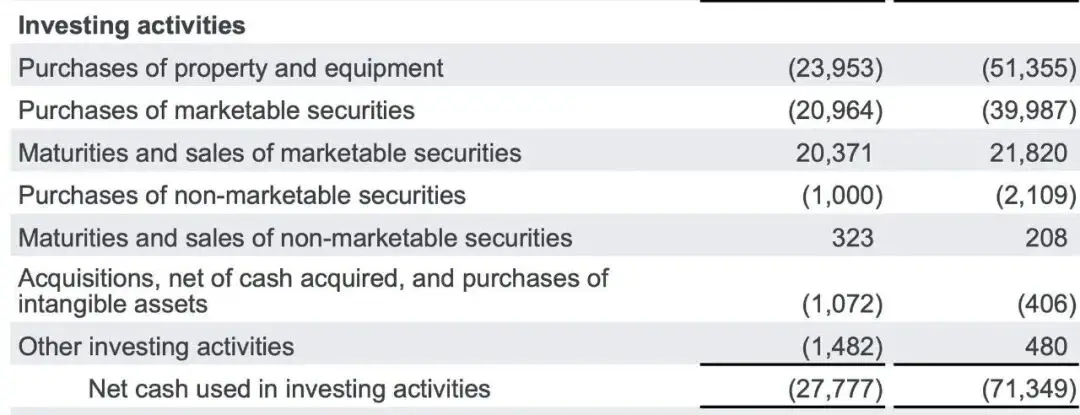
截至2026年9月30日,Alphabet总资产达到10033.12亿美元,突破1万亿美元,较2025年底的5952.81亿美元大幅增长。其中,固定资产净额达到 3728.27亿美元,高于2025年底的2465.97亿美元;有价证券达到2087.64亿美元;现金、现金等价物及有价证券合计2650.98亿美元。
第三季度,Alphabet资本开支进一步扩大,达到513.55亿美元,较上年同期的239.53亿美元增长约114%,主要反映公司对AI算力及相关基础设施的持续投入,以及扩大TPU系统销售所需的库存建设,也对现金流形成压力。与此同时,尽管公司营收保持增长,资本开支的大幅增加仍对现金流形成压力,推动自由现金流由上年同期的正245.51亿美元转为负90.65亿美元,低于分析师预期的负27亿美元。
债务方面,Alphabet长期债务升至1251.02亿美元,较截至2025年末的465.47亿美元大幅增加。公司维持2026年全年1950亿至2050亿美元的资本开支指引,并预计2027年资本开支将进一步显著增长。随着AI基础设施投入持续扩大,公司的融资需求与债务规模也随之上升。
Alphabet财报中有一项数据尤为引人注目:Alphabet层面的未分配成本高达76.55亿美元(上年同期为44.67亿美元)。这笔开支主要涉及集团共享的AI研发活动,包括通用AI模型开发所需的人员薪酬和技术基础设施使用成本,以及部分集团管理费用。随着AI研发持续推进,Alphabet集团层面的相关成本也在增加。
AI基础设施投入及其对现金流的影响,已成为科技巨头财报中的共同议题。当地时间10月21日,Meta公布2026年第三季度财报。公司广告业务保持增长,但AI基础设施投入持续扩大,资本开支进一步攀升。
第三季度,Meta资本开支为339.42亿美元,若计入融资租赁则达到349.06亿美元;同期经营现金流为327.86亿美元,自由现金流转为负21.2亿美元。公司还将全年资本开支指引上限提高至1450亿美元。财报公布后,Meta股价在随后一个交易日下跌近7%。
甲骨文释放了不同信号。当地时间10月28日,公司在投资者日上公布未来几年的资本开支和融资安排,预计资本开支将在未来几年见顶,2030财年前不会进行超过200亿美元的外部融资,并预计自由现金流将在2028财年下半年转正。消息公布后,甲骨文股价上涨超过12%。
在Meta和Alphabet继续加码AI基础设施的同时,甲骨文预计资本开支将在未来几年见顶,并计划控制外部融资规模。科技巨头对AI基础设施的投入策略开始显现差异,市场关注的焦点也逐渐转向投资回报:持续扩大的算力投入能否带来相应的业务增长,以及企业能否在扩张过程中维持健康的现金流。
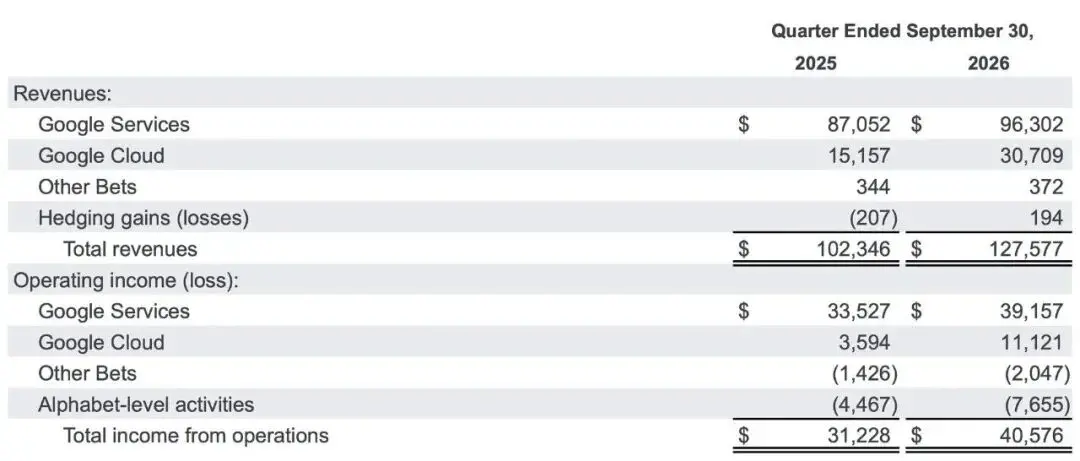
第三季度,谷歌云营收达到307.09亿美元,上年同期为151.57亿美元,同比大幅增长103%,大幅超过分析师普遍预期的287亿美元。盈利能力也同步提升,板块营业利润从上年同期的35.9亿美元大幅增至111.21亿美元,营业利润率提升至36.2%左右。
企业对AI基础设施和解决方案的需求,是谷歌云业务爆发的核心推动力。
随着越来越多企业将AI模型部署到实际业务中,对算力、云平台及模型服务的需求持续增加。Alphabet表示,TPU系统销售也为谷歌云营收增长作出了重要贡献,反映出企业客户对AI计算基础设施的需求正在加速转化为实际订单和收入。
模型服务的使用量同样在快速增长。Alphabet披露,谷歌自研旗舰系列模型API每分钟处理近320亿个Token,处理量超过一年前的四倍,较上一季度增长约 40%。
谷歌云营收翻倍、营业利润大幅增长,说明Alphabet在AI领域的巨额投入已开始通过云业务转化为可观的收入和利润。与资本开支持续攀升带来的现金流压力相比,云业务的高速增长也为公司提供了观察AI投资回报率(ROI)的重要窗口。
不过,随着后续基础设施投入继续扩大,谷歌云能否保持当前增速,以及利润增长能否持续覆盖更高的算力建设成本,仍是市场关注的焦点。
作为谷歌的传统核心现金牛,谷歌服务板块在第三季度展现出了极强的韧性,实现营收963.02亿美元(上年同期为870.52亿美元),营业利润达391.57亿美元(上年同期为335.27亿美元)。
其中,“谷歌搜索与其他”营收达到633.50亿美元,同比增长12%,但低于分析师预期的649.6亿美元。此前外界一直担忧生成式AI会分流传统搜索引擎,但正如皮查伊所强调的那样:AI投资非但没有削弱搜索,反而推动年同比搜索查询量(包括商业查询)创下了过去五年来最高增速纪录。
与此同时,YouTube广告营收达112.07亿美元,同比增长9.2%;Google Network广告营收为74.55亿美元。
在消费级AI生态方面,旗舰AI应用Gemini App活跃用户正式突破10亿大关,成为谷歌历史上增长最快的消费级产品。同时,YouTube Music与Premium全球订阅用户也突破了1.5亿。
此外,其他创新业务(Other Bets)板块实现营收3.72亿美元,相比之下上年同期为3.44亿美元;营业亏损扩大至20.47亿美元,上年同期亏损14.26亿美元。
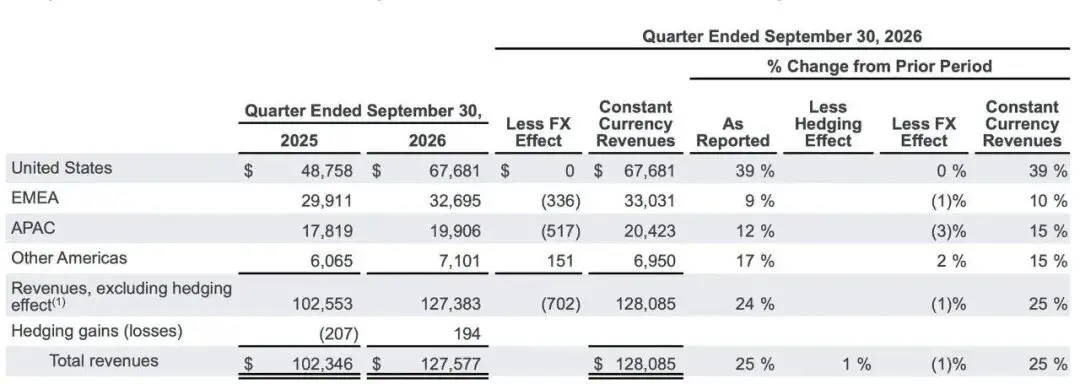
从全球地理区域来看,美国本土市场继续作为核心增长引擎,第三季度营收达到676.81亿美元,高于今年第二季度的 608.46亿美元。
海外市场同样表现稳健。其中欧洲、中东和非洲营收326.95亿美元,亚太地区营收199.06亿美元其他美洲地区营收71.0亿美元,全球各主要大区均保持稳健表现。
审视这份成绩单,一方面,25%的营收飙升、翻倍的谷歌云业务以及Gemini不断扩大的用户规模,显示出Alphabet在AI基础设施、模型服务和消费级应用上的商业能力正在加强;另一方面,明显扩大的债务规模和持续攀升的资本支出,也让市场神经紧绷。
在这场巨头共同押注的“算力长征”中,Alphabet展现了坚定的战略定力。面对手握半万亿年化营收的帝国,狂飙突进的AI基础设施能否在未来兑现超越成本的超级红利,将成为决定其下一阶段估值走向的核心考题。
以下为Alphabet第三季度财报分析师电话会实录精炼版:
皮查伊点评:我先重点谈谈Gemini 4系列前沿模型。Argon发布两周,需求和使用强劲;在开发者平台上,其首周使用量爬升速度达到Gemini 3的3.5倍,即使存在产能限制。
Argon在金融、法律、网络安全和科学等领域表现突出,开发者和云客户已将其用于理清遗留代码库、加速科学研究、机器人技术、发现产品改进,以及需要深度推理的领域特定任务。在谷歌内部,过去几周Chrome、广告和搜索团队已使用Argon更快编写和优化代码,代码交付量增加35%,错误减少30%。
Argon只是Gemini 4系列的开始。我们今天还发布了Carbon,这是我们最强的前沿模型,具备先进的网络安全和长时程能力,在最近更新的Artificial Analysis Intelligence Index中以59分排名第一。Carbon在几乎所有领域均优于Argon,包括全栈Web开发、多模态理解、复杂知识工作和科学推理。我们正先向部分可信网络安全防御方推出Carbon,再扩大访问范围,并正在接受美国政府测试。
除Gemini 4系列外,我们在10月27日发布Genie 4,这是我们迄今最先进的世界模型,可实时模拟安全、逼真、交互式世界,并支持原生音频,是训练机器人和智能体的重要基石。这一快速进展凸显了我们非凡的模型动能。
我们已经进入人工智能帮助提升训练和发布速度的阶段。我预计未来12个月将因递归自我改进(RSI)继续加速。我们还有更多模型即将推出,包括更高效版本,以帮助开发者优化速度和成本,并部署到我们数十亿用户中。
接下来谈搜索。搜索正将人工智能的益处带给比任何其他产品更多的人。正如十多年前向移动端转型一样,我们专注于打造最佳搜索用户体验,再实现货币化。
我们正构建从AI概览、AI模式一直到传统搜索的无缝体验。人们更多使用我们的人工智能功能,以全新方式搜索;查询更长、更个性化、更具多模态特征。
AI模式中的查询平均长度是传统搜索的三倍,全球五分之一的AI模式搜索使用语音、图像或文档。我们每月视觉搜索已超过500亿次。我特别期待的一个领域,是帮助人们完成预订、填表、预约和购物等日常事务。
随着人工智能更个性化,并开始为人们和商家采取行动,信任与安全比以往更重要。人们已信任谷歌处理日常生活事务,我们在此领域的领导地位仍是重要差异化因素。
我们首先在企业版Gemini智能体中打造这些智能体体验,因为安全、安保和治理要求极高。下一步,我们将把这些功能带到搜索,以及Gemini应用的10亿用户中。
用户已在使用Gemini应用做超出提问的事情,包括复杂多步骤智能体查询。Gemini 4系列在此取得重大进步,已能很好地处理这些复杂任务。智能体将作为统一层贯穿我们的产品。你们将看到我们把这些智能体体验从搜索和Gemini应用延伸到Chrome、Android和工作区产品。
最后谈长期布局。Waymo进展良好,我们已完成超过3亿英里全自动驾驶里程。Waymo现已在15个美国主要城市运营,近期向圣安东尼奥、圣地亚哥和坦帕公众开放服务,并计划扩展至加拿大、德国、新加坡和西班牙。其他长期举措也取得强劲进展。Isomorphic正用Argon支持药物设计研究。我们首次演示了量子计算中的魔态培育,并通过Project Suncatcher将TPU送入太空。
问:第三季度整体表现如何?人工智能进展对业务产生了哪些影响?
皮查伊:第三季度Alphabet营收同比增长25%,年化收入运行率已达到5000亿美元。搜索业务查询同比增长为过去五年最高,人工智能投资显著提升使用量和商业类查询。
谷歌云营收增长103%,人工智能基础设施与解决方案是主要驱动。第一方模型API每分钟处理近320亿个token,较上季度增加40%,为去年同期的四倍多。Gemini应用用户达10亿,成为谷歌史上增长最快产品。YouTube Music与Premium订阅用户(含试用)超过1.5亿。
Gemini 4系列中,Argon发布两周后,开发者平台首周使用量爬升速度达到Gemini 3的3.5倍;Carbon为最强前沿模型,在相关指数排名第一,并在网络安全、长时程任务等领域领先。
内部已使用Argon提升代码交付量35%、降低错误30%。未来12个月预计因递归自我改进继续加速,并将推出更高效模型版本。
问:搜索业务查询增长强劲,但广告增长有所放缓,原因是什么?未来如何推进人工智能功能的货币化?
皮查伊:查询增长为五年最高,用户查询更长、更个性化、更具多模态特征,AI模式查询平均长度达到传统搜索的三倍,视觉搜索月均超过500亿次。
广告增长受汇率、部分垂直领域动态(如亚太零售商受欧盟取消最低免税额影响、媒体娱乐在世界杯后正常化)以及AI模式初期较低货币化水平共同影响。
公司已将高质量广告在AI概览和AI模式中向更多用户和查询扩展,首次推进至国际市场,并在美国推出多轮广告。用户研究显示,用户对相关广告接受度高,点击率与自然结果相近。
智能体体验被视为扩展机会,将统一贯穿搜索和Gemini应用,并延伸到Chrome、Android及工作区产品,优先保障安全与信任。
阿什肯纳齐:第三季度搜索及其他广告营收同比增长12%至633亿美元。从第二季度到第三季度增速变化的主要驱动因素中,汇率是最大单一因素。零售等垂直领域也受欧盟取消最低免税额影响,媒体与娱乐在世界杯后广告支出正常化。
公司已开始消化2025年下半年搜索增长加速的影响,第三季度因此减少约3个百分点增长贡献,预计第四季度仍将继续消化约两个百分点。按当前即期汇率,第四季度合并营收面临的汇率拖累将略大于第三季度,主要影响搜索与YouTube广告。
问:谷歌云增长强劲的原因是什么?TPU系统销售如何影响财务表现与现金周期?
皮查伊:云营收增长103%至307亿美元,主要由谷歌云平台驱动,人工智能与核心业务均表现强劲,TPU系统销售贡献有意义。已有超过2600家客户使用至少1000亿token,近75家的用量超过10万亿token;近90%的财富100强企业在用Gemini企业版。
TPU系统不是一颗芯片。它由硬件、计算、存储、网络及优化软件组成,是一套完整系统,具备显著性价比优势。公司已与多家客户及合作伙伴扩大TPU系统供应,包括数据中心部署与第三方合作。
阿什肯纳齐:公司不披露单一产品层面的具体财务数据。TPU系统销售确认方式为:签订协议后先计入积压订单,随后开始积压库存(此前库存主要为硬件产品,现TPU系统未售出部分将体现),现金先流出;待交付并计费客户后,现金流入。
它的现金流周期与传统意义上的资本支出不同。目前已有部分系统销售确认收入,更多将在2027年体现。积压订单达5610亿美元,大部分为典型谷歌云平台合同,预计未来24个月确认总积压订单中略超55%的营收。排除TPU系统影响后,云营收增长率再次极为强劲。
第三方过渡性产能仅在第三季度末上线,对本季度利润率负面影响有限;第四季度将加大使用,预计短期内对利润率形成压力。
问:资本支出、费用与自由现金流压力如何?人工智能投资如何影响这些指标?全年展望如何?
阿什肯纳齐:第三季度资本支出514亿美元,绝大部分用于支持人工智能投资的技术基础设施。其中约65%为服务器与网络设备(一般使用寿命六年),35%为数据中心(使用寿命七至四十年)。
总营收成本514亿美元,同比增长24%;其他营收成本351亿美元,增长32%,主要受硬件成本(尤其是TPU系统销售)、折旧增加、内容获取成本及技术基础设施运营成本推动。
研发费用增长36%,主要受人工智能人才薪酬及折旧推动;销售与营销费用增长22%,因Gemini投资与薪酬。
第三季度经营现金流423亿美元,过去12个月1796亿美元,但受TPU系统销售库存积压及2018年欧盟罚款52亿美元现金支付影响。第三季度自由现金流为负91亿美元,主要因资本支出投资、前述库存积压及罚款支付;过去12个月自由现金流为197亿美元。
公司2026年全年资本支出指导区间1950亿至2050亿美元保持不变,预计2027年资本支出将显著增加,并将在第四季度电话会议上提供更多细节。
技术基础设施投资的大幅增加将继续以更高折旧费用及相关数据中心运营成本(如能源)的形式对损益表形成压力。在整个投资周期中,公司预计将产生显著高于资本成本的有吸引力投资资本回报率,并预期从经营中产生强劲现金流。
人工智能投资已在搜索推动过去五年最高查询增长,谷歌云今年迄今已产生数百亿美元人工智能相关营收,Google One受人工智能计划需求推动成为增长最快的订阅产品。
但技术基础设施与TPU系统库存积压的大规模投资将对自由现金流形成压力。第四季度预计云业务加大第三方产能使用将带来短期利润率压力,同时搜索将继续消化去年加速的基数。
问:智能体体验推进中面临哪些挑战?如何保障用户信任与安全?
皮查伊:Gemini 4系列已显著提升复杂任务处理能力。推进至大规模用户需解决模型效率(蒸馏版本)、延迟、质量、安全运行环境、技能与连接器生态等问题。
公司优先在企业版推出Gemini智能体(安全与治理门槛最高),随后扩展至Gemini应用10亿用户,并统一至其他产品。用户对安全与信任高度关注,公司凭借长期积累的信任、端到端测试、实时监控及安全架构,将其作为核心差异化优势。智能体体验扩展现有发现与选择过程,不会替代它,为广告与商业模式带来新机遇。