

整版作者:Nancy,PANews
如火如荼的代币化美股突遭狙击战。
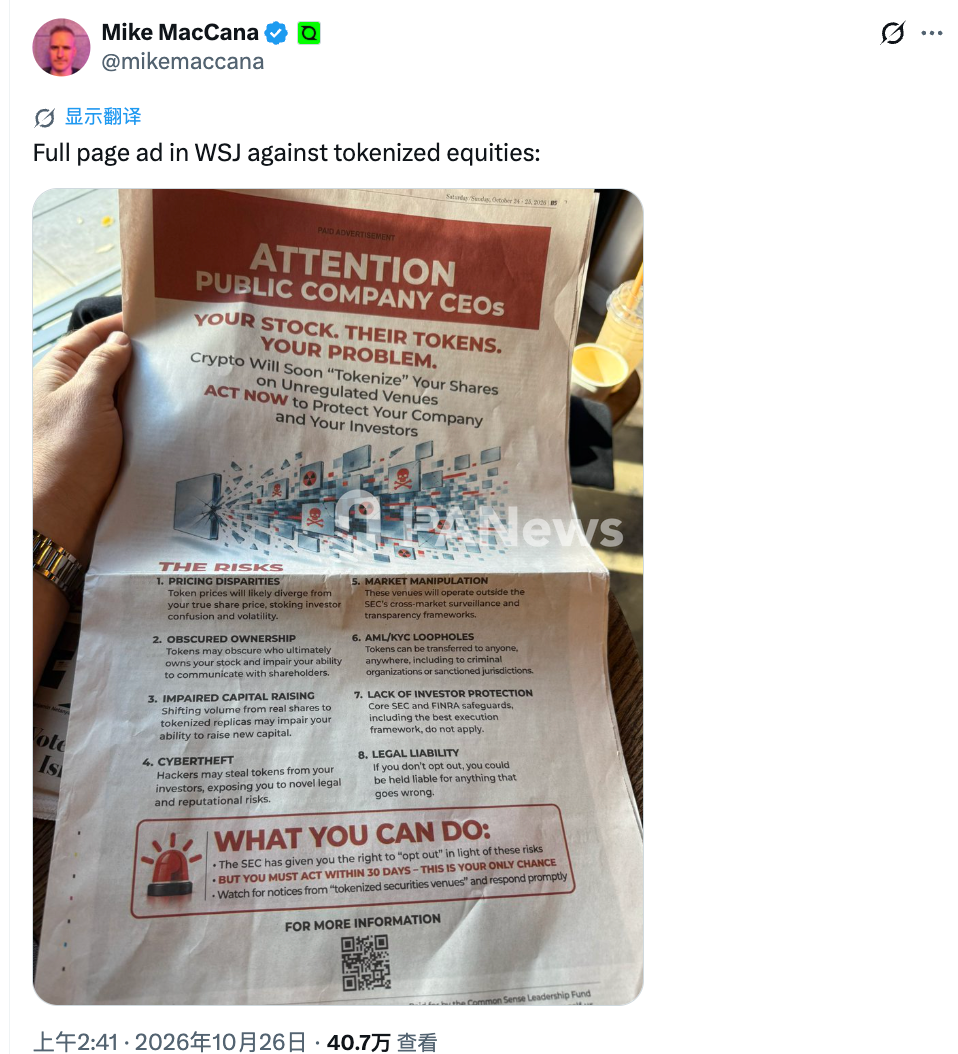
近日,《华尔街日报》周末版刊登整版广告向代币化股票公开“开火”,直指多个潜藏风险,并敦促上市公司在30天内行使“退出权”,以避免公司及投资者利益受损。
这一幕正是当前代币化股票反对声浪升温的缩影之一。眼下,越来越多上市巨头明确表达反对立场,包括OKXICE等平台的代币化股票布局在传统资本市场的推进正面临不小的阻力。
33家公司反对代币化美股,OKXICE称在预料之中
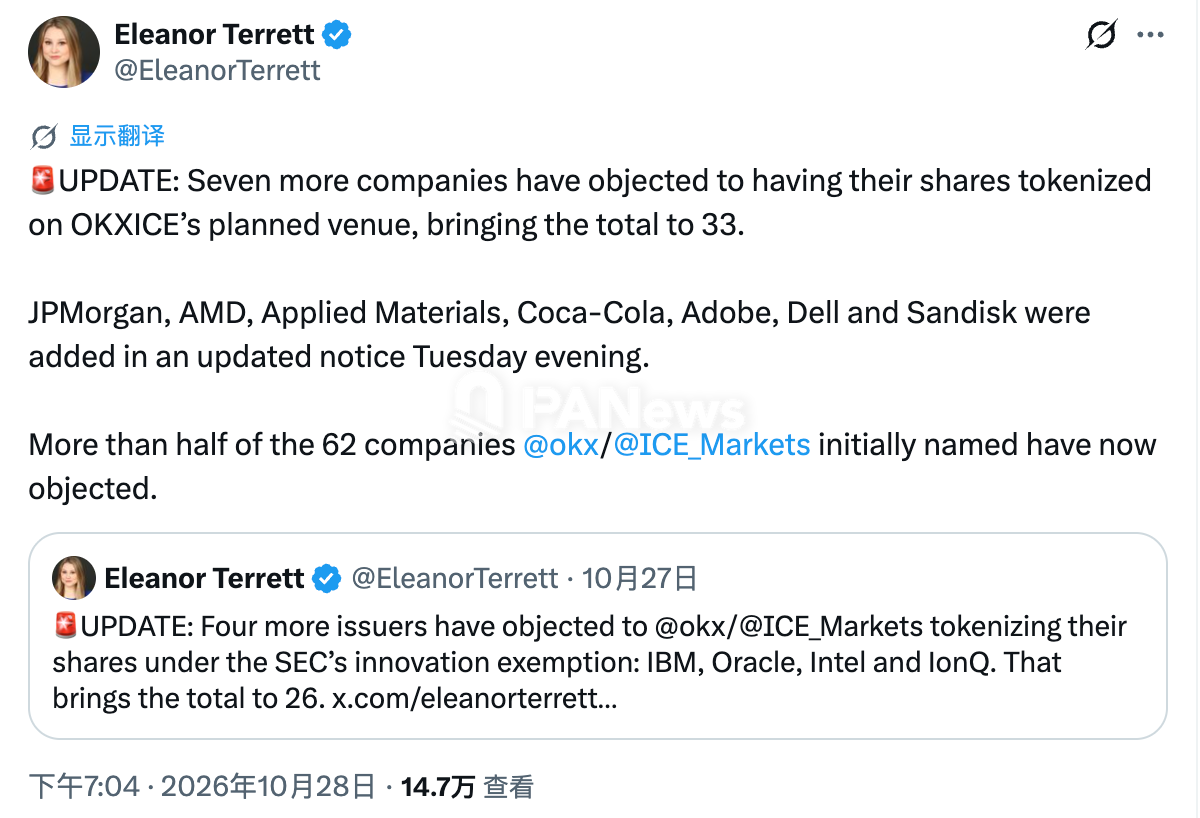
短短十天,OKX与洲际交易所(ICE)合资成立的代币化美股交易平台OKXICE,便遭遇首批拟代币化美股发行公司的大规模反对。截至目前,已有33家首批拟代币化股票的发行公司明确提出异议,超过首批名单的一半,涉及企业合计市值约17万亿美元。
本月初,OKXICE宣布已向美国SEC提交相关通知,计划在SEC创新豁免框架下,通过OKX旗下的X Layer网络,利用许可制Uniswap v4流动性池开展第三方代币化美股交易。平台拟首批支持约63只美股,涉及62家公司。
这一计划的推进,得益于SEC于今年9月推出的为期五年的创新豁免框架。该框架允许符合条件的交易场所测试基于区块链的全天候股票交易,但同时要求平台在提供相关公司的代币化股票之前,通知发行人并给予其30天的异议期。根据SEC最新确认的信息,OKXICE已提交相关申请,正推动这一业务走向实际落地。
然而,监管层为创新交易模式打开试验空间,并未打消上市公司的顾虑。自10月19日微软、Alphabet、高盛等9家美企率先提出反对以来,反对阵营迅速扩大,目前已有33家公司明确表达异议。
这些企业横跨科技、金融和消费等多个领域,包括微软、Alphabet、高盛、摩根大通、富国银行、英特尔、甲骨文、IBM、AMD、可口可乐和戴尔等。
目前,仍有不少知名企业尚未公开反对,包括英伟达、苹果、亚马逊、特斯拉、沃尔玛,以及Coinbase、Circle、Strategy和Robinhood等公司,其中不少为加密概念公司。但尚未公开反对并不意味着这些公司已明确支持OKXICE的计划。
值得注意的是,大多数反对企业并未公开说明具体原因。光电器件制造商Applied Optoelectronics在近期解释称, 公司无法确定代币化交易将如何影响其股价、流动性和波动性,也担心投资者误以为公司参与、发起或认可了相关产品 。该公司认为,在缺乏明确收益的情况下,代币化安排带来的不确定性难以得到合理补偿,也没有证据表明这一模式能够为公司或股东带来足以抵消相关风险的明显好处。
面对不断扩大的反对声浪,OKXICE联合主席、纽约州前州长Andrew Cuomo近期表示,企业持观望态度是正常现象。他指出, 该模式本身就赋予企业自主选择参与或退出的权利 。由于这是一项影响重大、具有颠覆性的变革, 平台早已预料到,许多企业会选择观察事态发展,而不是成为首批参与者 。
DTCC入场,股票代币化的合规路线之争
上市公司的反对潮,并不意味着它们全面拒绝股票代币化。
一方面,对上市公司而言,提出异议的成本相对较低,却能为自身争取更多评估时间。尚未充分了解相关交易安排的情况下,与其贸然承担潜在风险,不如先观察市场运行情况、股东保护机制及实际收益,再决定是否参与。这既是规避不确定性的方式,也能为未来保留更多选择空间。
从法律程序来看, 提前提出异议也可能比事后寻求退出更稳妥 。律师事务所Latham & Watkins指出,现行规则未提供交易启动后撤回此前默认同意的机制,企业可能倾向于先提出反对。因此,OKXICE所代表的第三方代币化路线,除了需要满足监管要求,还必须投入更多时间与资源,争取发行人的认可。
另一方面,针对特定平台提出反对,并不意味着企业必须拒绝所有代币化方案。根据SEC创新豁免规则,发行人提出的异议仅针对收到通知的特定平台,不会自动延伸至其他交易场所,也不妨碍企业自行发起代币化布局。
比如,10月28日,美国存管信托与清算公司(DTCC)旗下的存管信托公司(DTC)正式推出代币化服务。首批支持34种证券,涵盖罗素1000指数成分股、主要指数ETF及美国国债等,相关证券总市值约30万亿美元。
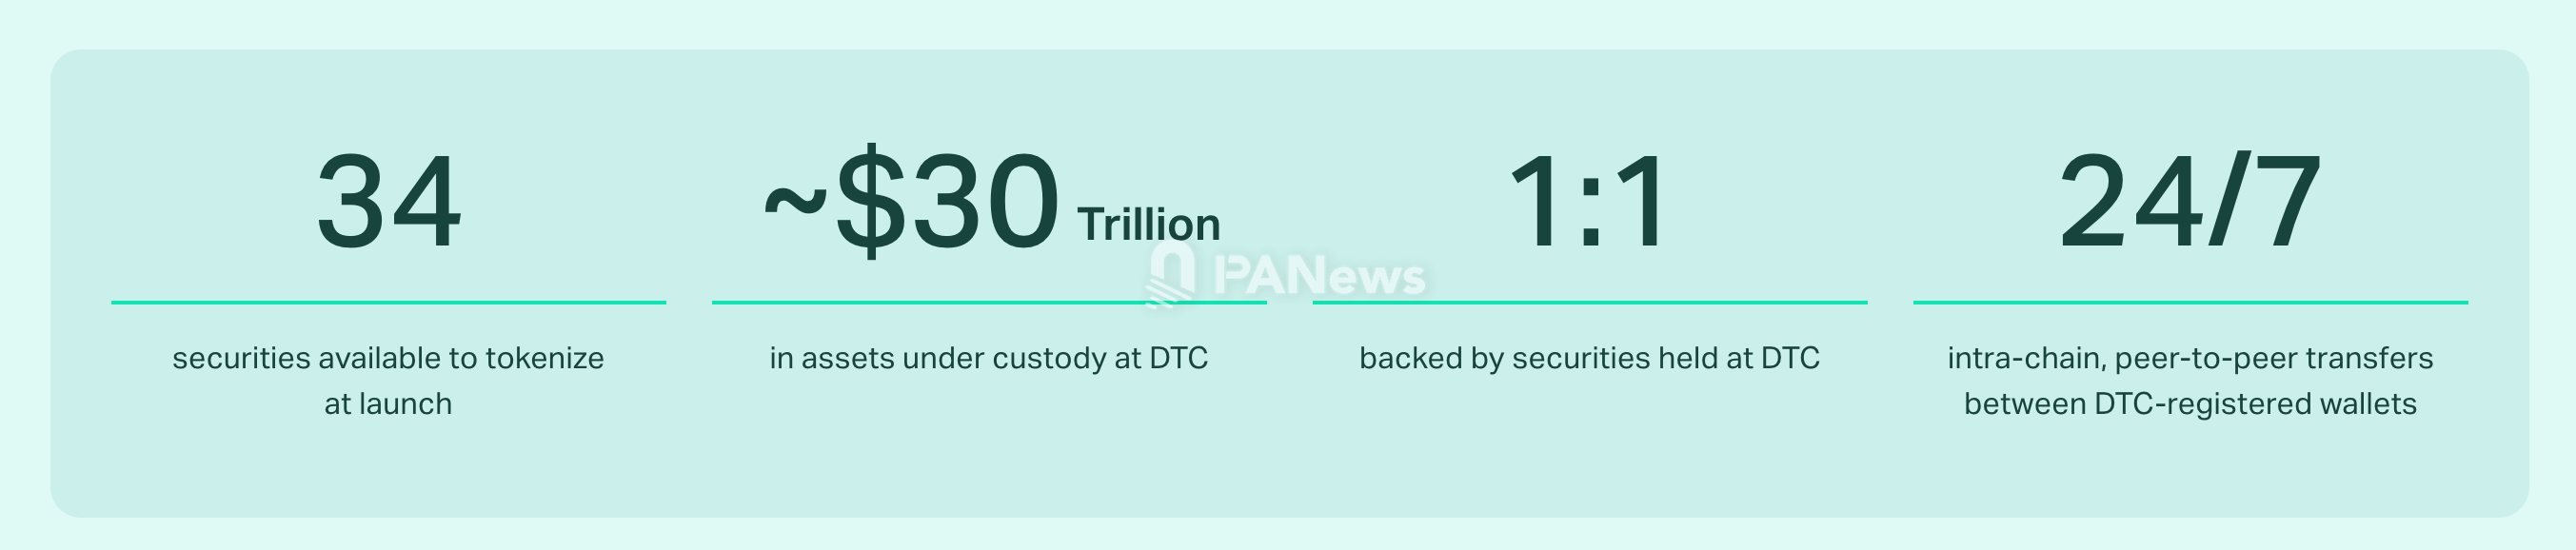
根据该服务的设计,代币化权益由DTC持有的证券按1:1支持,并保留相应的证券权益及法律保护。代币化证券沿用原有CUSIP识别代码,符合条件的参与方可以在传统证券权益与代币化权益之间进行转换,并在DTC注册钱包之间开展全天候链上转账。
该服务首批已有20家金融机构签署接入协议,包括摩根大通、花旗、美国银行、摩根士丹利、富达投资、道富银行、瑞银集团、巴克莱、法国巴黎银行和城堡证券等。
作为DTCC旗下的核心存管机构,DTCC长期在美国证券市场中承担着股票、ETF及固定收益证券的集中保管、账簿划拨与结算中枢职能。与OKXICE尝试通过第三方代币化模式,在新的交易场所提供相关股票代币不同,DTCC的方案是在现有证券托管体系内提供数字化服务,底层证券仍由既有存管体系持有和管理,代币化权益则与相应的传统证券权益建立关联。
两种模式的差异,不仅在于技术架构,也涉及监管路径、证券控制权、交易信息披露和发行人参与机制。换言之,市场争议的关键或许并非是否接受代币化技术,而是选择何种基础设施和监管框架,以及如何在创新交易方式的同时,维持现有市场的透明度与投资者保护机制。
传统金融机构的业务布局,也印证了这一点。部分反对OKXICE代币化的上市公司,本身也在积极探索资产代币化。比如,摩根大通持续推进Kinexys、JPM Coin等业务,并在以太坊上推出代币化货币市场基金;高盛则通过旗下GS DAP平台开展债券、货币市场基金等资产的代币化业务,并参与此前DTCC的证券代币化试点;微软也曾参与代币化相关试验。
纳斯达克的态度,也表明市场争议在于代币化股票是否仍处于现有市场基础设施和监管机制的约束之下。尽管纳斯达克支持股票代币化,却反对其自身股票在现行豁免框架下交易。纳斯达克此前表示,不希望自己的股票在无法实时展示最优报价、也不向综合行情系统报告交易信息的平台上交易。如果代币化股票在美国全国市场体系之外流通,相关交易的价格发现和市场透明度就可能与整体市场出现偏离。值得注意的是,在目前反对OKXICE的企业中,有22家在纳斯达克上市。
而《华尔街日报》火药十足的公开施压也不难看出,其将离岸合成代币与符合美国监管要求的合规代币化产品混为一谈,对不同代币化模式的法律属性、权利结构及监管框架存在明显理解偏差。这也意味着,相关的投资者教育与市场认知建设仍有待加强。
值得一提的是,这则广告是由保守派倾向非营利组织Common Sense Leadership Fund(CSLF)出资。此类组织可参与政策活动和政策游说,且无需向公众披露具体捐款人身份,因此广告背后的实际出资方尚不明确。
不过,据Galaxy研究主管Alex Thorn分析,CSLF此前曾将美国证券业与金融市场协会(SIFMA)列为客户。同时,CSLF相关董事会成员的游说披露文件也显示SIFMA为其客户之一。SIFM是代表大型银行、经纪商和资产管理公司等机构的主要行业组织,曾在代币化股票监管问题上表达了明确异议。10月19日,SIFMA向美SEC提交意见函,要求在创新豁免框架下,对代币化股票实行发行人主动同意机制、延长发行人提出异议的期限,并赋予发行人普遍适用的退出权。仅数日后,CSLF就在WSJ刊登广告,这一时间点和立场的相似引发市场猜测。
总之,代币化美股的故事远未结束。政策开放只是起点,能否真正走向主流,最终取决于代币化能否在提升交易效率、拓展交易场景的同时,兼顾证券权益保障、市场透明度与投资者保护。