

作者:Jae,PANews
一年前的玩笑话,如今却变成现实。Hyperliquid创始人Jeff曾向ICE CEO表示,如果ICE有一天采用Hyperliquid技术,便意味着成功。随着这一愿景成真,Hyperliquid与传统金融巨头的故事迎来了新进展。
10月29日,纽交所母公司ICE宣布与链上永续平台Trade[XYZ]达成协议,收购其少数股权,共同在美国搭建基于Hyperliquid的合规永续合约交易与清算市场。
几乎在同一时间,另一家金融巨头也在加速布局。10月26日,Kraken母公司Payward披露,其计划依托旗下持牌经纪商与清算所,成为首个受CFTC(美国商品期货交易委员会)监管的Hyperliquid HIP-3*市场部署方,为美国用户打开合规链上永续合约的入口。
两大巨头几乎在同一时间窗口布局Hyperliquid。这意味着,美国永续合约市场的竞争维度正在迈入合规框架下的链上基建卡位期。
ICE联手Trade[XYZ]:守机构存量,切零售增量
昨晚,华尔街对冲基金经理斯坦·德鲁肯米勒(Stan Druckenmiller)宣布投资Trade[XYZ]的重磅消息,在圈内外引发热议。与此同时,他也表达了对 Hyperliquid 永续合约进入美国市场的期待,也让这场合作备受市场期待。
ICE的入局,带着一套传统金融巨头典型的扩张思路: 维持存量基本盘,用新品种做增量。
ICE董事长兼CEO Jeffrey Sprecher表示:链上合规永续合约是传统期货市场的补充。这意味着,ICE只是想在维护好自己机构业务的情况下,再到零售市场切下一块新领地。
事实上,ICE对这一市场的布局思路早有迹象。今年8月,Jeffrey Sprecher在接受彭博社采访时,被问及ICE是否会直接推出自己的永续期货产品。他当时表示,ICE更倾向于与那些“拥有ICE所欠缺的分发渠道”的合作伙伴携手。
这意味着,相比从零搭建零售用户渠道,ICE更希望借助加密原生平台的用户基础和分发能力,快速切入自己此前覆盖不足的市场。在ICE的传统期货与清算业务里,机构客户占比超过99%。传统期货市场服务的是套保、长期风险管理、远期价格发现的需求。而链上永续合约撕开了另一片市场:习惯高频交易、偏好短期方向性押注、需要24/7无间断交易的零售投资者。这是一片ICE未曾深度渗透过的市场。
据官方公告,ICE、Trade[XYZ]、Hyperliquid三方各有分工:Trade[XYZ]负责产品设计与市场部署,Hyperliquid提供交易基础设施,ICE则承担合规交易场所与清算体系的运营。标的不限于加密货币,而是全面延伸到股票、股指、商品、外汇等资产,瞄准的就是想要全天候获取短期市场敞口的零售用户。
ICE选中Trade[XYZ]并非偶然。作为Hyperliquid生态的头部HIP-3部署方,Trade[XYZ]上线一年交易量就已超6,500亿美元,贡献了HIP-3市场90%以上的未平仓合约规模,产品能力早已经过真金白银的市场验证。
为了解决获客问题,ICE还拉上了OKX。双方的合资企业将承担零售分发渠道的角色,把OKX的用户群体与ICE运营的合规市场打通。用户需要通过FCM(期货佣金商)开户,完成全套KYC(身份识别)/AML(反洗钱审查)流程,才能入场交易。
不过,ICE与OKX合资企业的相关FCM、经纪交易商资质,以及新的合规永续合约市场,依然需要等待监管批准。
换句话说, ICE并非将美国用户直接引入到离岸的Trade[XYZ],而是把成熟的链上交易技术,装进受美国监管的交易清算框架里。 前沿科技投资人didier指出,该市场大概率拥有独立订单簿,每个合规市场都要重新组织流动性。美国客户只可以成交其所在市场的挂单,不能直接照搬离岸市场的深度。
ICE还强调,新业务将与原体系隔离,避免高杠杆的零售风险向机构客户传导。这既是风控选择,也是争取监管点头的关键姿态。
Payward持牌上链“圈地”HIP-3*合规市场
和ICE从零搭建新市场的路线不同,Payward走了一条更轻、更快的路径: 利用手里已收购的监管牌照,到Hyperliquid上开出一个许可制的合规交易市场。
Payward的布局早有伏笔。今年5月,它就完成了对衍生品平台Bitnomial的收购,一次性拿下了指定合约市场(DCM)、衍生品清算组织(DCO)、期货佣金商(FCM)一整套CFTC监管牌照。回过头看,这套组合拳就是为链上合规永续合约落地准备的。
按照Payward的设计,Bitnomial Exchange作为CFTC监管的DCM负责合约上市与市场运营;Bitnomial Clearinghouse作为DCO负责清结算;NinjaTrader Clearing作为FCM负责客户的账户管理;Hyperliquid则是负责提供链上订单簿与交易记录的基础设施。
在这套“链上撮合+持牌机构运营+受监管清算”的混合模式里,支点就是HIP-3*框架。
它在原有的HIP-3基础上增加了可选的准入控制功能:市场运营方可以管理链上白名单,只有完成合规审核的账户才能进入对应市场交易。简单来说,就是在公链的底层,圈出一块受监管的 “封闭交易区”,流动性同样是与离岸市场隔离的。
在Payward的方案里,美国客户需要通过NinjaTrader完成开户,同时进入其与Bitnomial的双重白名单,才能交易合规永续合约。这套设计把用户身份、资金、交易行为都纳入到了监管视野,同时又保留了链上订单簿的透明度与执行效率。
目前,HIP-3*的首个版本仍在测试网阶段,正式规格尚未敲定, 现有的开放HIP-3市场不会受其影响。但它的出现,相当于给Hyperliquid装上了一套“合规模块”:想做开放市场就用 HIP-3,想做合规市场就去HIP-3*,同一套基础设施可以服务两种不同的环境要求。
Payward抢跑,ICE慢跑,谁更有优势?
同样是把Hyperliquid带进美国合规市场,ICE与Payward走了两条截然不同的路,推进节奏也大相径庭。
从落地速度来看,Payward大概率会抢得先发优势。 它旗下的Bitnomial、NinjaTrader都是已完成CFTC注册的持牌实体,交易所、清算所、经纪商牌照齐全,不用走长达数年的全套申请流程。客户体系、资金管理、风控框架都能部分复用,相当于”旧瓶装新酒“,把链上技术嵌入现有合规管道。
ICE的负担则要重得多。它不仅要在Hyperliquid上搭建全新的交易市场与清算体系,还要等待与OKX合资渠道的各州经纪商、NFA/CFTC资质审批。更复杂的是,Trade[XYZ]主打代币化股票、商品指数等跨品类永续合约,涉及到SEC与CFTC的管辖权交叉问题,每多一类资产,就多一道监管障碍。
从目标群体来看,两者也不一样:
- ICE瞄准的是更广泛的美国零售交易者,还试图通过OKX的渠道吸引国际合规用户,标的更全,野心更大,是从零打造一个新市场;
- Payward的基本盘主要是Kraken与NinjaTrader生态里的存量合格客户,更像是转化已有用户到链上合规永续合约的新产品线,优先盘活存量。
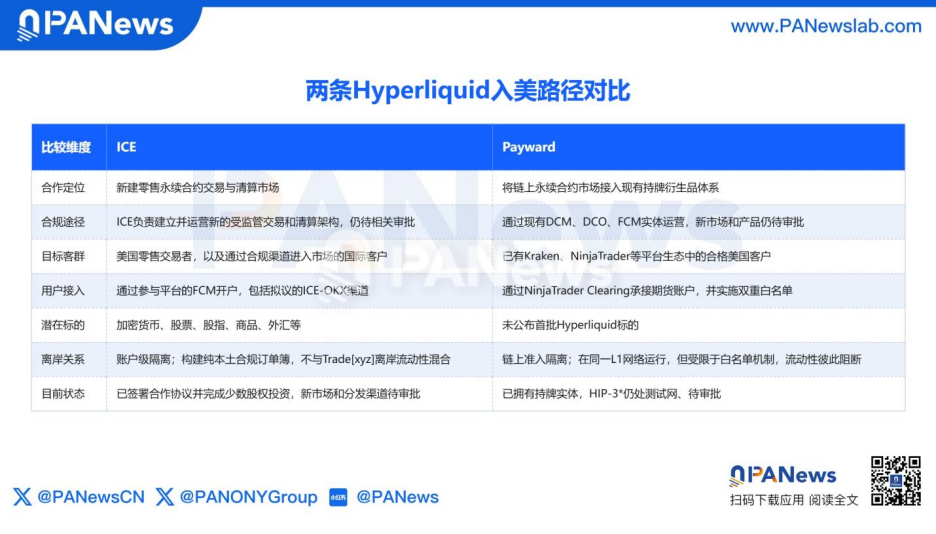
无论谁先落地,它们都指向着同一个结果: Hyperliquid正在从一个离岸DeFi协议,变成美国合规永续合约市场的通用基础设施。
双巨头入局利好Hyperliquid,产业链价值待重估
两大巨头的入局,不止是Hyperliquid的利好,整条产业链可能都将重新定价。
基础设施层:Hyperliquid正在从交易平台走向合规衍生品基建
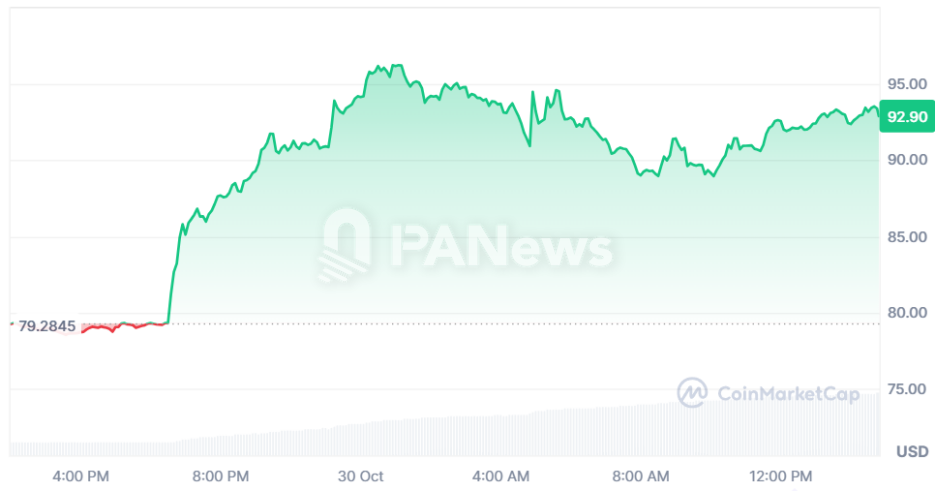
最直接的受益方无疑就是Hyperliquid。消息发布后,HYPE代币在过去24小时一度涨超20%,重返90美元关口。
HIP-3的部署机制要求第三方运营方质押至少50万枚HYPE才能自建市场。 如果合规交易所都沿用这一模式,Hyperliquid的定位将从一个DeFi协议,升级为支持多传统运营商的衍生品基建。
不过,链上合规永续合约市场的清算规则、费用归属、收入分成,目前还没有明确的商业条款。不能简单把合规市场的交易量推算成Hyperliquid的手续费收入与代币价格。合规市场的流动性是隔离的,价值捕获方式也可能和离岸市场不同。
流动性层:USDC或迎新应用场景
目前的Hyperliquid市场把USDC作为主要的保证金与结算资产,合规永续合约市场如果沿用稳定币资金管理,将带动链上的流动性需求。
今年5月,Circle宣布将作为USDC的Aligned Quote Asset技术部署方,并扩大了HYPE的质押规模。 交易保证金、盈亏结算、跨系统资金调度,都可能是USDC的新增场景。
需要注意的是,美国监管对客户资产隔离、合格抵押品、托管安排都有严格要求,合规市场未必会采用USDC做保证金与清结算资产。稳定币的受益程度,将取决于监管对抵押品的界定。
配套层:预言机与跨链拥有潜在需求
Pyth是另一个关键角色。它是Trade[XYZ]等Hyperliquid市场的主要价格数据提供方,覆盖股票、商品、外汇等全品类,专门面向HIP-3部署方提供预言机服务。 合规市场越多,预言机的调用需求就越大。
跨链协议也存在增长空间。Hyperliquid原生支持与Arbitrum之间的资产桥接,Across、deBridge等第三方跨链服务商都早已接入生态。 用户资金在多链、多交易所、多托管账户之间调度,会催生更多跨链需求。
不过,机构合规往往有自己的规则:地址筛查、交易权限控制、客户资金隔离等要求还不是现有去中心化跨链、预言机能直接满足的。
并非所有和Hyperliquid有集成的协议,都能顺理成章地服务ICE与Payward的合规业务。有机会被采用的,势必要在合规、安全、效率上证明自己的不可替代性。
结语:戴上缰绳的链上金融
ICE与Payward的前后脚入局,或许是链上衍生品发展过程中一个具有象征意义的行业拐点。
过去,传统金融一度把DeFi视作不受监管的对手盘;如今,它们开始主动走进链上世界,把DeFi的底层技术拿过来,套上自己熟悉的监管框架,做成合规产品卖给用户。
对Hyperliquid来说,这是一场身份上的跃迁。从离岸市场的永续合约龙头,变成了正规军认可的金融基建。但代价也同样不小:实名准入、账户隔离、流动性切割,那些曾让DeFi充满活力的开放属性,在合规市场里都会被套上缰绳。
链上永续合约已经站到了分界线上:一个是开放、匿名、全球流动性的离岸市场,一个是合规、实名、流动性隔离的受监管市场。它们共用同一套基础设施,却运行在不同的游戏规则里。