

一、头条
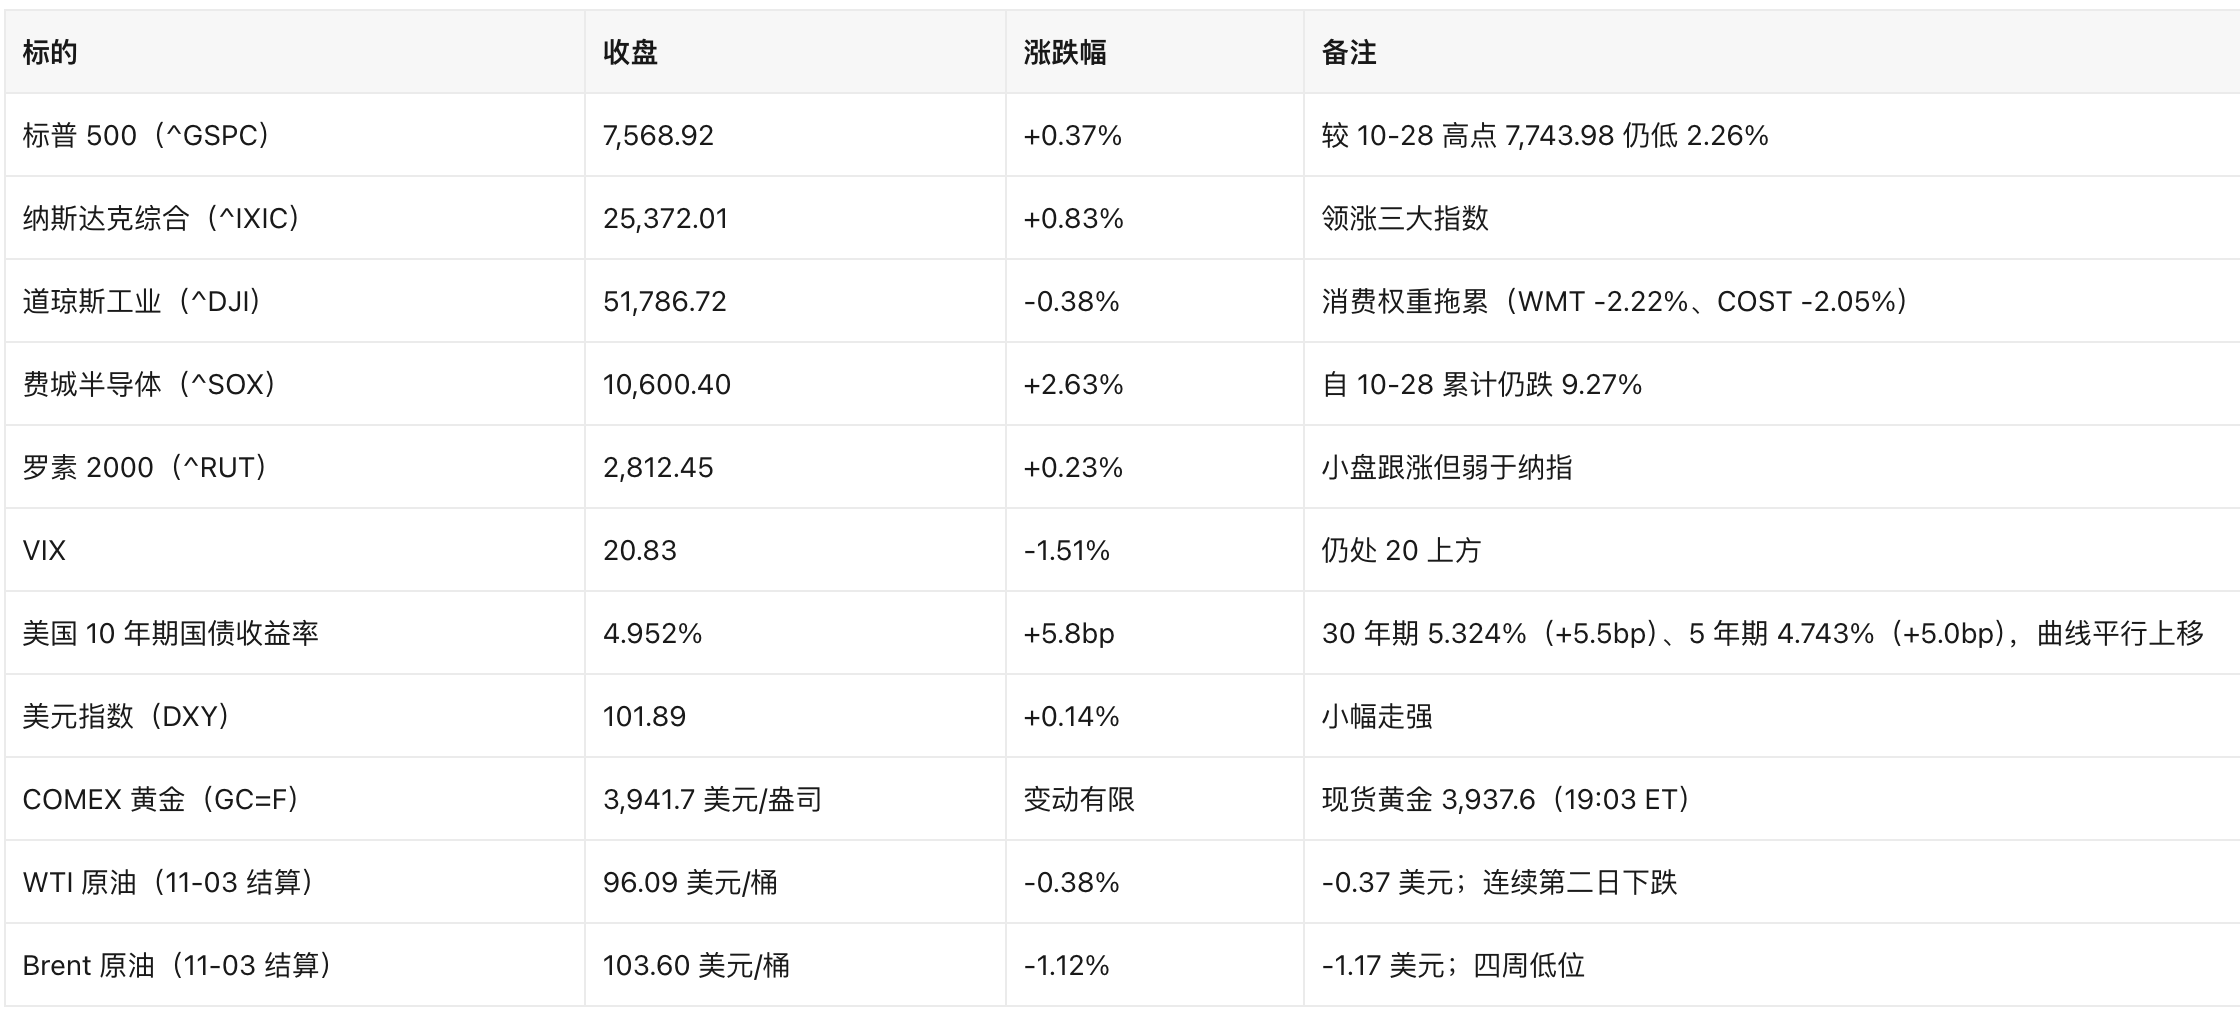
- AI 交易止跌反弹,费半领跑 :纳指收涨 0.83% 至 25,372.01,费城半导体指数涨 2.63% 至 10,600.40,标普 500 涨 0.37% 至 7,568.92,道指逆势跌 0.38% 至 51,786.72(Reuters、CNBC)。 解读 :上周五英特尔单日暴跌 29%(1970 年代以来最差单日)叠加 AI 资本开支质疑引发的抛售,在 AMD 财报前止跌,说明市场分歧点在"AI 投入能否兑现收入",而非否定 AI 叙事本身。
- AMD 三季度营收增 45%,数据中心收入同比近翻倍,盘后涨 8% :数据中心业务已占总营收 64%(去年同期 47%),CEO 苏姿丰称 2027 年服务器收入将同比翻倍(CNBC)。 解读 :这是本周 AI 硬件链最重要的验证点,直接对冲了"AI 过度投资"的担忧,也是费半反弹的直接触发因素。
- 苹果因内存涨价给出低于预期的毛利率指引,收跌 1.90% :12 月季度毛利率指引 45%—46%,低于 LSEG 一致预期 46.3%,若兑现将是毛利率连续第三个季度下滑(6 月季度 50.1%、9 月季度 47.9%);新任 CEO John Ternus 称内存定价"前所未有"(CNBC)。 解读 :全球内存短缺正在从零部件成本演变为终端厂商的利润问题,苹果与英特尔构成同一枚硬币的两面——上游受益、下游承压。
- 美伊和谈预期继续压制油价,布伦特结算价跌至四周低位 :Brent 结算 103.60 美元/桶(-1.17 美元,-1.12%),WTI 结算 96.09 美元/桶(-0.37 美元,-0.38%),为连续第二个交易日下跌;卡塔尔在德黑兰斡旋,但伊朗外交部称不接受"胁迫式外交"(CNBC)。 解读 :这是当前唯一能同时压低通胀、压低加息押注的变量,但它建立在"谈判尚未落地"的基础上,方向确定性低。
- 中期选举日美股分化,结果仍未出炉 :投票于 11-03 结束,计票持续;Polymarket 与 Kalshi 押注者定价民主党可能同时拿下众议院与参议院(The Block),Stifel 则预计民主党赢众院、参院"难以判断"。 解读 :参院归属将决定特朗普后两年立法能力,是未来数日最大的单一政策变量,也是本次反弹最脆弱的假设。
二、美股大盘与宏观
2.1 指数与关键资产(美东 11-03 收盘)
2.2 核心驱动
(1)AI 资本开支:从"卖铲子"到"借钱买铲子"
- 甲骨文(ORCL)涨 5.85%,市场聚焦其 200 亿美元融资方案(TradingView/ChartMill 成交量榜前列);Meta 涨 2.36%,200 亿美元债券发行获强劲认购;微软涨 2.74%,市场消化其披露的 449 亿美元 Anthropic 相关承诺。
- MarketWatch 同日指出"AI 对债市的影响力正在上升,甚至可与战争和选举相提并论"。 传导逻辑 :AI 资本开支正从经营性现金流转向债务融资,这使长端利率对科技股估值的约束变得比以前更直接——这也是 10 年期升至 4.95% 却仍能出现科技股反弹的原因:反弹由业绩(AMD)驱动,而非估值扩张。
(2)宏观数据:制造业价格分项仍是"鹰派证据"
- 11-03 公布:ISM 制造业 55.5(预期 54.5,前值 54.5),新订单 55.5(预期 54.5), 物价分项 75.2 (前值 77.9)仍处极高水平;JOLTS 职位空缺 7.523M(预期 7.15M,前值 7.19M);工厂订单 +1.8%(预期 +1.2%);耐用品订单(除运输)+0.5%,符合预期;营建支出 -1.9%(预期 +0.4%),是唯一明显弱项;亚特兰大联储 GDPNow 3.7%(前值 3.2%)。
- 为什么重要 :物价分项 75.2 说明通胀压力并未随油价回落而消失,这与美联储当前的鹰派倾向互为印证。
(3)美联储:9 月已重启加息,10 月按兵不动,官员暗示可能再加
- 9 月美联储三年来首次加息;10-28 会议维持利率不变(Bloomberg 称"AI 时代的美联储投票按兵不动");主席 Kevin Warsh 表示政治未影响决策;10-30 CNBC 报道"美联储官员已在表态需要重新加息";财长 Bessent 称若美联储再加息"未必是错误"。
- 对市场的含义 :政策方向的尾部风险在"再加息"一侧,而非降息。10 年期 4.952%、30 年期 5.324% 是这一预期的定价结果。
三、热点个股与板块
3.1 AMD(+3.65%,盘后 +8%):本周 AI 硬件链的关键验证
- 三季度营收同比增长 45%,数据中心收入同比接近翻倍,占总营收 64%(去年同期 47%);PC/游戏分部营收 37 亿美元、同比 -8%,其中游戏 -40%。
- 管理层称 2027 年服务器收入将同比翻倍,并已锁定晶圆、基板、先进封装与内存供应。
- 市场含义 :代理式 AI(agentic AI)带动服务器 CPU 需求回升,AMD 的受益点从"追赶 GPU"转向"CPU 复兴"。但 PC 端疲软与内存成本是明确的拖累项。
3.2 英伟达(+2.29%)市值反超苹果,苹果(-1.90%)成当日最大权重拖累
- 英伟达市值 4.98 万亿美元,苹果 4.84 万亿美元,英伟达重夺全球市值第一(Benzinga、Nasdaq 数据)。
- 苹果 9 月季度营收与 EPS 超预期,iPhone 业务亦超预期,但 12 月季度毛利率指引 45%—46% 低于 46.3% 的一致预期,为 2023 财年四季度以来最低。CFO 明确归因于"内存成本上升 + Siri AI 投入"。
- 市场含义 :同一场内存短缺,在英伟达是需求证据,在苹果是成本证据。这种分化会持续到内存供给缓解为止。
3.3 内存与 AI 服务器链:短缺的受益端
- 美光(MU)涨 2.58% 至 855.10;超微电脑(SMCI)涨 3.12%,盘后因 AI 服务器需求强劲进一步走高(MarketWatch)。
- 背景:AI 服务器与超大规模云厂商大量扫货 RAM,挤压手机与 PC 供给;全球 PC 出货二季度同比 -4%(Counterpoint,经 CNBC 引用)。
- 市场含义 :这是一个"上游涨价—下游让利"的再分配行情,配置含义上多空并不对称,需区分公司在链条中的位置。
3.4 AI 融资链:甲骨文、Meta、微软
- 甲骨文 +5.85%(200 亿美元融资方案)、Meta +2.36%(200 亿美元债券获强劲认购)、微软 +2.74%(449 亿美元 Anthropic 承诺)。
- 市场含义 :AI 资本开支的融资结构正在从内部现金转向公开债市,信用利差与长端利率将成为 AI 交易的新定价锚。这是本期最值得跟踪的结构性变化。
3.5 承压方向:消费与电商
- 沃尔玛 -2.22%、好市多 -2.05%、Shopify -8.74%(财报后下滑,MarketWatch 称市场担忧其增长质量);特斯拉 -1.32%、Palantir -1.65%。
- 市场含义 :道指跑输的根源是消费权重,而非工业或金融(JPM -0.76%、XOM -1.23%)。在油价回落、实际利率上行的组合下,消费股同时承受成本与需求两端压力。
四、加密相关美股
4.1 DAT 公司:折价状态下的"小额增持 + 回购优先"
Strategy(MSTR)8-K 要点(11-02 提交,统计截至 11-01)
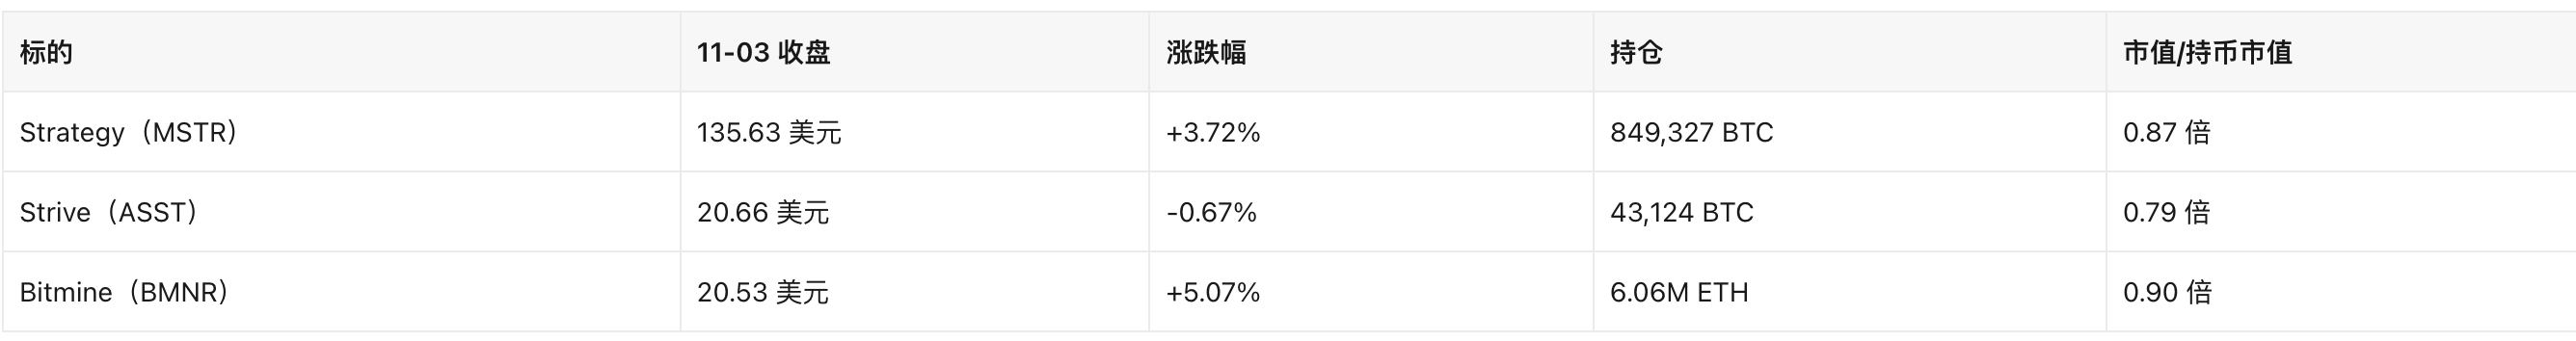
- 增持 811 枚 BTC,对价 6,550 万美元,均价 80,846 美元 (含费用);累计持仓 849,327 枚,总成本 640.8 亿美元,均价 75,451 美元 。
- 融资端:期内通过 ATM 卖出 1,178,552 股 MSTR,净募资 1.640 亿美元 ,其中 6,550 万美元用于买币、9,850 万美元划入 USD Cash。
- 回购端:回购 2,092,035 股 STRC(Variable Rate 优先股),耗资 2.082 亿美元 ;剩余优先股回购额度 7.486 亿美元、MSTR 回购额度 10.0 亿美元。
- 分配端:股东会 10-28 通过日派息方案,STRC 自 11-01 起按日派息,SEC 文件明确"不改变各系列股息率与总派息金额"。
- 解读 :买币规模(6,550 万美元)已降至"象征性"级别,同期回购优先股(2.082 亿美元)规模是其三倍以上。资本配置的重心已从"扩张 BTC 存量"转向"修复资本结构",这与市值低于持币市值(0.87 倍)互为因果——溢价消失后,增发买币的循环被掐断。
Strive(ASST)8-K 要点(11-02 提交,统计截至 10-30)
- 10-24 至 10-30 增持 124 枚 BTC,均价 80,526 美元 ;持仓升至 43,124 枚;现金及等价物 4.904 亿美元;另持有 505,000 股 STRC(公允价值 5,006 万美元),即"持币 + 持有同业的优先股"双重结构。
- 解读 :持仓规模已接近 Metaplanet 量级,但融资依赖优先股与 ATM,股价对 mNAV 变动极为敏感。
Bitmine(BMNR) :上周增持 8,573 枚 ETH,持仓升至 606 万枚 ETH,董事长 Tom Lee 称市场对 Binance 事件的反应"温和"(The Block)。
4.2 泛加密美股:交易所与 ETF 资金流
- Coinbase(COIN)+5.53% 至 145.45 :三季度净利润同比增长 66%,受益于比特币持仓公允价值收益(CNBC,10-29 财报)。Ark Invest 于 11-02 买入 340 万美元 COIN,并加仓 Circle 与 Robinhood(The Block)。
- Robinhood(HOOD)+2.20% 至 85.68 。
- Circle(CRCL) :11-04 盘前发布三季报,市场关注 USDC 增速放缓与分销成本占比(Investing.com)。
- 现货 ETF 资金流 :
- 11-02(周一)美国现货比特币 ETF 净流出 3.986 亿美元 ,贝莱德 IBIT 为最大流出产品(媒体引述 Farside 数据);
- 10-30(上周五)净流出 6.43 亿美元,为四个月最大单日流出 (The Block)。
- 11-03 产品端随币价反弹:IBIT +1.62%、FBTC +1.62%、BITB +1.61%、ETHA +2.05%。
- 解读 :资金流的方向比价格更值得看——币价 11-03 收涨,但资金仍在净流出,说明这轮反弹是"卖压衰竭"而非"新增买盘",ETF 通道尚未转为净流入。
4.3 矿企:估值锚从"挖矿收入"切换到"AI 租约"
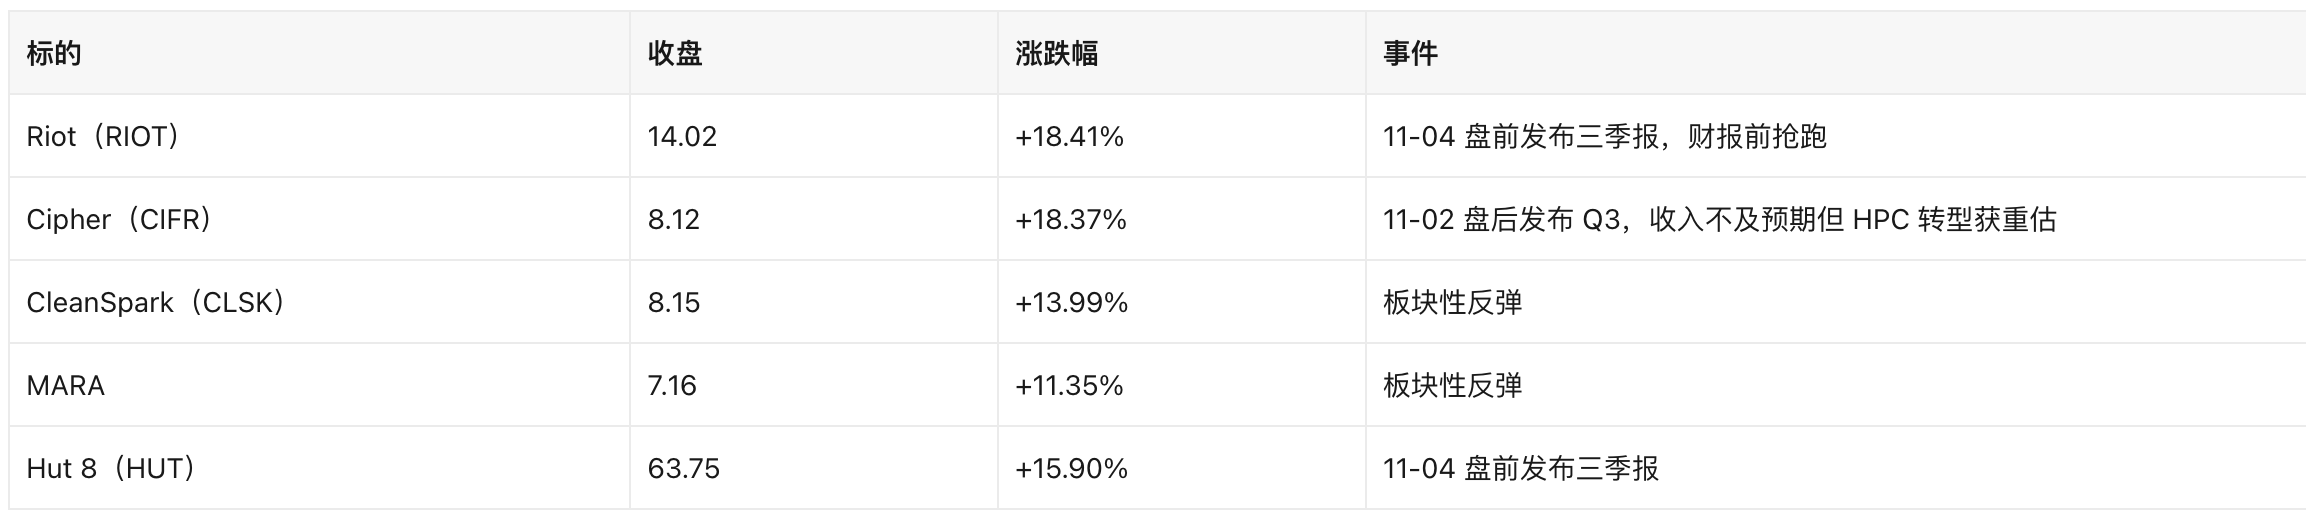
Cipher(CIFR)Q3 财报(SEC 8-K,11-02)
- 营收 2,670 万美元 (去年同期 7,170 万美元),其中比特币挖矿 2,085 万美元、 HPC 租赁首次确认收入 586 万美元 ;调整后 EBITDA 为 -1,000 万美元 ;净利润 3,160 万美元。
- 签约端:Barber Lake 租约延长第二个 10 年, 新增租金 52 亿美元,合同总收入升至 91 亿美元 (公司原文使用 approximately,属非精确披露);开发管线 5.9 GW。
- 卖方分歧明显:JPMorgan 将目标价从 22 美元下调至 18 美元但称"显著低估";Northland 从 27.50 美元下调至 14 美元;Wells Fargo 因园区交付时间表下调目标价。
- 解读 :收入同比 -63%,股价却涨 18.37%,说明定价权已从"当期挖矿现金流"转移到"长期 AI 租约的净现值"。这是理解矿企板块波动的关键——它们的 beta 现在更多来自 AI 资本开支预期,而非币价。
4.4 监管与会计驱动
- SEC 公司融资部出具 no-action letter,将 Canton Coin 视为数字商品 :监管对"非证券型代币"的边界进一步明确,对持有代币资产的上市公司构成会计与合规上的正向指引。
- CFTC 首次批准美国境内交易个股永续合约 :衍生品边界扩展,对交易所与做市商是增量业务,但也意味着股票与加密衍生品的监管框架加速融合。
- 会计层面:据 The Defiant 报道,Strategy 三季度因币价上涨录得 209 亿美元经营利润(公允价值变动主导),公允价值会计准则使 DAT 公司的利润表与币价高度同步——这也是本轮回撤中利润波动被放大的原因。
4.5 加密美股观察名单
- 本期未发现新的美股上市公司首次宣布购币或转型 DAT 的确认消息 (已检索 SEC EDGAR 近期 8-K 与主流财经源,窗口内仅有已入场公司的增持与融资动作)。
- 观察名单变动 :Strive(ASST)持仓升至 43,124 枚 BTC,进入"第二梯队头部";Cipher(CIFR)与 Hut 8(HUT)的估值逻辑正式转向 AI/HPC 租赁,建议从"矿企"科目改挂"AI 基础设施"跟踪。
- 待验证事项 :市场关注 11 月 11 日前 MSCI 对数字资产财库类公司指数资格的处理,若相关标的被调出指数,将带来被动资金流出——该事项细节尚未获公司或指数方公告确认。
五、地缘政治影响
5.1 美伊冲突:从"升级定价"转向"谈判定价"
- 冲突已持续八个月。WSJ 报道美国周一打击伊朗格什姆岛(Qeshm Island),且近几周一直进行"有限打击",刻意保持低烈度;卡塔尔外长级斡旋在德黑兰进行;特朗普称伊朗"想达成协议";但伊朗外交部发言人表示不接受基于胁迫的外交。
- 海上风险未解除:UKMTO 记录本月以来至少 4 起商船遇袭;Rystad 认为霍尔木兹海峡流量难以回到战前水平。
- 传导路径 :谈判预期 → 油价回落(Brent 四周低位)→ 通胀预期缓和 → 加息押注下降 → 利多成长股与加密资产。 不确定性 :这是"预期交易"而非"事实交易",一旦谈判破裂,油价与波动率会同步反弹,且当前多头持仓已偏拥挤(油价 10 月曾涨逾 10%)。
5.2 俄乌:和谈信号再现
- CNBC 报道俄方确认新的乌克兰和平谈判,并称 Melania Trump 将主持停火会议。若落地,欧洲能源与供应链风险溢价将进一步下降,与美伊和谈形成"双重地缘缓和"的组合。
- 传导路径 :地缘缓和 → 能源价格下行 → 欧股与周期性板块受益 → 但军工与能源股承压。
5.3 中期选举:政策不确定性的集中释放点
- 参院归属未定。Stifel 的基准情形是民主党赢众院、共和党守住参院的分裂国会,意味着财政扩张受阻、债务上限与政府拨款成为博弈工具;但 Polymarket 与 Kalshi 押注者已定价民主党可能同时拿下两院,若兑现则调查与传票风险上升。
- 对美股 :分裂国会历史上对市场偏中性甚至偏正面(政策不确定性下降),但"政府停摆/债务上限"尾部风险上升。
- 对加密 :立法进程(市场结构法案、稳定币细则)在分裂国会下更依赖两党妥协,节奏会放缓;监管将更多通过 SEC/CFTC 的执法与指引推进——本期 Canton Coin no-action letter 与 CFTC 个股永续批准正是这一路径的体现。
5.4 关税与供应链
- 苹果 9 月季度毛利率中含 1 个百分点的关税退款收益,说明关税仍在实质影响成本结构;内存短缺则是供应链层面的"非关税冲击",影响更直接。
六、今日关注点
政治节点
- 中期选举计票持续,参议院归属为最高优先级变量;众议院预测已偏向民主党。
经济数据
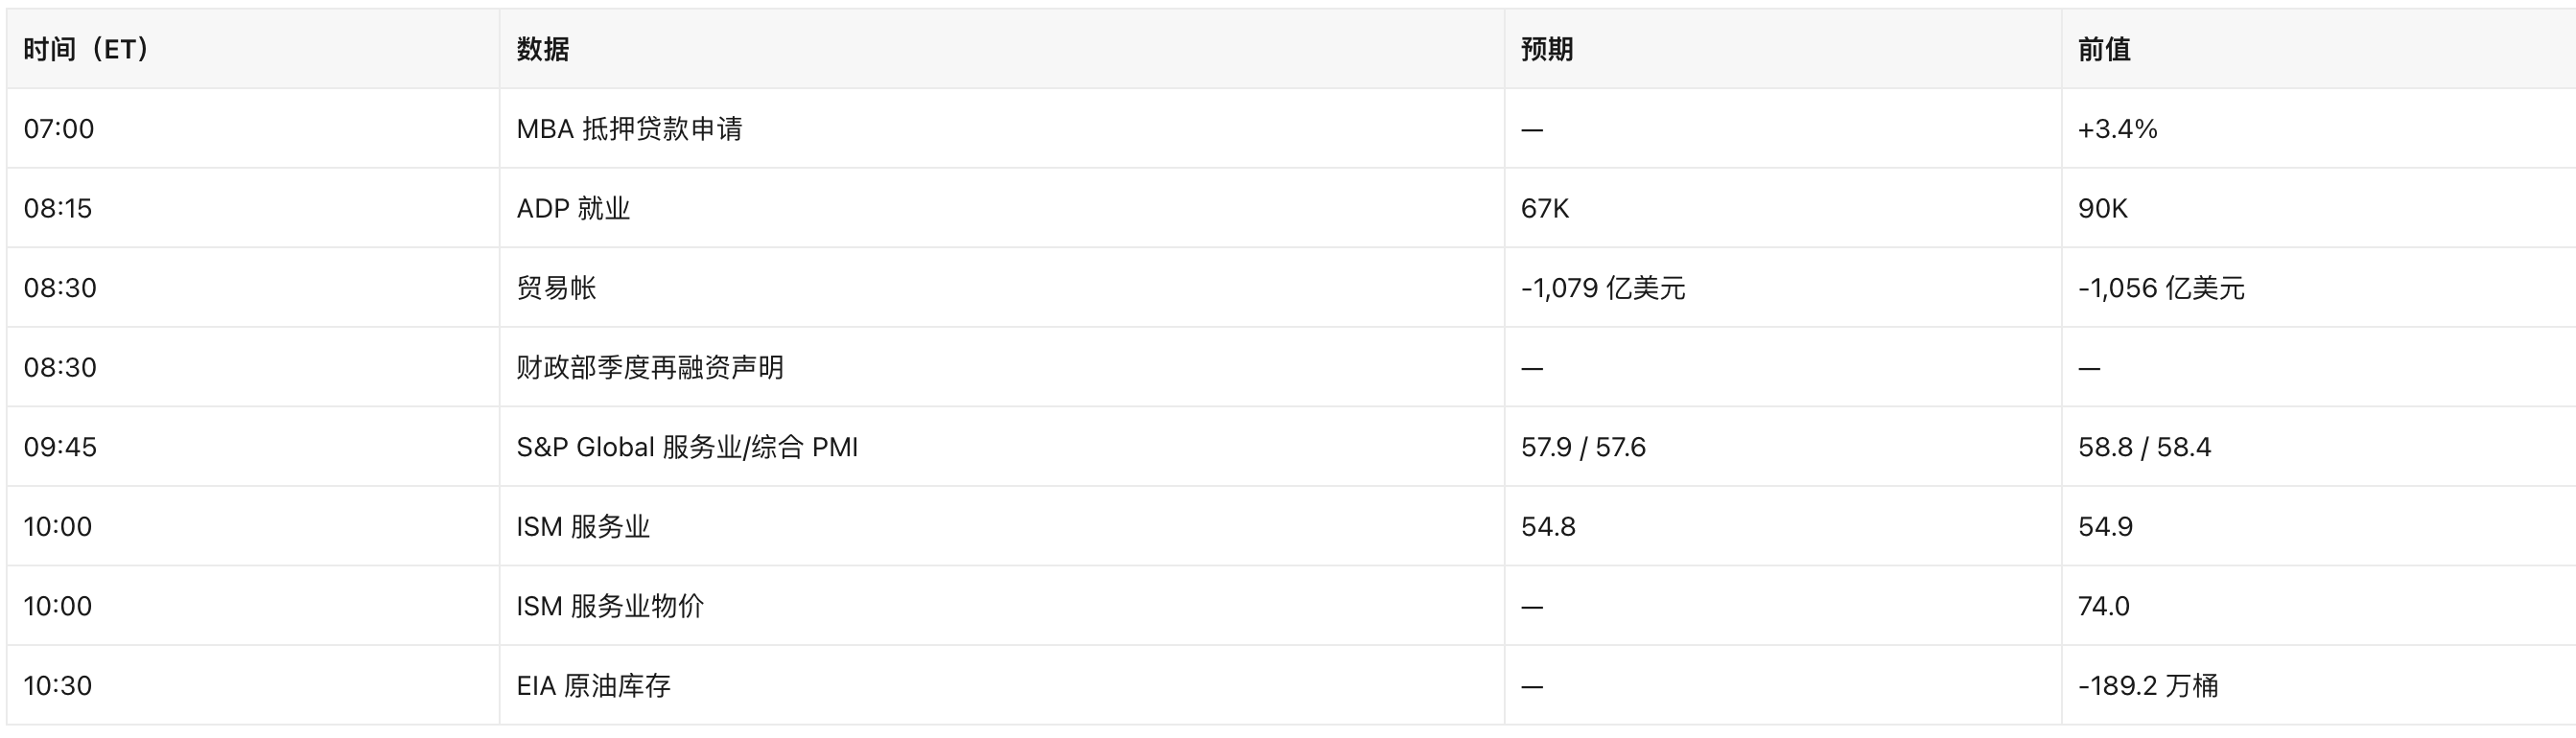
财政部季度再融资声明是本期被低估的风险点:在 10 年期 4.95%、30 年期 5.32% 的位置上,任何久期供给增加的信号都会直接抬升长端利率。
财报(重点)
- 盘前:麦当劳(MCD,EPS 预期 3.36)、Uber(UBER,0.94)、诺和诺德(NVO,0.81)、CVS(1.62)、Datadog(0.18)、卡夫亨氏(0.43)、艾默生(1.85)。
- 盘后:高通(QCOM,1.46)、Arm(ARM,0.22)、AppLovin(3.94)、MercadoLibre(9.41)、McKesson(10.69)、Expedia(8.09)、Coherent(1.78)。
加密美股
- Riot(RIOT)盘前财报 :AI/HPC 转型进度与算力租约是核心,股价前一日已涨 18.41%,预期已被抬高。
- Hut 8(HUT)盘前财报 :与 Riot 同一逻辑。
- Circle(CRCL)盘前财报 :USDC 流通量与分销成本占比,是稳定币赛道的定价锚。
- Strategy 的 ATM 与 STRC 回购是否延续,可关注其后续 8-K。
需要盯的风险
- 10 年期收益率是否站上 5%(当前 4.952%),这是高估值科技股的关键阈值。
- BTC 76,677(11-02 收盘)一带支撑与 ETF 是否转为净流入——目前仍是"价涨、资金流出"的背离。
- 美伊谈判的反复:任何"谈判破裂"信号会同时打击油价空头与风险资产。
- 中期选举结果若与预测市场大幅背离(共和党保住参院),此前的"分裂国会"交易需要反向调整。