

原创 | Odaily 星球日报( @OdailyChina )
作者|Azuma( @azuma_eth )
北京时间 11 月 4 日美股盘前,稳定币发行商 Circle(NYSE: CRCL)正式公布了 2026 年第三季度财报。
财报数据显示, Circle 三季度总营收及储备收入达 8.65 亿美元,同比增长 17% 并创下单季新高;持续经营业务净利润为 2.26 亿美元,同比增长 5%;稀释后 EPS 为 0.84 美元,较去年同期的 0.64 美元增长 31%;调整后 EBITDA 录得 3.17 亿美元,同比大增 85%。
财报发布后,受多项创下新高的亮眼数据刺激,CRCL 在美股盘前一度上涨 3%,但当市场仔细拆解了这份财报后,CRCL 又逐步回落,截至北京时间 20:55,盘前暂时下跌 3.35%。

核心运营数据:账面新高背后,藏着一笔“会计魔术”
乍看之下,Circle 确实在第三季度交出了一份相当不错的成绩单。不过, 拆开收入结构后会发现,Circle 本季度的增长有相当一部分来自 ARC 代币预售,而 USDC 业务本身仍面临储备收益率下降和流通量增长放缓的压力。
第三季度 Circle 总营收及储备收入跃升至 8.65 亿美元 ,延续了近几个季度的复苏势头(7.4 亿美元 ➡️ 7.7 亿美元 ➡️ 6.94 亿美元 ➡️ 7.01 亿美元 ➡️ 8.65 亿美元)。
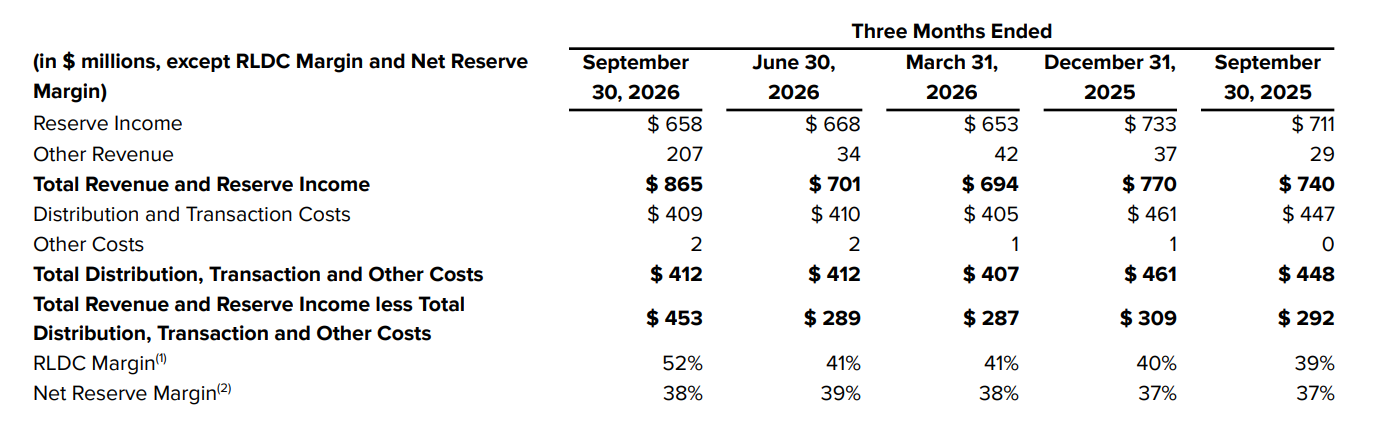
但拆开结构来看, 基本盘储备收入(Reserve Income)本季录得 6.58 亿美元,同比下降 8%,环比亦微降 1.5%(上季度为 6.68 亿美元)。 其中,同比下滑主要是因为储备回报率(Reserve Return Rate)较去年同期高基数下降了 61 个基点至 3.5%;而环比微降则主要是受本季度 USDC 平均流通量环比回落拖累。
真正撑起本季营收新高的是其他收入(Other Revenue) ——本季同比暴增 627% 至 2.07 亿美元。正如我们在前两次财报(可参阅 Q1 、 Q2 财报解读)解读中预警的那样, 这主要是因为本季度正式确认了 1.82 亿美元的 ARC 代币预售收入。 需要注意的是,若剔除这笔一次性代币预售款,本季常规其他收入实则为 2500 万美元,较 Q1(4200 万美元)和 Q2(3400 万美元)反而出现了明显回落 —— 财报附注亦坦言,这部分下滑源于“订阅与服务收入的减少”。
同理,RLDC 和 RLDC Margin 在第三季度的飙升很大程度上也是因为零分销成本的 1.82 亿美元 ARC 收入被直接计入了分子 —— 前者在本季度达到了 4.53 亿美元,同比大增 55%,后者也从前两个季度的 41% 一举跃升至 52%。如果剔除 ARC 影响、单看储备业务的真实盈利能力,财报中披露的净储备利润率(Net Reserve Margin,即储备收入扣除分销成本后的利润率)在本季度为 38%,同比提升 1 个百分点,环比 Q2(39%)略降 1 个百分点,整体维持稳健。
- Odaily注:RLDC 即收入减去分销成本后的利润,RLDC Margin 即收入减去分销成本后的利润率,两项数据反映了扣除分销费用后的核心业务盈利水平,也被普遍视为 Circle 最核心的盈利指标。
再来看看支出情况。 分销与交易成本(Distribution and Transaction Costs)依然是 Circle 最大的支出项,本季 4.12 亿美元,同比下降 8%,环比二季度(4.12 亿美元)持平。
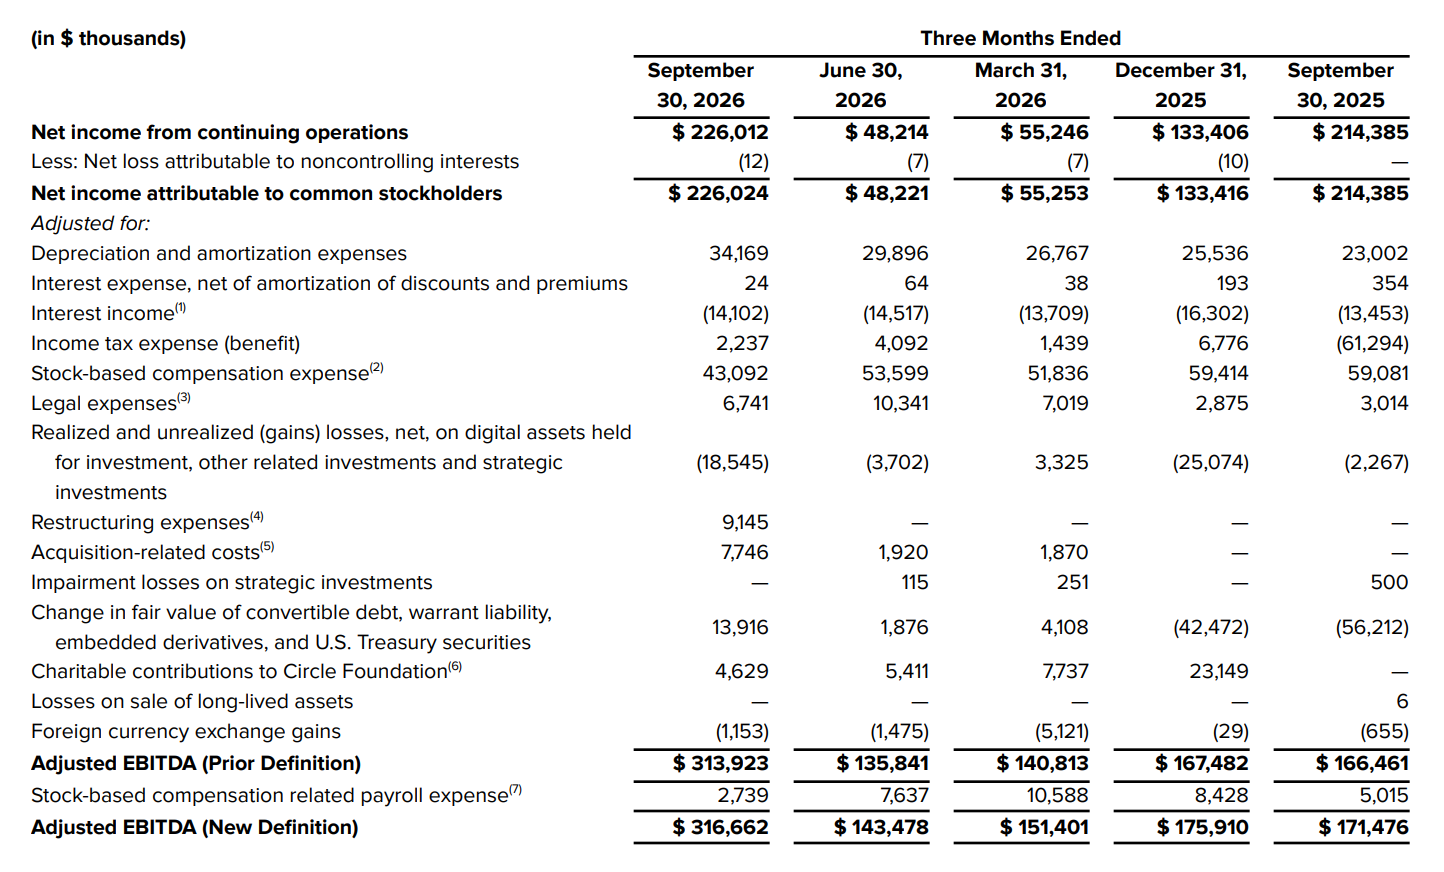
经营费用(Operating Expenses)方面,GAAP 口径下为 2.45 亿美元,同比增长 16%,但环比二季度(2.54 亿美元)有所回落;更具参考价值的调整后经营费用(Adjusted Operating Expenses)为 1.39 亿美元,同比增长 13%,环比下降 5.2%(Q2 为 1.46 亿美元)。
从费用明细来看,IT 基础设施成本同比近乎翻倍至 1792 万美元,营销费用(含切尔西俱乐部球衣广告等)同比翻倍至 1132 万美元;但薪酬支出同比下降 4% 至 1.24 亿美元。 财报附注披露,Circle 在三季度执行了约 5% 的裁员计划,为此支付了 915 万美元的现金遣散与重组费用,同时因离职员工未归属 RSU 作废冲减了 570 万美元的股票薪酬支出 ;此外为了推进 Tazapay 收购案,本季还产生了 775 万美元的并购相关法律及专业服务费用。
USDC 流通步入平台期,但链上使用率仍走高
再看 Circle 最核心的 USDC 业务,本季度整体呈现出了“季均回落、季末企稳、链上高频”的特征。
截至三季度末,USDC 在美元稳定币中的市场份额为 27%,环比上季度持平,但同比下降 1.83%。 Q3 USDC 平均流通量为 733 亿美元,同比增长 8%,但较第二季度 765 亿美元的平均流通量环比下降约 4.2%,不过好消息是,第三季度 USDC 的申购(Minted)与赎回(Redeemed)规模恰好打平,均为 1040 亿美元,带动季末流通量小幅回升至 739 亿美元(同比持平,环比微增 0.8%)。这说明 USDC 在第二季度末的失血态势已经稳住,但整体规模仍处于横盘整理期,距离管理层维持不变的“跨周期 40% 年复合增长率(CAGR)”指引仍有相当大的挑战。
与流通量的横盘形成鲜明对比的是,USDC 的使用频次仍在加速扩张。本季度 USDC 链上交易量达到 13.9 万亿美元,同比增长 49%;持有超过 10 美元 USDC 的有效钱包数量增至 730 万个,同比增长 16%。 交易量与活跃钱包增速显著高于流通量增速,说明存量 USDC 在支付、跨境结算与链上交易中的周转效率正在进一步提高。
分销结构有所改善,币安成为新增渠道
长期以来,高昂的渠道分成(尤其是与 Coinbase 等合作方的利息分成)一直是压制 Circle 估值的最大痛点。在第三季度财报中,分销与交易成本从去年同期的 4.47 亿美元降至 4.09 亿美元(同比下降约 8%)。
需要客观指出的是,分销成本绝对值的同比下降, 首要原因是储备收入总盘子同比缩水了 8% —— 利息蛋糕变小后,按比例分给外部合作伙伴的绝对金额自然随之减少,但在被动缩水之外,Circle 在自有留存和渠道博弈上也取得了两项进展。
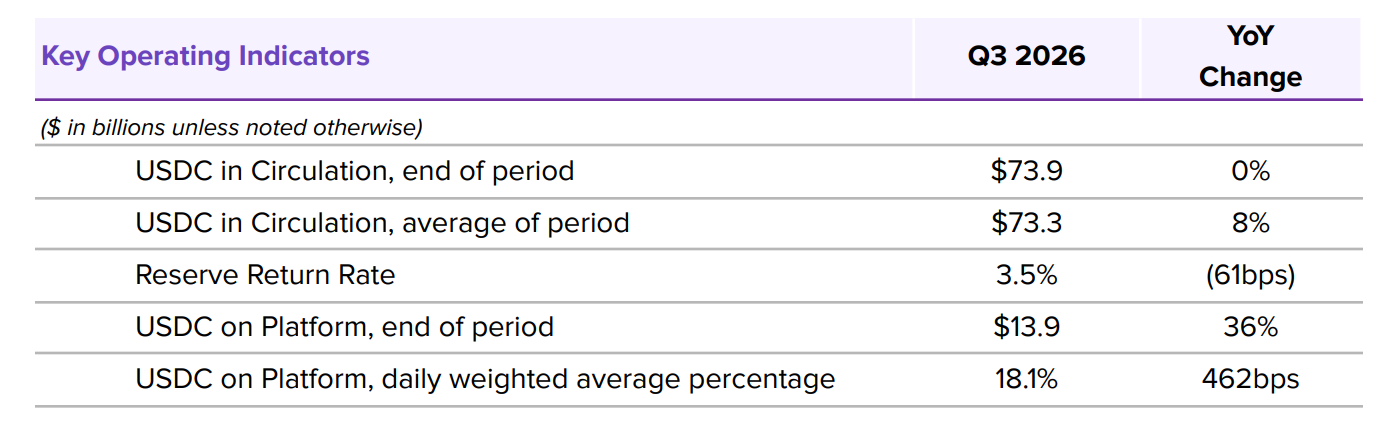
首先是自有平台沉淀资金的增长,改善了平台留存比例。 财报显示,第三季度末留存在 Circle 自有平台上的 USDC(USDC on Platform)攀升至 139 亿美元,同比大增 36%;日均加权占比更是同比大幅提升 4.62%,达到 18.1%。由于留在 Circle 自有平台上的 USDC 无需向外部渠道支付分成,这一比例的攀升帮助 Circle 将净储备利润率(Net Reserve Margin)从去年同期的 37% 提升至 38%。
其次是币安战略注资了 Circle 1 亿美元,股权关系绑定了新的分销渠道。 继第二季度与 Coinbase 完成续约后,Circle 在本季度宣布币安(Binance)已对 Circle 进行 1 亿美元的股权投资,双方同步续签并扩大了战略合作伙伴关系,重点在币安庞大的全球交易平台及新兴市场推广 USDC。
Arc 主网上线,1.82 亿美元收入只是开始?
本季度 Circle 最大的新业务进展,无疑是 Arc。
9 月 16 日,Arc 公共主网上线。Circle 将其称为自 USDC 以来最重要的产品发布,首日便有超过 100 家机构和生态建设者参与,并原生集成 USDC。财报还提到,在私有主网阶段,由超 7.5 万名 Arc House 成员及 1 万名 Architect 大使组成的开发者社区已累计在 Arc 上构建了 1200 多个项目。
代币方面, Circle 已在第三季度完成 100 亿枚 ARC 代币的全额初始创世铸造,正式成为全球首家为新 Layer 1 区块链铸造原生网络代币的上市公司。 ARC 代币将承担网络安全、实用功能及治理协调职能,推动网络在 2027 年正式过渡至权益证明(PoS)机制。而本季度确认的 1.82 亿美元 ARC 预售收入,也让 Arc 第一次在 Circle 的财务报表中留下了相当显眼的印记。
不过,主网上线一个多月, 目前财报披露的仍主要是开发者和生态建设数据,尚不足以证明 Arc 已经形成规模化的真实经济活动。后续交易量、机构使用情况以及网络收入,才是判断其商业价值的关键。
支付网络继续扩张
除 Arc 外,Circle 支付网络 CPN 本季度年化支付总额达到 413 亿美元,较 Q1(83 亿)、Q2(147 亿)增速明显。
为进一步强化支付落地能力, Circle 已签署最终协议收购新加坡 B2B 跨境支付平台 Tazapay(预计 2027 年完成交割) 。Tazapay 拥有超 250 亿美元的年化支付量(其中约 60% 已包含稳定币交易)、60 多家银行与金融科技合作伙伴,以及覆盖 100 多个市场的本地清算通道。如果顺利整合,将进一步增强 Circle 在亚太、拉美及新兴市场的支付网络布局。
剥离“会计魔术之后,如何评估 Circle 的真实成色?
整体来看,Circle 的这份 Q3 财报清晰地折射出公司当前所处的“新旧动能转换期”。
一方面,1.82 亿美元的 ARC 代币预售收入入账,让本季度的总营收(8.65 亿美元)、RLDC Margin(52%)和调整后 EBITDA(3.17 亿美元)在账面上显得极其惊艳;但若撕掉这层“一次性代币收益”的滤镜,USDC 流通规模在 730 亿–740 亿美元区间陷入横盘、储备收入同比下滑 8%,以及剔除 ARC 后常规订阅与服务收入的环比回落,依然是华尔街审视其基本面时无法回避的现实压力。
但另一方面,Circle 也在通过实打实的业务动作回应市场的质疑 —— 自有平台留存 USDC 占比突破 18%、币安携 1 亿美元真金白银入股绑定、CPN 年化交易量冲上 413 亿美元以及并购 Tazapay 打通跨境清算闭环……对于投资者而言, 当 ARC 预售款的“一次性会计红利”在未来几个季度逐步消退后,上述支付网络与公链生态能否真正接棒,贡献可持续的经常性非息收入,则将决定 Circle 在二级市场估值中枢的最终走向。