

今年以来,美股科技股多次大幅波动,市场对 AI 估值与资本开支的担忧仍在发酵。除了在“追科技”和“守红利”之间反复切换,投资者也可以换个角度:看企业能否持续创造现金,并回馈股东。
本文介绍股息率与自由现金流两种选股指标的含义、用法与局限,并以南方东英富时东西股票精选 ETF(03441.HK)为例,拆解“港股高股息 + 美股自由现金流”的哑铃配置思路。根据发行人资料,截至 2026 年 9 月 30 日,该产品跟踪的指数年初至今总回报约 30.8%,过去一年最大回撤约 8%。
一、躲开回调,比想象中更难
今年 7 月,纳斯达克 100 指数曾在一个月内下跌约 11%,进入技术性回调。对集中持有科技股的投资者来说,这类回调会直接反映在账户上。
原因在于组合结构:如果持仓集中在单一市场或单一风格,组合的涨跌基本取决于这一种资产的走势。科技股上涨时组合表现亮眼,回调时也会同步承压。
在不同风格之间切换,看似可以避开回调,但实际操作难度不低。投资者需要同时判断何时离场、何时重新买入,判断失误可能错过反弹,频繁交易也会增加成本。
相比预测风格何时轮动,先理解不同资产的收益从哪里来,可能更有参考价值。下面先从两个衡量企业现金创造能力的指标讲起。
二、股息率:看企业分了多少钱
什么是股息率?
股息率是企业每股派发的现金股息,与当前股价的比值,用来衡量按现价买入后,每年可能获得多少现金回报。
例如,一只股票股价为 50 港元,过去一年每股派息 2.5 港元,股息率就是 5%。
为什么港股常用股息率选股?
在香港市场,公用事业、银行、基建、交通等行业的企业业务较成熟,扩张所需的再投资相对有限,通常会把较大比例的利润以现金股息形式派给股东。因此,股息率是衡量这类企业回馈股东能力的常用指标。
按股息率筛选还有一个机制上的特点:股价下跌时,股息率会上升,这类股票更容易被纳入组合;股价上涨后,股息率下降,则可能被调出。这在一定程度上形成“低买高卖”的效果。
高股息的常见陷阱
股息率高,不一定代表投资价值高。投资者需要留意:
- 股价大跌造成的「高股息」: 如果股息率上升主要是因为股价大幅下跌,背后可能是企业经营恶化,未来派息未必能维持。
- 派息是否可持续: 可以查看派息比率(派息占利润的比例)和派息历史。派息长期高于利润或现金流的企业,派息可能难以持续。
- 行业周期: 部分周期性行业在景气高峰时派息较多,行业转弱后派息可能明显下降。
三、自由现金流:看企业能自由支配多少现金
什么是自由现金流?
自由现金流是企业在支付经营开支和必要投资(主要是资本开支)之后,可以自由支配的现金。
例如,一家公司一年经营活动产生现金 100 亿美元,用于建厂房、买设备等资本开支 30 亿美元,自由现金流就是 70 亿美元。这笔钱可以用于派息、回购股份、偿还债务或再投资。
与会计利润相比,自由现金流反映的是企业实际收到并可以动用的现金,较少受会计处理方式影响,因此常被用来衡量盈利质量。
什么是自由现金流收益率?
自由现金流收益率是企业自由现金流与市值的比值,可以理解为:按当前股价,企业每年能产生多少可支配现金。它和股息率的思路相似,但衡量的是企业「能拿出多少钱」,而不只是「实际分了多少钱」。
为什么美股常用自由现金流选股?
美国企业回馈股东的方式更多样。除了派息,很多公司更常通过回购股份回馈股东。如果只看股息率,可能会漏掉派息不高、但持续大规模回购的公司。自由现金流能更全面地反映企业回馈股东的能力。
结合当前行情:资本开支如何影响自由现金流
今年市场关注的一个话题,是 AI 相关企业的资本开支持续上升。从自由现金流的计算方式可以看出,资本开支越大,同期自由现金流越低。
这并不代表高投入的企业不好,资本开支可能在未来带来增长。但对以自由现金流为标准的选股方法而言,资本开支大幅增加的企业,排名可能下降。了解这一点,有助于理解这类策略在不同行情中的表现差异。
自由现金流的局限
- 单一年份可能失真: 企业某一年集中投资或回收款项,可能让当年自由现金流明显偏高或偏低。
- 成长期企业不适用: 处于快速扩张期的企业,自由现金流可能较低甚至为负,但这不一定代表经营不佳。
- 不等于股东回报: 自由现金流高,企业也可能把钱用于收购或保留现金,未必全部回馈股东。
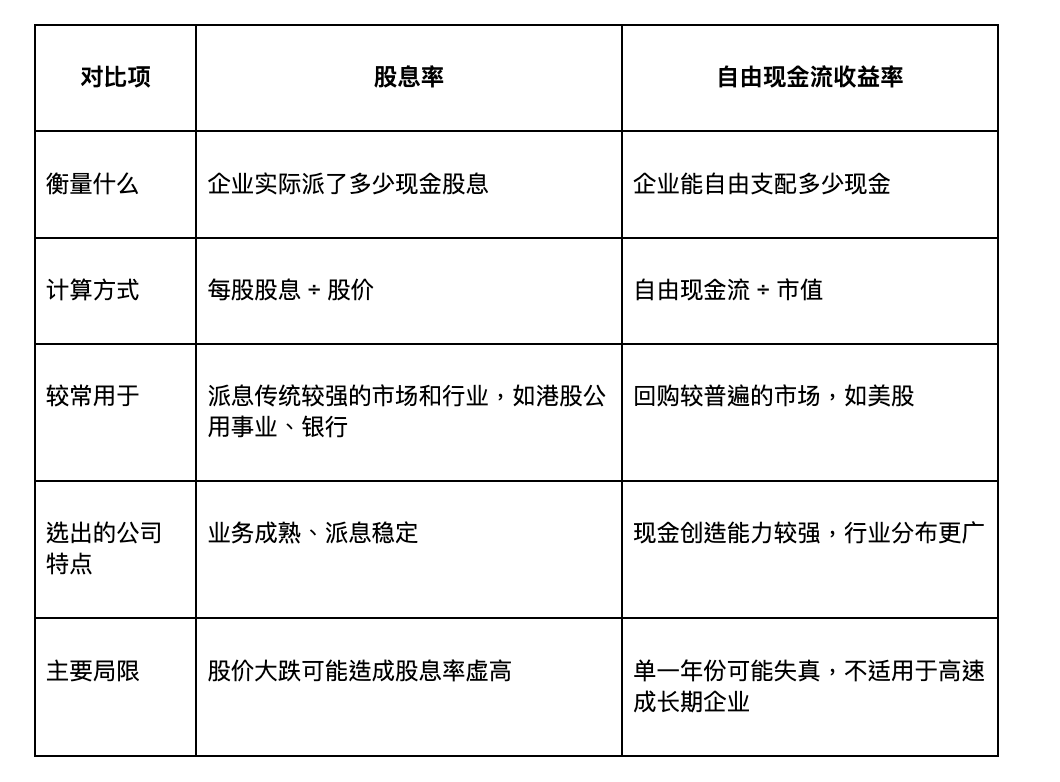
四、股息率与自由现金流对比
两种指标关注的是同一个问题:企业能否持续创造现金,并回馈股东。区别在于观察的角度不同。
五、把两类资产放在一起:“哑铃”配置思路
什么是哑铃配置?
哑铃配置是指把风格差异较大的两类资产放在同一组合中,像哑铃的两端:一端偏防守,如派息稳定的高股息资产;另一端偏进攻,如具备增长能力的企业。
两类资产受不同因素驱动,走势不完全同步。当一类资产回调时,另一类资产可能表现相对平稳,组合整体波动有机会低于只持有单一风格的情况。
这种配置也有取舍:当某一类资产大幅上涨时,组合只有部分资金参与,表现可能落后于集中持有该类资产。
如何实现?
投资者可以研究两种方式:
- 自行构建: 分别买入高股息股票或相关 ETF,以及美股大型公司或相关 ETF,自己决定比例并定期再平衡。灵活度较高,但需要自行筛选、跟踪和调整。
- 使用按规则配置的 ETF: 部分 ETF 已按既定规则把两类资产放进同一组合,并定期调整成分股。投资者无需自己管理比例,但需要接受产品的既定规则。
示例:按规则组合港股高股息与美股自由现金流
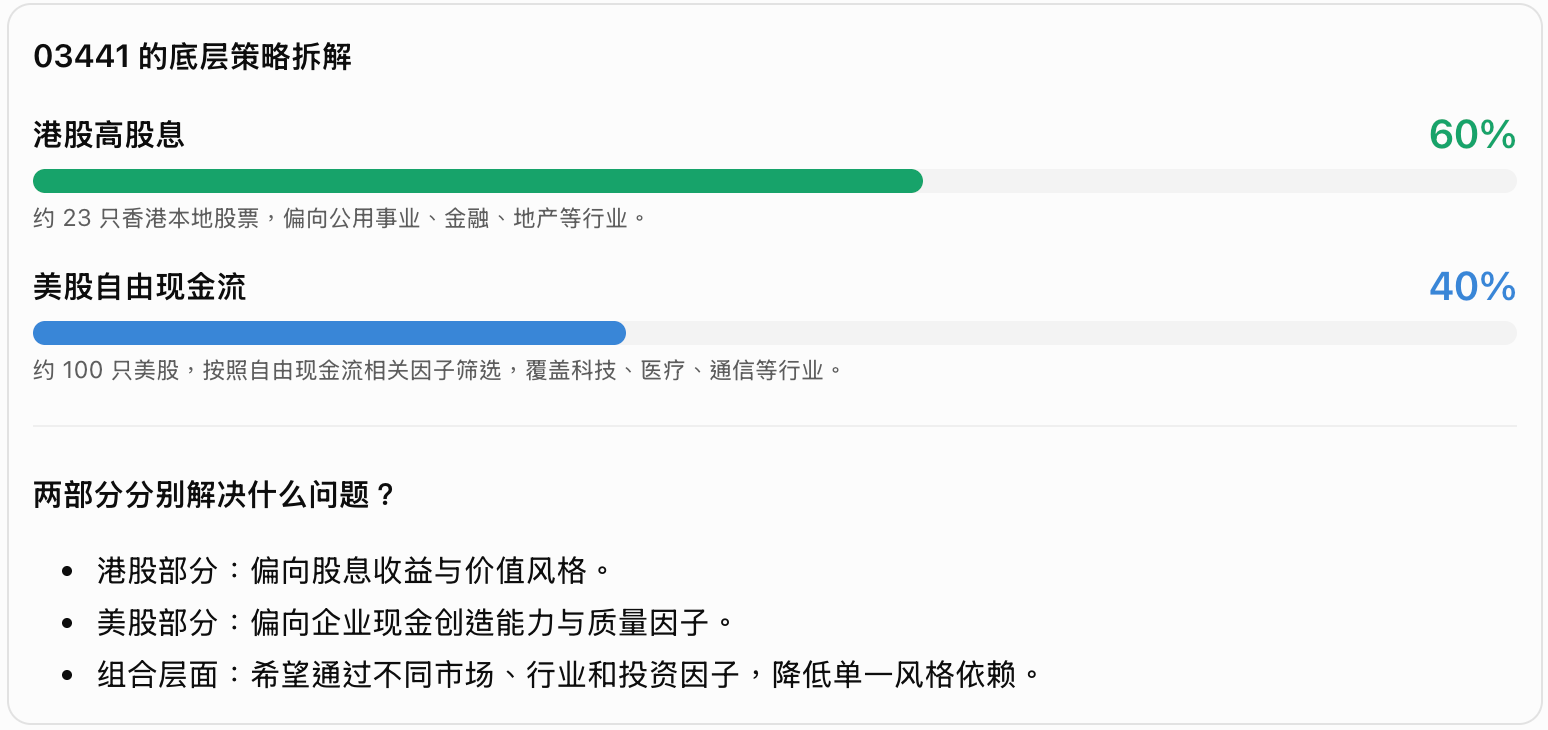
以南方东英富时东西股票精选 ETF(03441.HK)为例,该产品跟踪的指数约 60% 配置香港本地高股息股票,按股息率筛选,主要分布在公用事业、金融、工业及地产等行业;约 40% 配置美国大型公司,从罗素 1000 指数成分股中剔除自由现金流为负、质量较低或波动较大的公司,再选出自由现金流表现较好的 100 家。两地权重由指数规则决定,并非根据市场判断主动调整。
收益方面,根据发行人资料,截至 2026 年 9 月 30 日,该指数年初至今收益率约 30.8%,过去一年收益率约 36.7%。产品层面,03441 自 2025 年 11 月纳入 ETF 通以来累计上涨超过 30%,回报率在所有南向通 ETF 中排名第一。
根据发行人资料,截至 2026 年 9 月 30 日,该指数过去一年最大回撤约 8%,低于同期纳斯达克 100 指数、恒生指数及标普 500 指数,显示其历史回撤相对较低。需要注意的是,这是指数的过往表现,不代表产品未来表现,基金实际回报还会受到费用、跟踪误差等因素影响。
六、投资前,建议考虑以下几点
- 我了解所选资产的筛选标准吗? 按股息率还是自由现金流筛选,选出的公司和在不同行情中的表现可能差别很大。
- 我现有的持仓是否已经重叠? 如果已持有较多高股息股票或美股大型股,再加入同类资产可能增加集中度。
- 我能接受上涨行情中表现相对落后吗? 分散配置在降低波动的同时,也可能降低强势行情中的参与度。
- 产品的实际交易条件如何? 比较管理费、买卖价差、成交量、跟踪表现及派息安排,避免只依据近期涨幅做决定。
总结
高股息资产常被视为防守工具,科技股则常被视为增长来源。但从“企业能否持续创造现金”的角度看,两者可以用相近的逻辑来理解:股息率衡量企业实际分了多少钱,自由现金流衡量企业能拿出多少钱。
把两类资产放在同一组合,有机会降低对单一市场或风格的依赖,但也意味着在某类资产强势上涨时参与度较低。同时,行业集中、利率变化、汇率及市场波动等风险依然存在。
无论自行构建组合,还是使用按规则配置的产品,都应先了解筛选标准、风险与成本,再判断是否符合自己的投资目标。
(本文涉及的产品资料 03441.HK,由南方东英资产管理有限公司提供。)
风险提示:本文仅用于一般市场信息与投资者教育,不构成投资建议,亦非买卖任何证券或基金的要约、招揽或推荐。过往表现不代表未来表现。证券及 ETF 投资可能导致本金损失,投资者应在投资前阅读相关产品文件并充分了解其风险,文中所提及的产品及服务未必在所有司法管辖区获认可或注册,亦不向相关法律禁止或限制的司法管辖区的人士提供,具体以所在地适用法律为准。