

幣安在阿布達比國際金融中心(ADGM)設有交易所、清算存管、券商與發行四個實體。幣安 6 月的 SpaceX 鏈上認購因第三方拿不到足額股票取消,退回 5.57 億美元。Principia Research 的報告認為,ADGM 鏈上 IPO 最適合中型公司。這類公司估值 1 億至 8 億美元,報告指出高盛與摩根士丹利幾乎不接這種規模的 IPO。本文說明幣安為何落腳 ADGM、監管審查如何加快,並整理傳統 IPO 與幣安交易數據。本文為
Principia Research
所著研究報告,由 BT宙域提供。
(前情提要:
代幣化股票狂飆:幣安 7 週吸金 5 億美元、Hyperliquid 永續佔比破四成
)
(背景補充:
幣安成首家阿布達比ADGM監管框架下全球牌照交易所,樹立數位資產監管新標準
)
本文目錄
Toggle
*本文為研究報告,由 Principia Research 撰文、提供,不代表動區立場,亦非投資建議。
2 026 年 6 月,一場略顯尷尬的「退款事件」,意外撕開了全球資本市場基礎設施大遷徙的一道口子。
當時,正值馬斯克旗下的 SpaceX 登陸納斯達克。為了接住加密世界對這隻世紀科技股的狂熱需求,Binance Wallet 聯合第三方代幣化平台 xStocks(Backed 旗下)發起了一場名為 SPCXx 的鏈上 IPO 認購活動。鏈上數據記錄下了驚人的一幕,短短數日內,27,689 個獨立錢包地址湧入,砸下了高達 5.57 億美元的 USDC。
然而,結局卻是一盆冷水。由於華爾街傳統一級市場承銷團高度封閉,上游第三方資產商根本拿不到足額的 SpaceX 底層實體股票。幣安最終不得不宣布取消活動,將 5.57 億美元原路退回,並緊急動用自家阿布達比實體發行的 SPCXB 代幣向用戶空投了 100 萬美元作為安撫。
大多數旁觀者只把這當成一次普通的營運插曲;但如果把鏡頭拉遠,將 2025 年至 2026 年底幣安在阿布達比國際金融中心(ADGM)的一系列資本、牌照、招股書備案與團隊招募動作拼在一起,你會看到一幅完全不同的圖景:
那被退回的 5.57 億美元,證明了鏈上資金對優質股權資產飢渴到了極點;而第三方通道的斷供,則讓幣安徹底下定決心,與其給外部小型 RWA 包裝商當流量入口,不如親自在阿布達比建一座擁有完整承銷、清算、託管與交易牌照的「鏈上證券交易所」。
一、為什麼是阿布達比?人事與主權資本的雙重錨點
加密行業從不缺「把股票搬上鏈」的口號。早在 2021 年,幣安和 FTX 就嘗試過早期的股權代幣(Stock Tokens),但在歐美監管機構的圍追堵截下很快折戟。五年過去,為什麼這一次幣安能把全套證券基礎設施堂而皇之地搭建起來?答案藏在阿布達比(ADGM)的人事基因與主權帳本裡。
第一個支點是掌門人的制度烙印。幣安現任聯席 CEO 鄧偉政(Richard Teng,2025 年底起與何一共同出任 Co-CEO)並不是草莽出身的加密創業者。在加入幣安前,他曾在新加坡交易所(SGX)擔任首席監管官,隨後於 2015 至 2021 年間執掌 ADGM 金融服務監管局(FSRA)長達六年。今天被全球機構奉為圭臬的 ADGM 數位資產與帳本證券(Ledger-Based Securities)監管框架,很大程度上正是他在任期內親手奠定的制度基石。
第二個支點則是主權資本的利益綁定。2025 年 3 月,由阿布達比王室核心成員 Sheikh Tahnoon bin Zayed Al Nahyan 擔任主席的主權人工智慧與科技投資機構 MGX,以穩定幣向幣安注資 20 億美元收購少數股權。這是幣安創立以來第一次引入外部機構股東。
這筆 20 億美元的交易改寫了幣安的底色,它不再只是一家遊走於離岸島嶼的加密公司,而是正式嵌入了阿聯酋國家級金融科技與資本市場版圖。僅僅九個月後(2025 年 12 月獲批,2026 年 1 月 5 日正式生效),幣安宣布將 Binance.com 全球營運架構告別開曼群島,整體遷入 ADGM 監管傘下。
二、解剖阿布達比的合規「四件套」
如果去翻閱 ADGM 金融服務監管局(FSRA)的公開牌照登記冊與招股書揭露文件,我們會發現幣安在阿布達比做的根本不是常規的「加密交易所合規化」(申請一張普通的 VASP 虛擬資產服務商牌照了事),而是嚴格按照倫敦或紐約傳統金融市場基礎設施(FMI)的分業標準,由愛爾蘭控股母公司 Binance Holdings (IE) Limited 全資鋪設了「三家持牌機構 + 一家發行 SPV + 一家鏈上服務代理」的閉環矩陣:
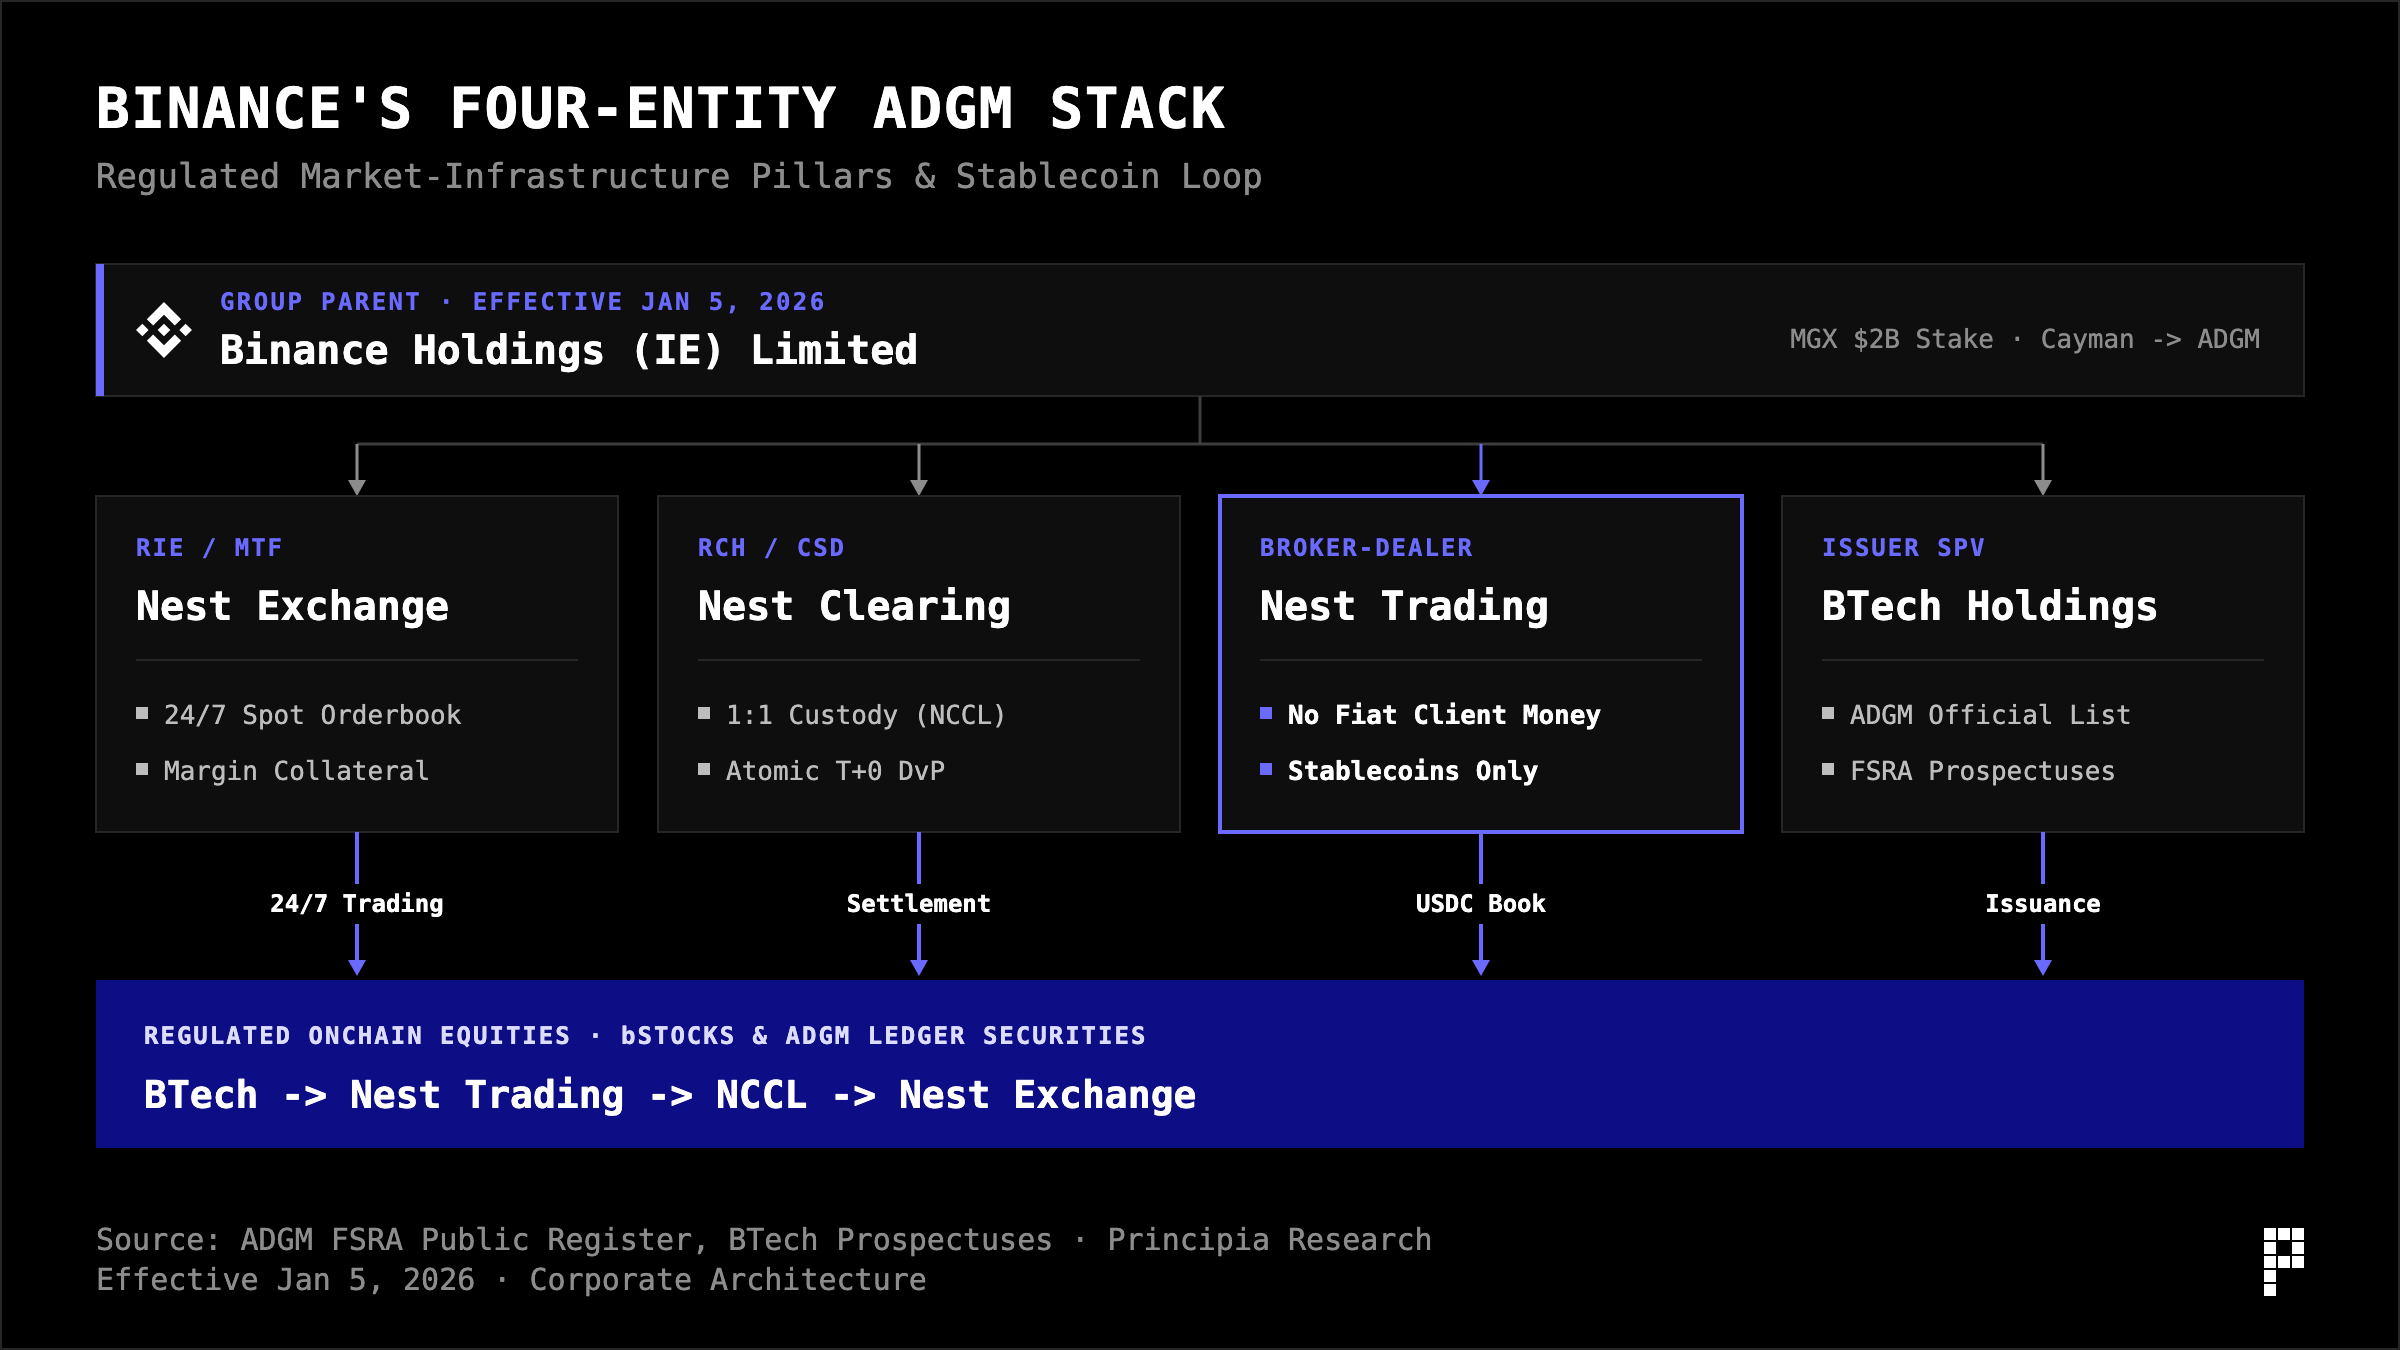
這套架構精妙到了什麼程度?對照傳統華爾街一看便知:
- Nest Exchange Limited 拿的是受認可投資交易所(RIE)與多邊交易設施(MTF)牌照,它扮演的就是納斯達克或紐交所;
- Nest Clearing and Custody Limited(NCCL)拿的是受認可清算所(RCH)與中央證券存管(CSD)牌照,它扮演的是美國存管信託與清算公司(DTCC);
- Nest Trading Limited 拿的是經紀自營商牌照,獲批以主事人身份交易、以代理人身份交易及安排投資交易。它扮演的是投行承銷與分銷席位;
- BTech Holdings Limited(配合鑄造與揭露代理 BTech Services Limited)則專門負責向 FSRA 遞交招股書,申請進入 ADGM 法定官方上市名錄。
牌照裡的「反常」細節暴露了真實意圖。在 FSRA 公開登記冊上,Nest Trading Limited 的牌照附帶了兩條耐人尋味的限制條件。第一,嚴禁持有或控制傳統客戶法幣資金;第二,其資金服務權限嚴格限定於「受認可的法幣錨定代幣(如 USDC)」。在傳統券商眼裡這是束手束腳的閹割;但在鏈上資本市場視角下,這恰恰是為 On-chain IPO 量身定做的原生設計。它從法律底層直接砍掉了冗長的銀行電匯與法幣託管帳戶,鎖死了「合規穩定幣認購繳款 + 中央存管所(NCCL)鏈上 T+0 券款對付(DvP)原子交割」的純鏈上閉環。
與此同時,幣安在阿聯酋放出的徵才需求也印證了這一判斷。其官方徵才系統近期悄然上線了「0-to-1 股權資本市場,即傳統投行 IPO 承銷部」的 BD 與研究分析師職缺,職責直白地寫著「尋找並接洽擬上市發行人與投資銀行,開展發行人盡職調查、搭建交易定價模型並向內部投委會提交過會備忘錄」。如果只是繼續在二級市場買美股做映射,根本不需要組建一支直接對接擬上市企業的投行團隊。
三、從「美股搬運工」到「週更級監管流水線」
在正式殺入一級市場新股承銷前,幣安在 2026 年下半年用自家的代幣化證券產品 bStocks,在 ADGM 完成了「監管與基礎設施壓力測試」的閉環。
2026 年 6 月 11 日,在國際律所 Gibson Dunn 與中東律所 Al Tamimi & Co. 的聯合操刀下,BTech Holdings 發行的首批 bStocks 正式獲准列入官方上市名錄並在 Nest Exchange 開盤。這是阿布達比歷史上首次將運行在公鏈(BNB Smart Chain,BEP-20 / BEP-677 標準)上的代幣化數位證券納入官方證券名錄。
但這引發了一個最核心的市場追問,像特斯拉、輝達這些美股正股明明鎖在美國 DTCC 體系裡,ADGM 憑什麼說它是「1:1 託管」?
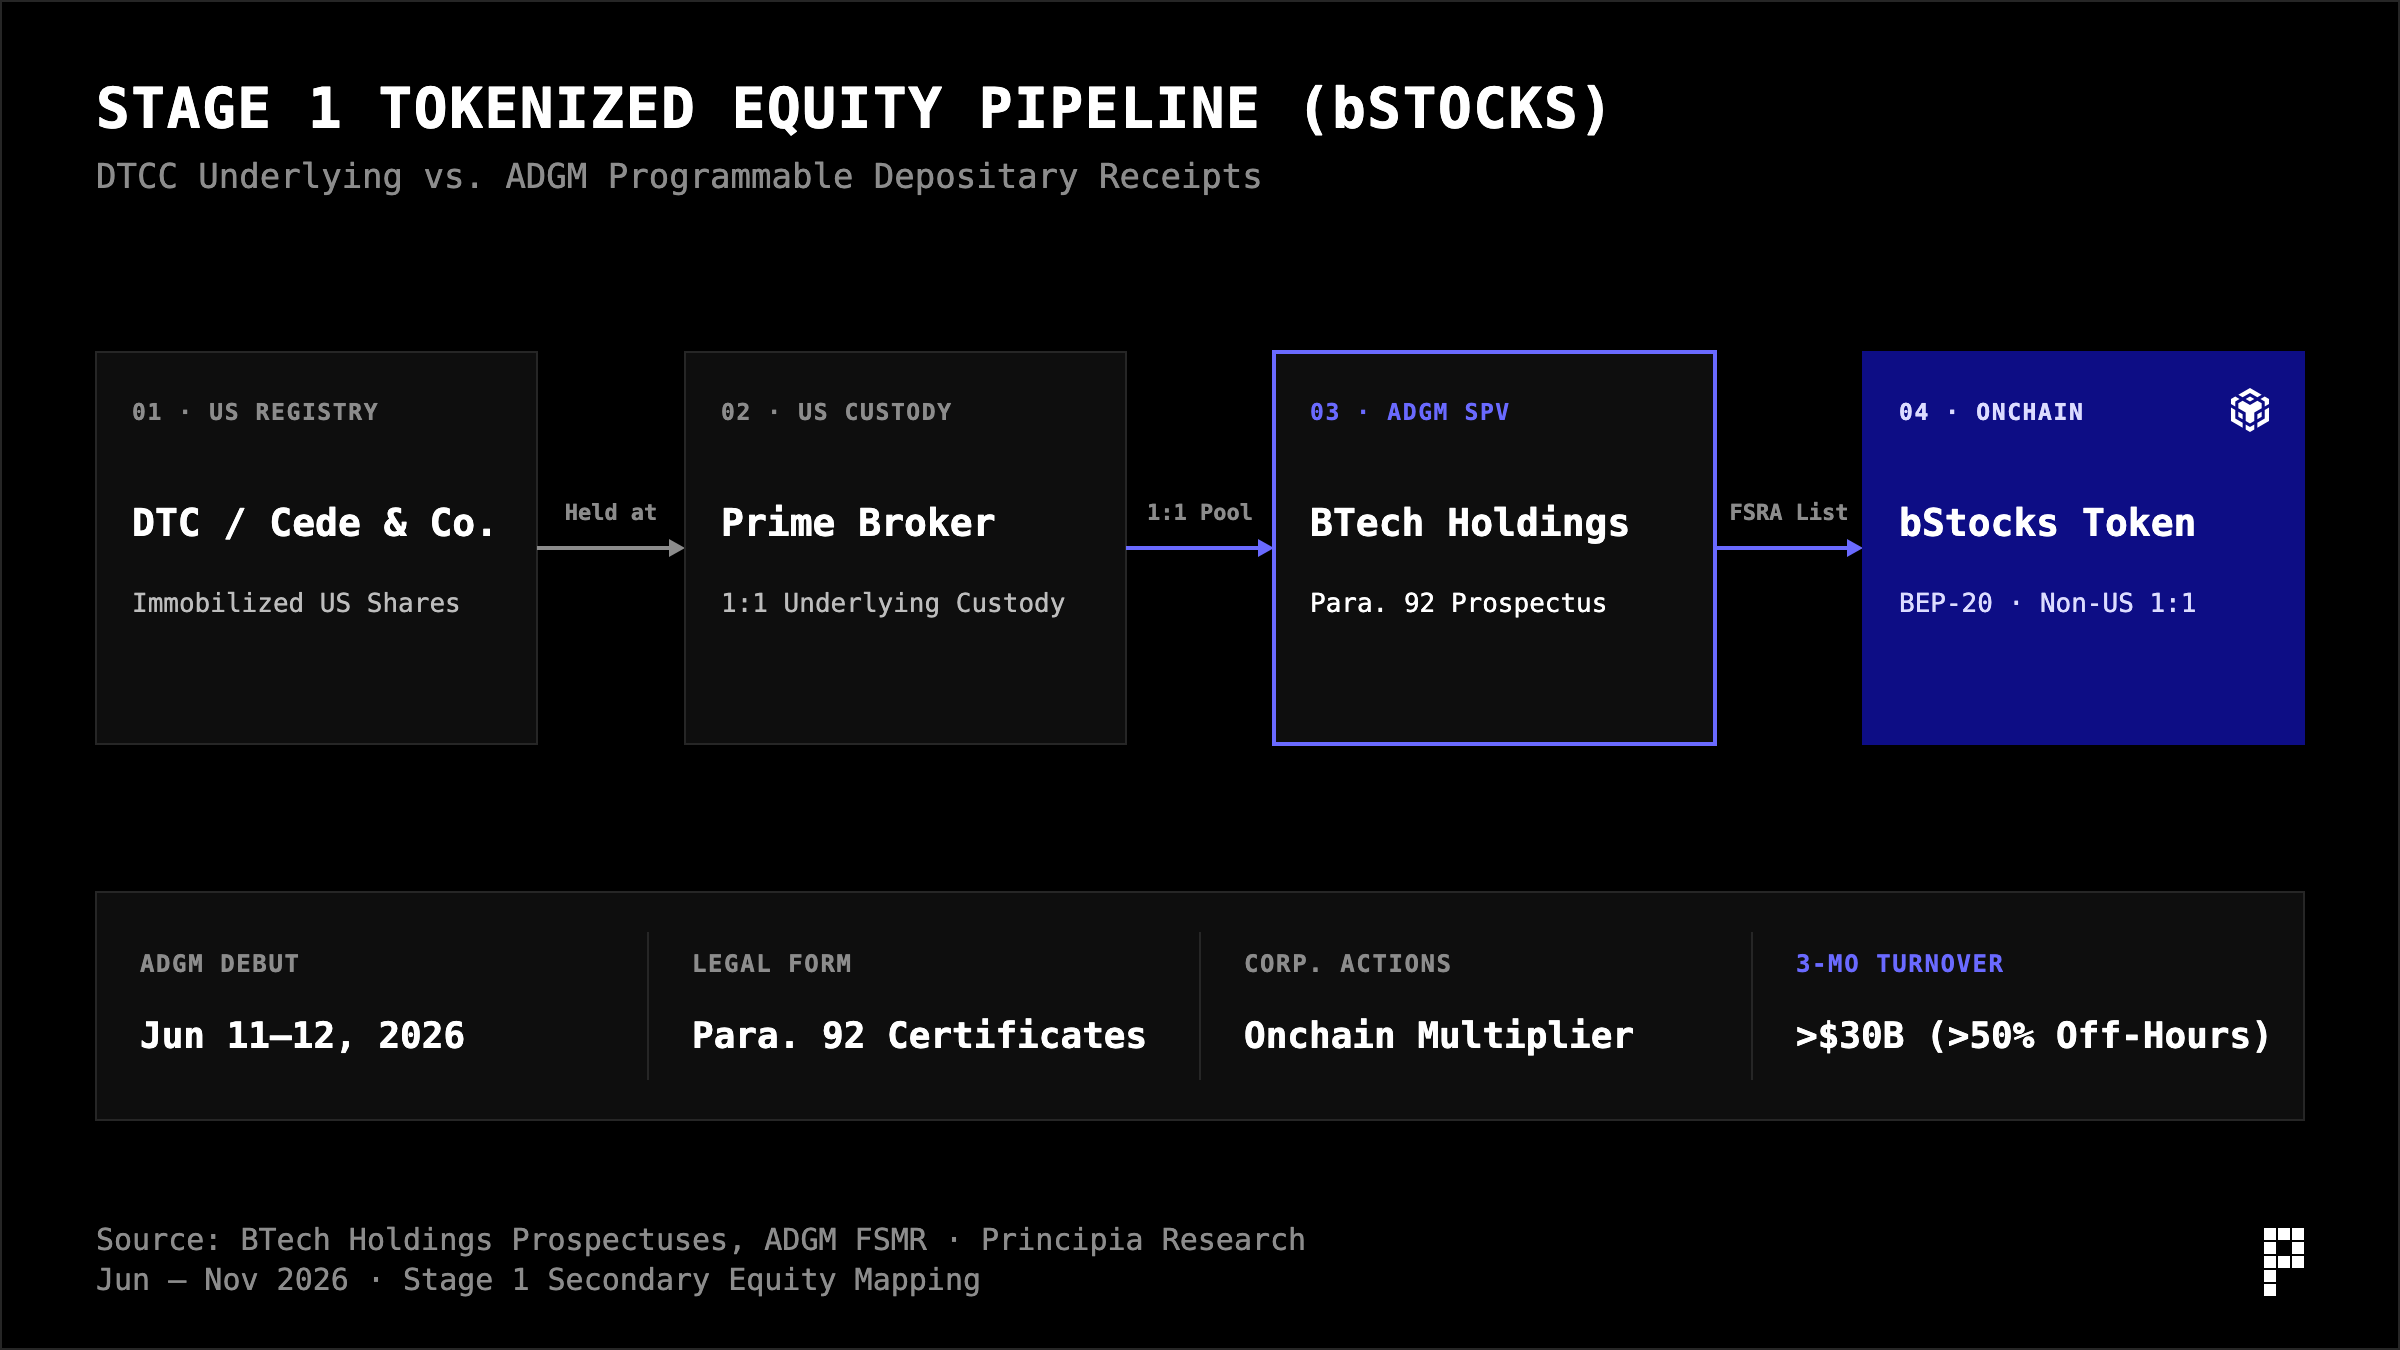
答案在於法律定性的誠實與穿透。在第一階段(二級市場存量股票上鏈),真股票確實從未離開美國 DTCC 體系。bStocks 在 ADGM《金融服務與市場條例》(FSMR 附表 1 第 92 段)下的法定身份是「代表特定金融工具的證書」,本質上是一種鏈上存託憑證。ADGM 監管局並不替發行人「背書」資產存在,而是透過審批招股書,將 1:1 足額隔離託管、定期對帳與儲備證明變成具有嚴厲刑民事追責效力的法定資訊揭露與合約義務;而在技術層,BTech Services 透過內建在合約裡的乘數調節機制,把拆合股與淨現金股利再投資做成了無需換幣的鏈上自動化組件。
更值得玩味的是接下來五個月的審批提速節奏。傳統證券市場批一份招股書動輒數月,根本趕不上只有兩週窗口期的 IPO 路演;但翻看 2026 年 6 月至 11 月的 ADGM 官方准入公告,BTech Holdings 硬生生把這條監管通道跑成了「週更級流水線」:
- 7 月初:義大利科技集團 Bending Spoons 剛於 7 月 1 日在納斯達克敲鐘上市(代號 BSP,定價 29 美元),BTech 迅速過審獨立招股書上線 BSPB,並打通幣安全倉與組合保證金(Cross / Portfolio Margin)抵押功能,演練了「IPO 次新股極速跟進 + 衍生品抵押資產化」;
- 7 月下旬至 8 月:過審 3 倍做多納指 ETF(TQQQ)與高波動標的 GameStop(GME),跑通了複雜槓桿結構與高波動風控模板;
- 9 月:9 日上線 Hims & Hers 與 Salesforce,14 日上線 CEA Industries,29 日上線 Forward Industries,不僅審批間隔縮短至 5–15 天,更首次納入中小市值加密財庫公司(DAT),證明非藍籌中小票同樣能快速過會;
- 10 月至 11 月初:10 月 13–14 日單批過審 BlackBerry、MongoDB、Penguin Solutions 與恐慌指數 ETF(UVXY),僅隔 6 天(10 月 20 日)再批波克夏(BRKB),11 月 6 日又極速核准 2 倍做多英特爾 ETF(INTW)補充招股書。
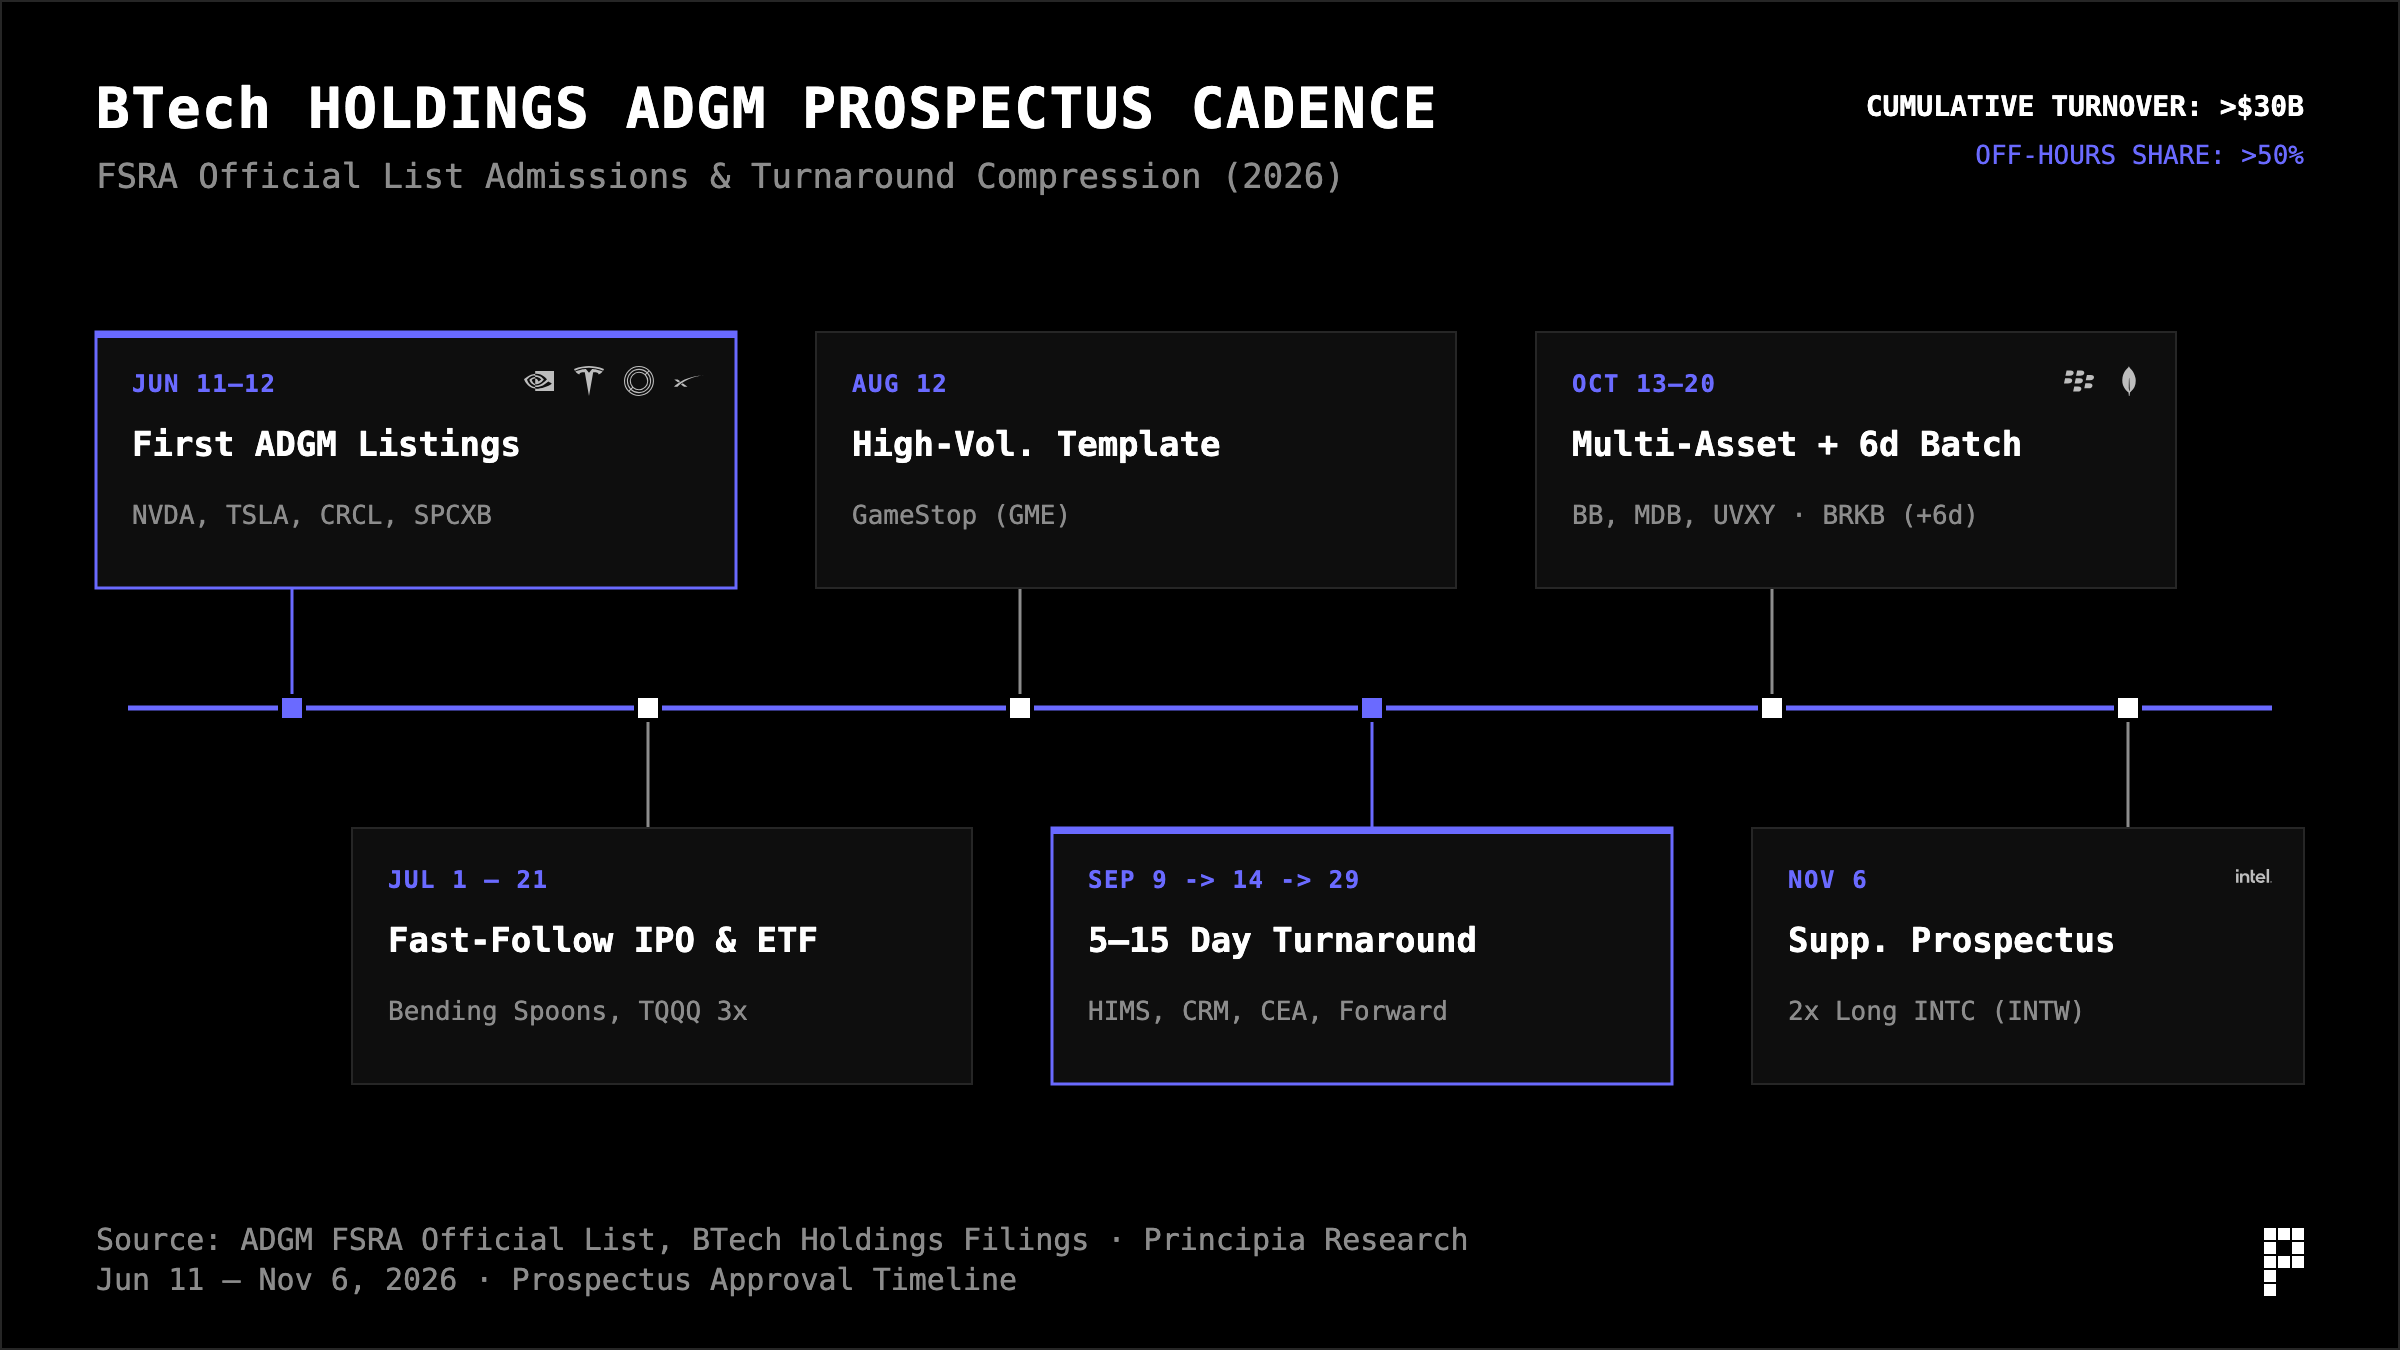
短短三個月(截至 2026 年 9 月初),bStocks 累計成交額直接衝破 300 億美元,且超過 50% 的交易量發生在美股休市時段(亞太白晝、中東盤及週末)。管道、流動性、造市商與監管默契度全部就位,唯一剩下的拼圖,就是從「二級市場映射憑證」跨向「一級市場原生鏈上 IPO」。
四、IPO 困局與全球交易所流動性重排
為什麼全球散戶與發行人都在尋找「第三條通道」?根據 Principia 數據終端上的全量實證數據,傳統資本市場的分配已經失衡,而加密交易平台的流動性虹吸效應明顯。
1. 傳統 IPO 的「結構性掠奪」
在 Principia 追蹤的 650 宗傳統 IPO(募資 ≥ 5,000 萬美元、剔除 SPAC,總募資額 4,413.3 億美元)中,呈現出兩組極具撕裂感的數據:
- 首日暴漲與散戶接盤的割裂:傳統 IPO 從發行價到首日開盤價的平均跳空漲幅高達 +29.6%,按首日收盤價計算的「桌面留利(Money Left on the Table)」高達 3,291.4 億美元。這部分幾乎無風險的一級溢價,幾乎全部被華爾街投行分配給了機構老客戶。而一旦公開市場散戶在首日開盤後入場,64.1% 的公司最終跌破發行價,從首日開盤至今的中位數回報率慘跌至 -36.0%。
-
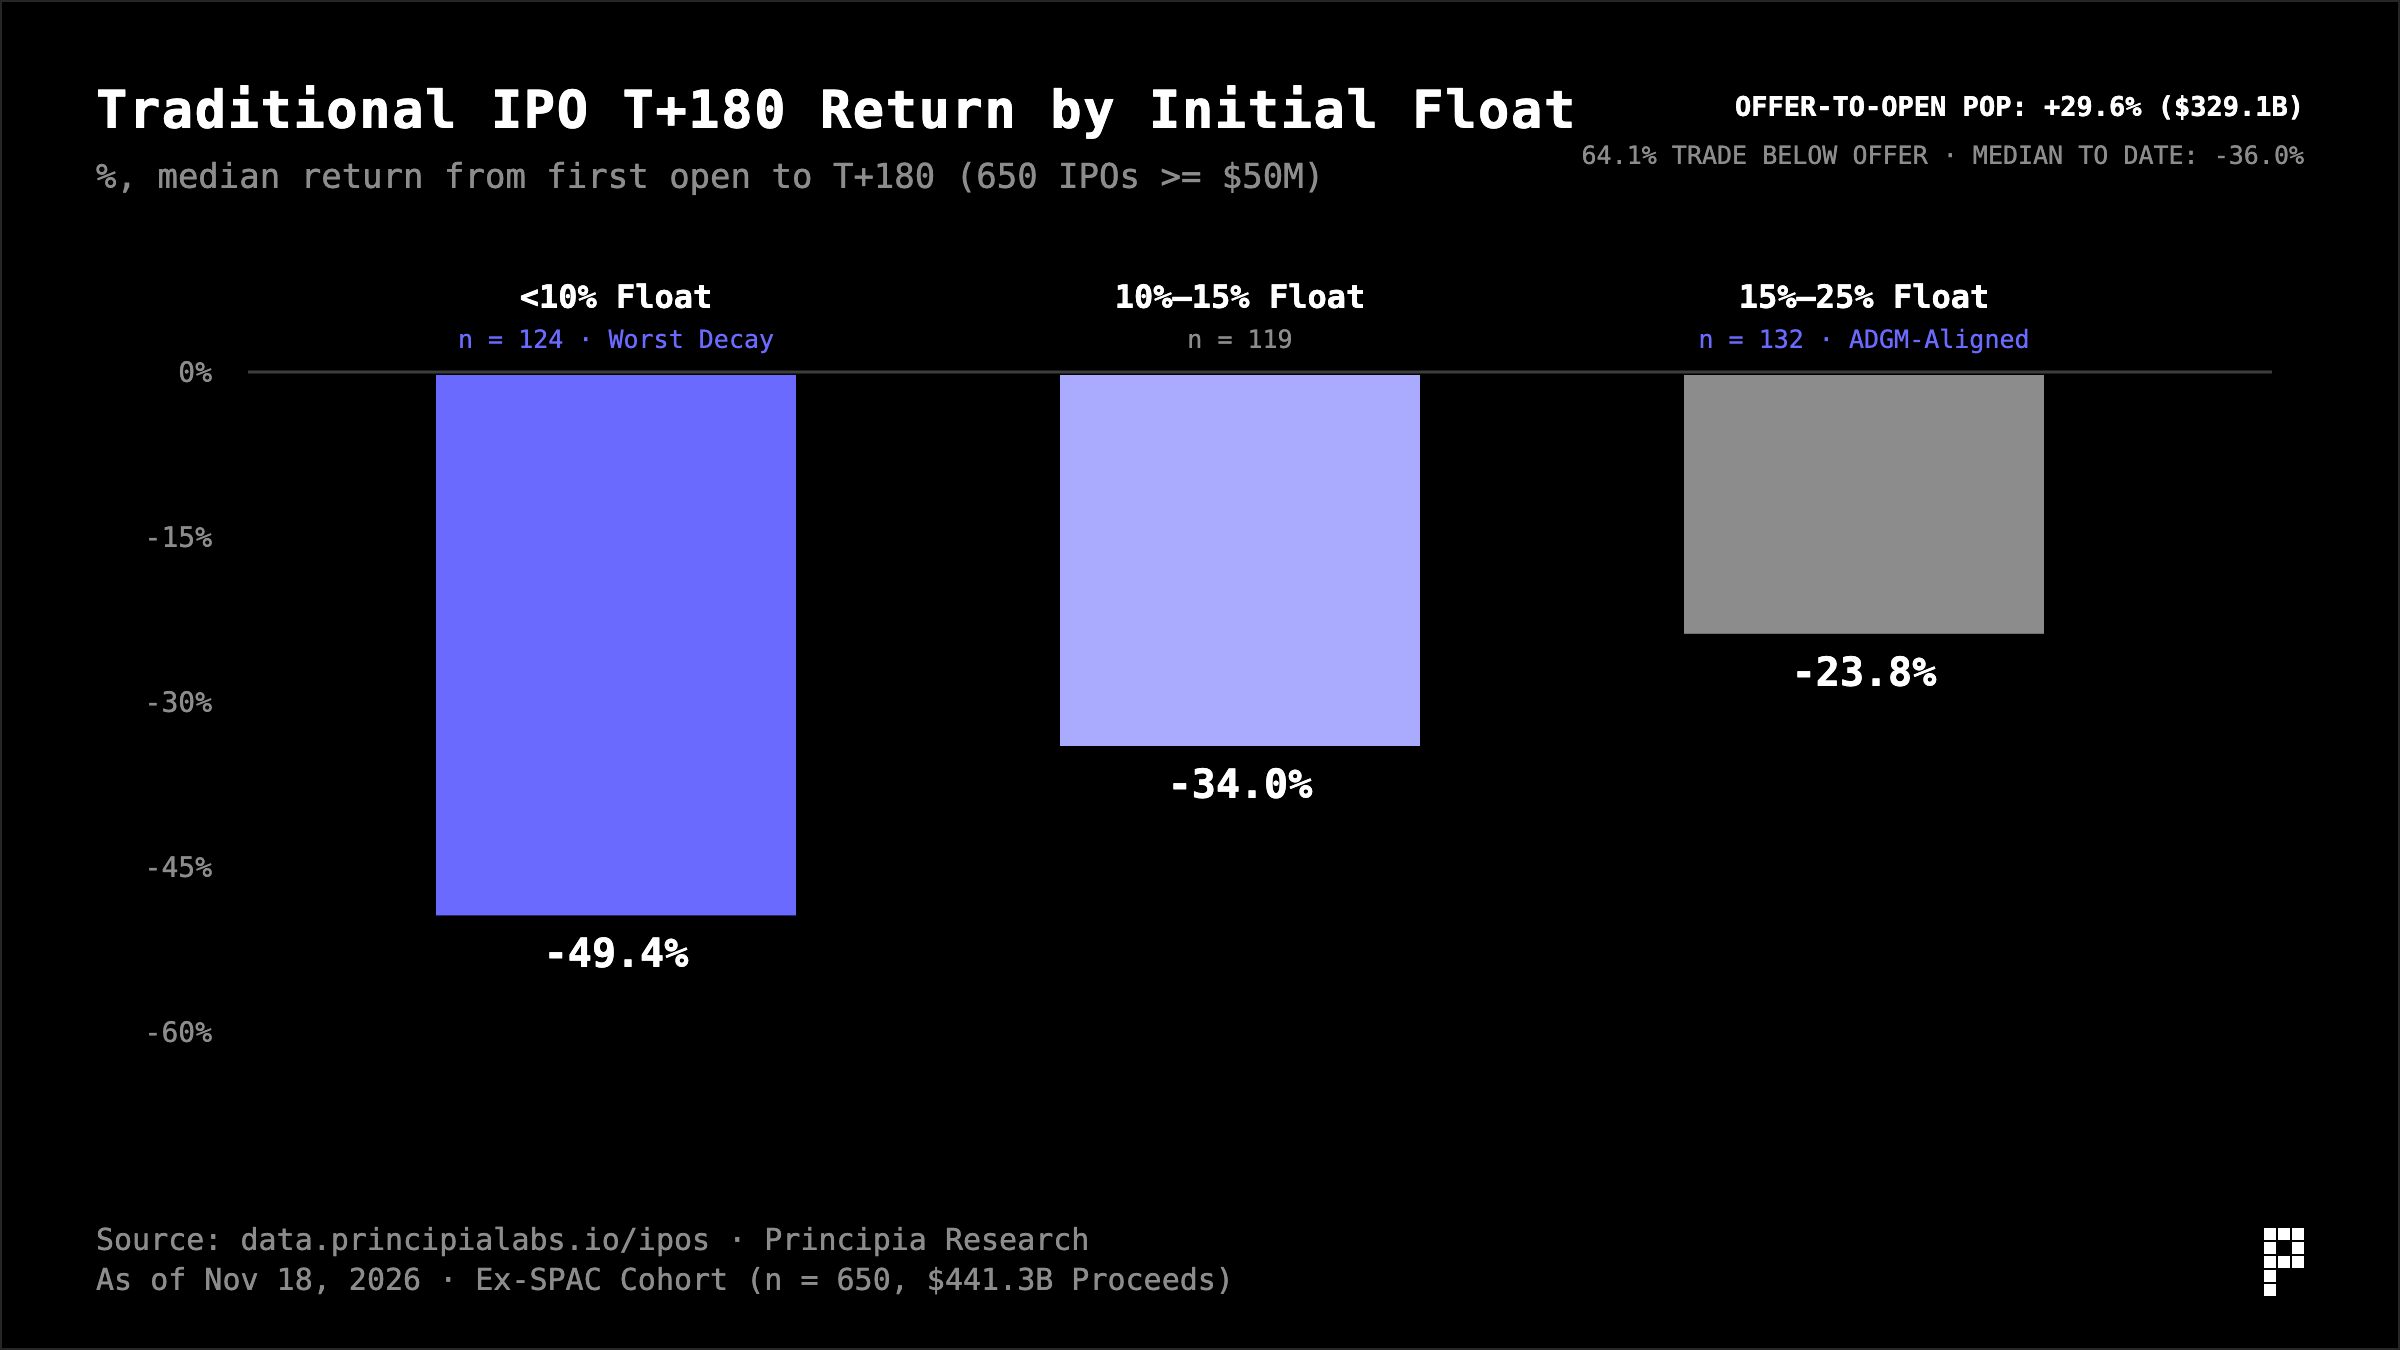
低流通盤的「慢放血」規律:將這 650 宗 IPO 按初始自由流通比例(Float %)分組追蹤其開盤後中位數回撤,規律驚人一致:
- <10% 超低流通盤(124 宗):上市後第 180 天中位數回撤高達 -49.4%(至今 -44.4%);
- 10%–15% 流通盤(119 宗):第 180 天中位數回撤 -34.0%;
- 15%–25% 流通盤(132 宗):第 180 天中位數回撤收斂至 -23.8%,跌幅較 <10% 組直接減半;
- 與此同時,在 180 天解禁期前後(Lock-up Cliff, n=319),低流通股(Float <15%)會遭遇最劇烈的 -10.5% 拋壓衝擊。
這組實證數據,不僅解釋了為什麼鏈上資金在 SpaceX 上市時瘋狂砸入 5.57 億美元搶購一級份額(因為只有拿到 Offer Price 才能避開二級市場 -36.0% 的結構性接盤陷阱),更從統計層面印證了 ADGM MKT Rule 2.3.10 強制要求 15%–20% 真實公眾持股的科學性。
2. 幣安的真實規模處於什麼位置?
許多傳統金融從業者下意識認為「加密交易所的成交量遠不如主流證券交易所」。真相遠比刻板印象震撼:
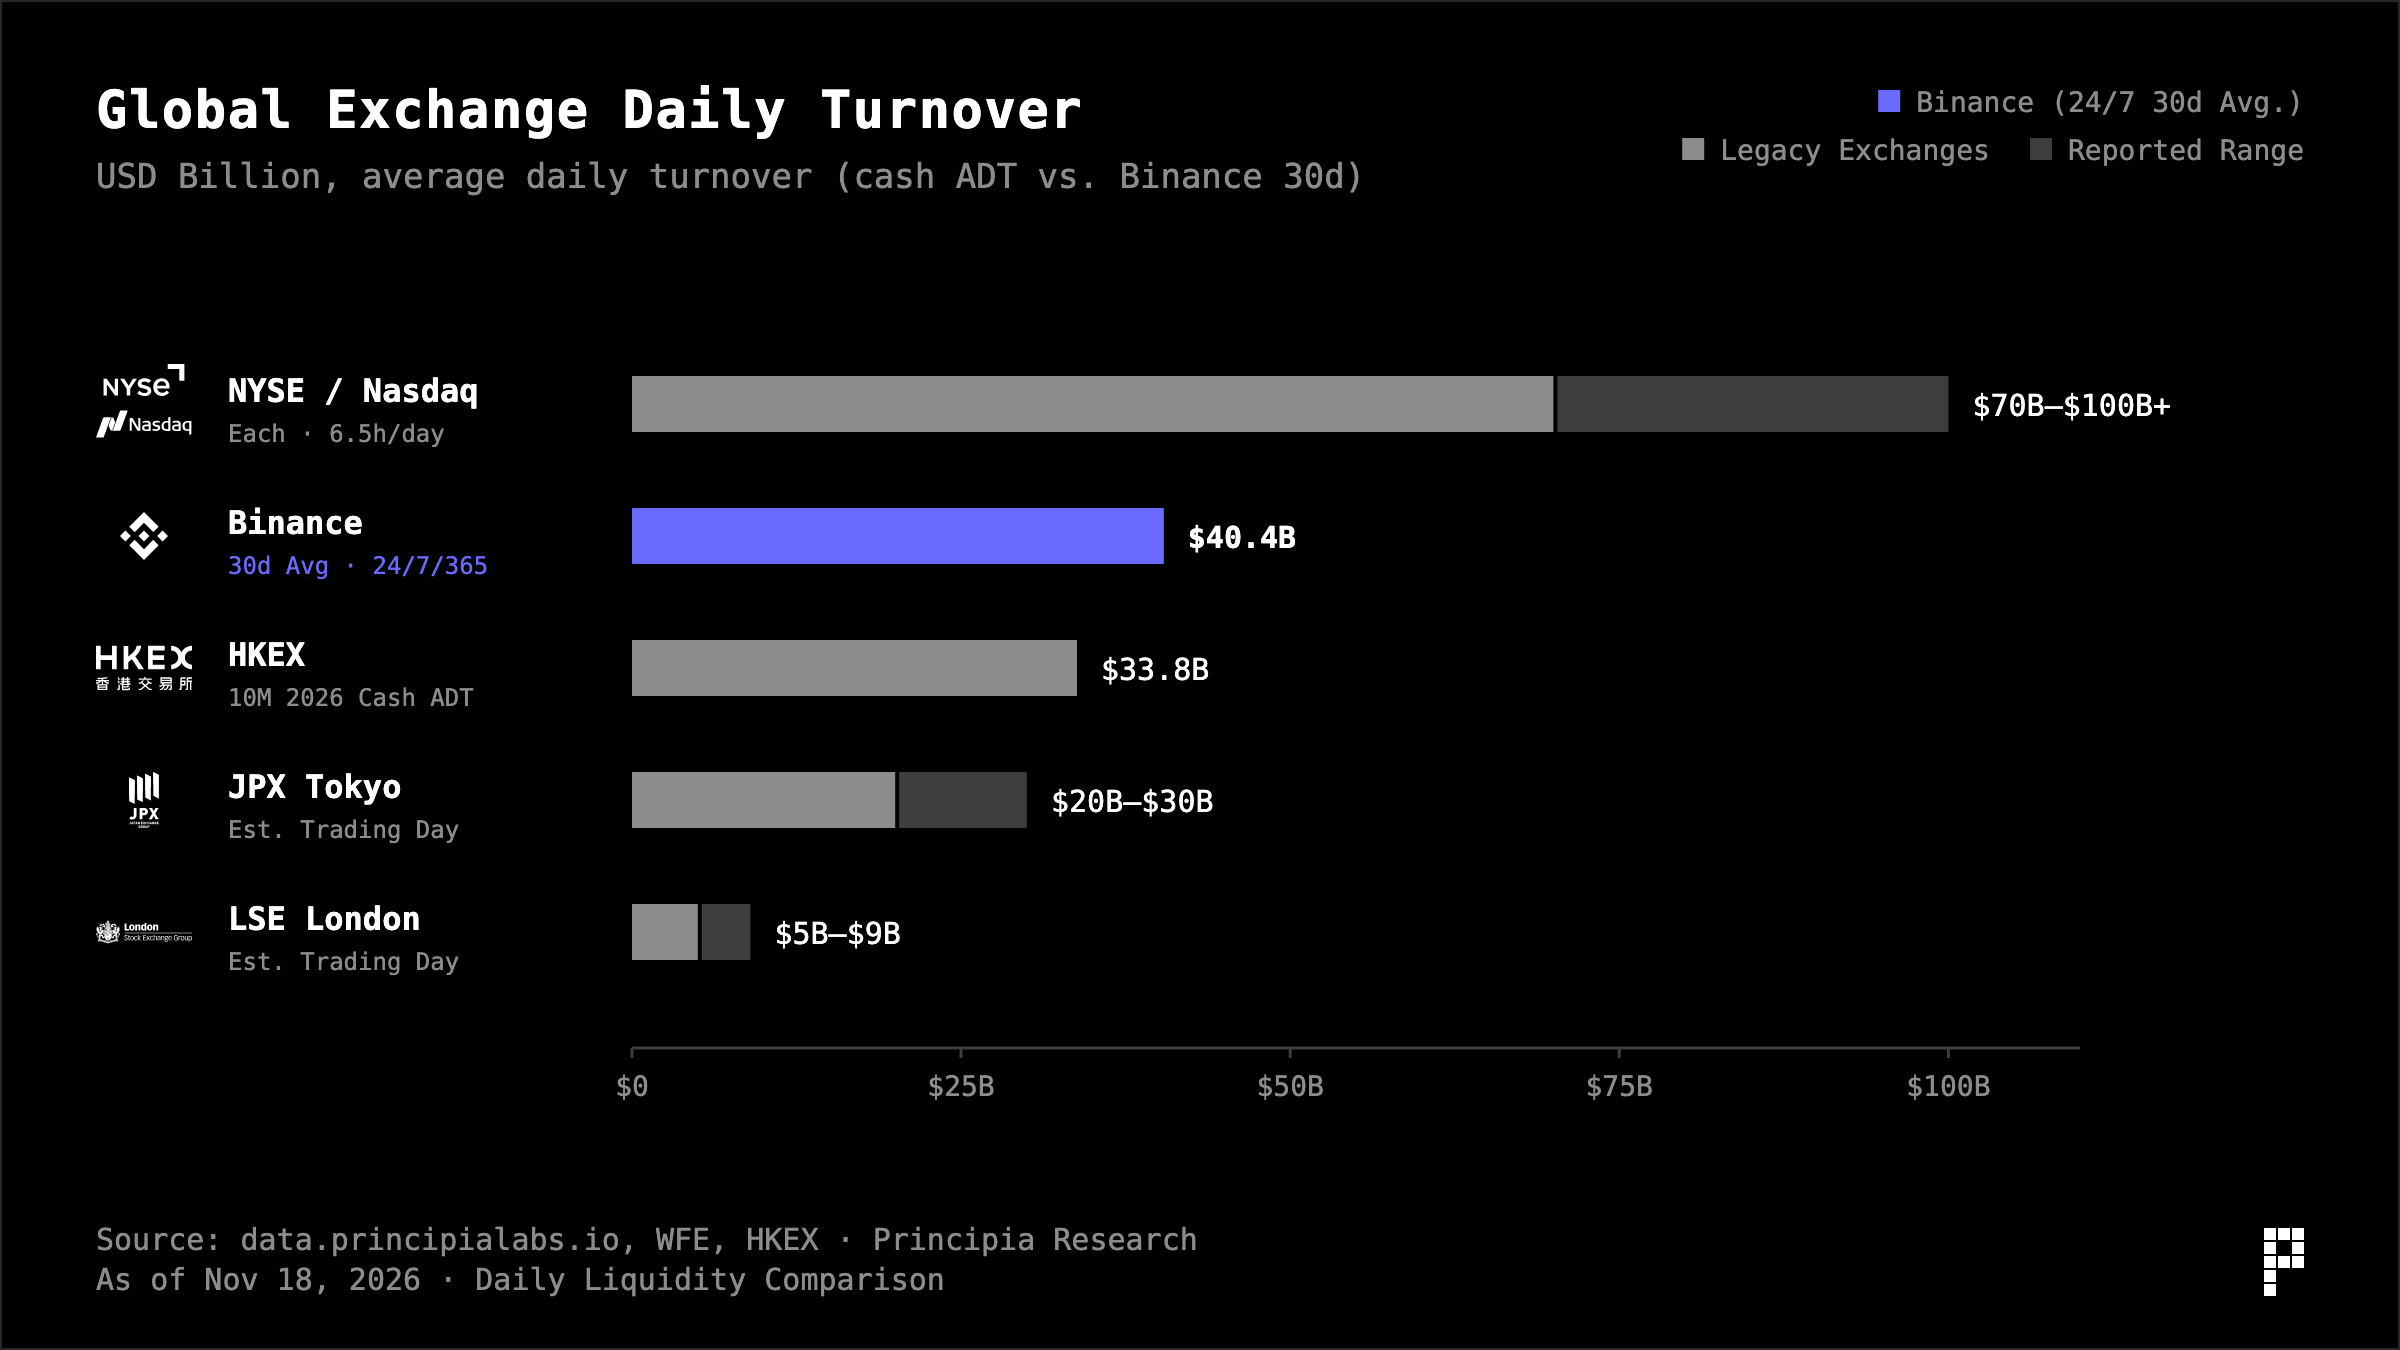
2025 全年 Binance 交易量超 7.1 兆美元(與港交所 7.88 兆美元處於同級)。幣安 2025 全年現貨已逼平港交所,綜合流動性和 30 日日均成交額已超越港交所現貨日均水平。
更值得關注的是我們統計的代幣化股票/ETF/大宗商品專項賽道(截至 2026 年 11 月 18 日,全網代幣化市值 85.9 億美元、804 個活躍標的,覆蓋全球 187 個交易場所):
- 全賽道 24 小時現貨成交 17.9 億美元、衍生品成交 505.2 億美元(衍生品為現貨的 28.3 倍)、未平倉合約 112.2 億美元;
- 其中幣安單家獨佔 41% 的全球成交份額(24 小時 RWA 現貨 4.706 億美元 + 衍生品 209.0 億美元 + 未平倉合約 34.7 億美元,現貨儲備高達 1,127.1 億美元),規模是第二名 OKX(9.5% 份額)的 4.3 倍。
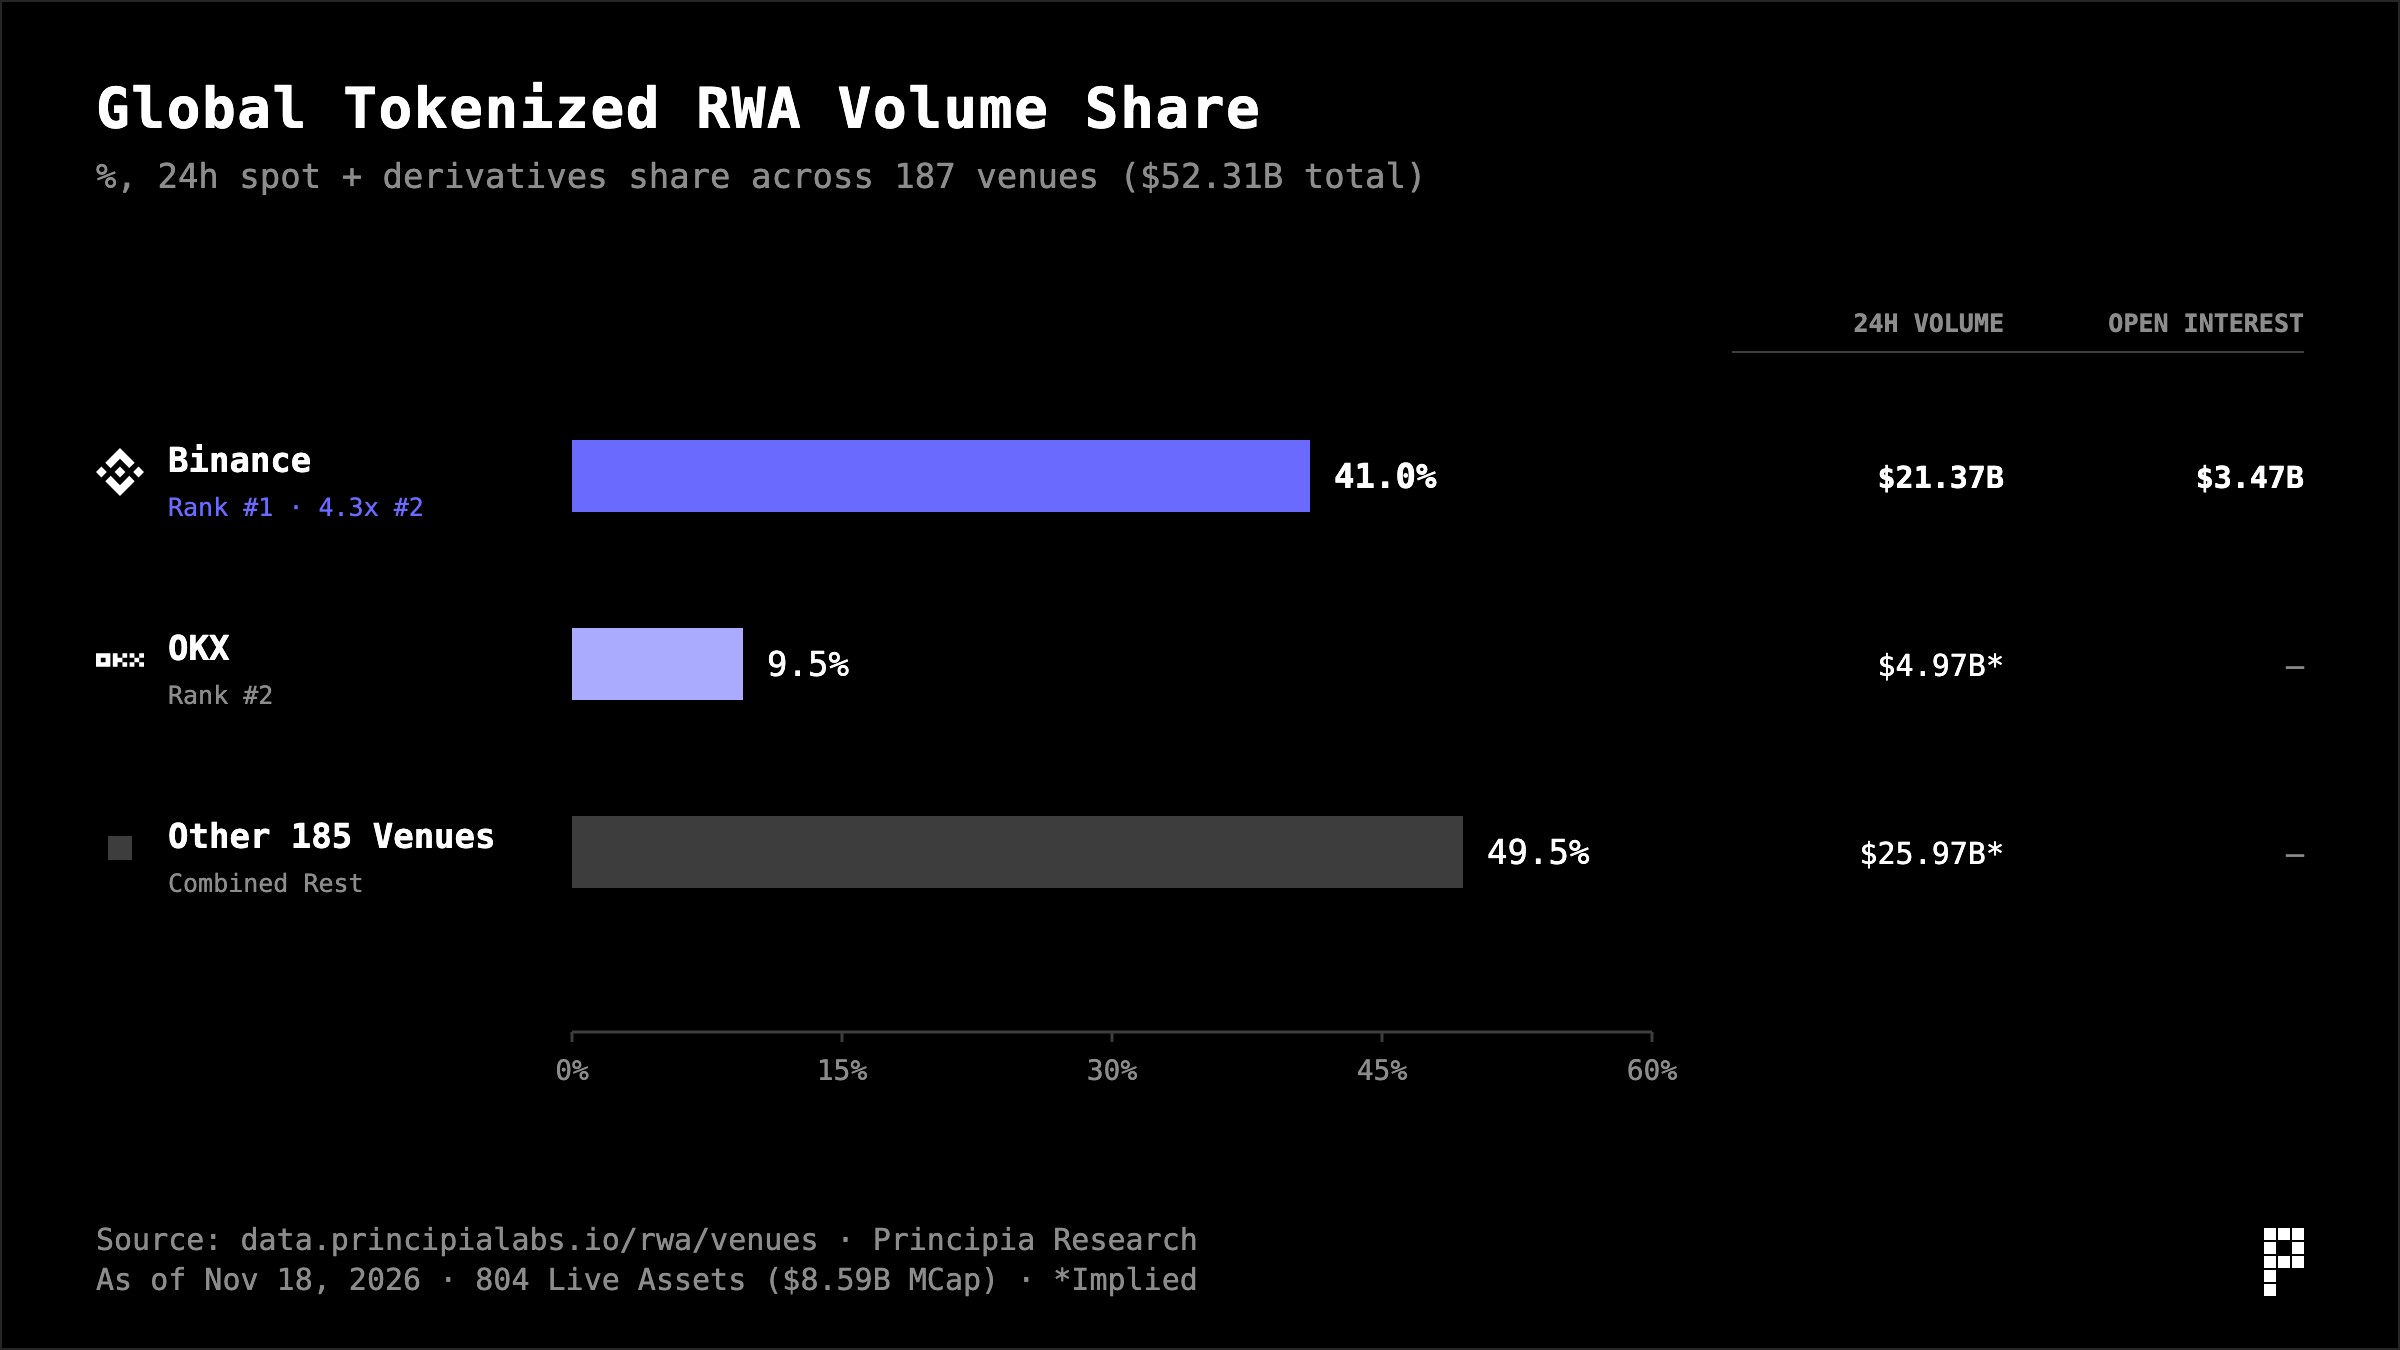
當一個 365 天全天候運轉、30 日日均成交超 404 億美元、且手握 41% 全球代幣化資產份額的超級交易所,正式在 ADGM 拿到合法證券交易所與券商全牌照時,它對傳統區域性交易所的降維衝擊才剛剛開始。
五、被華爾街遺忘的中小發行企業
2026 年下半年,CZ 公開斷言「IPOs will move on-chain」,Binance Research 接連發布《From IPO to Internet Capital Markets》等重磅報告,將全球鏈上股權市場推向了三條路線的正面交鋒:
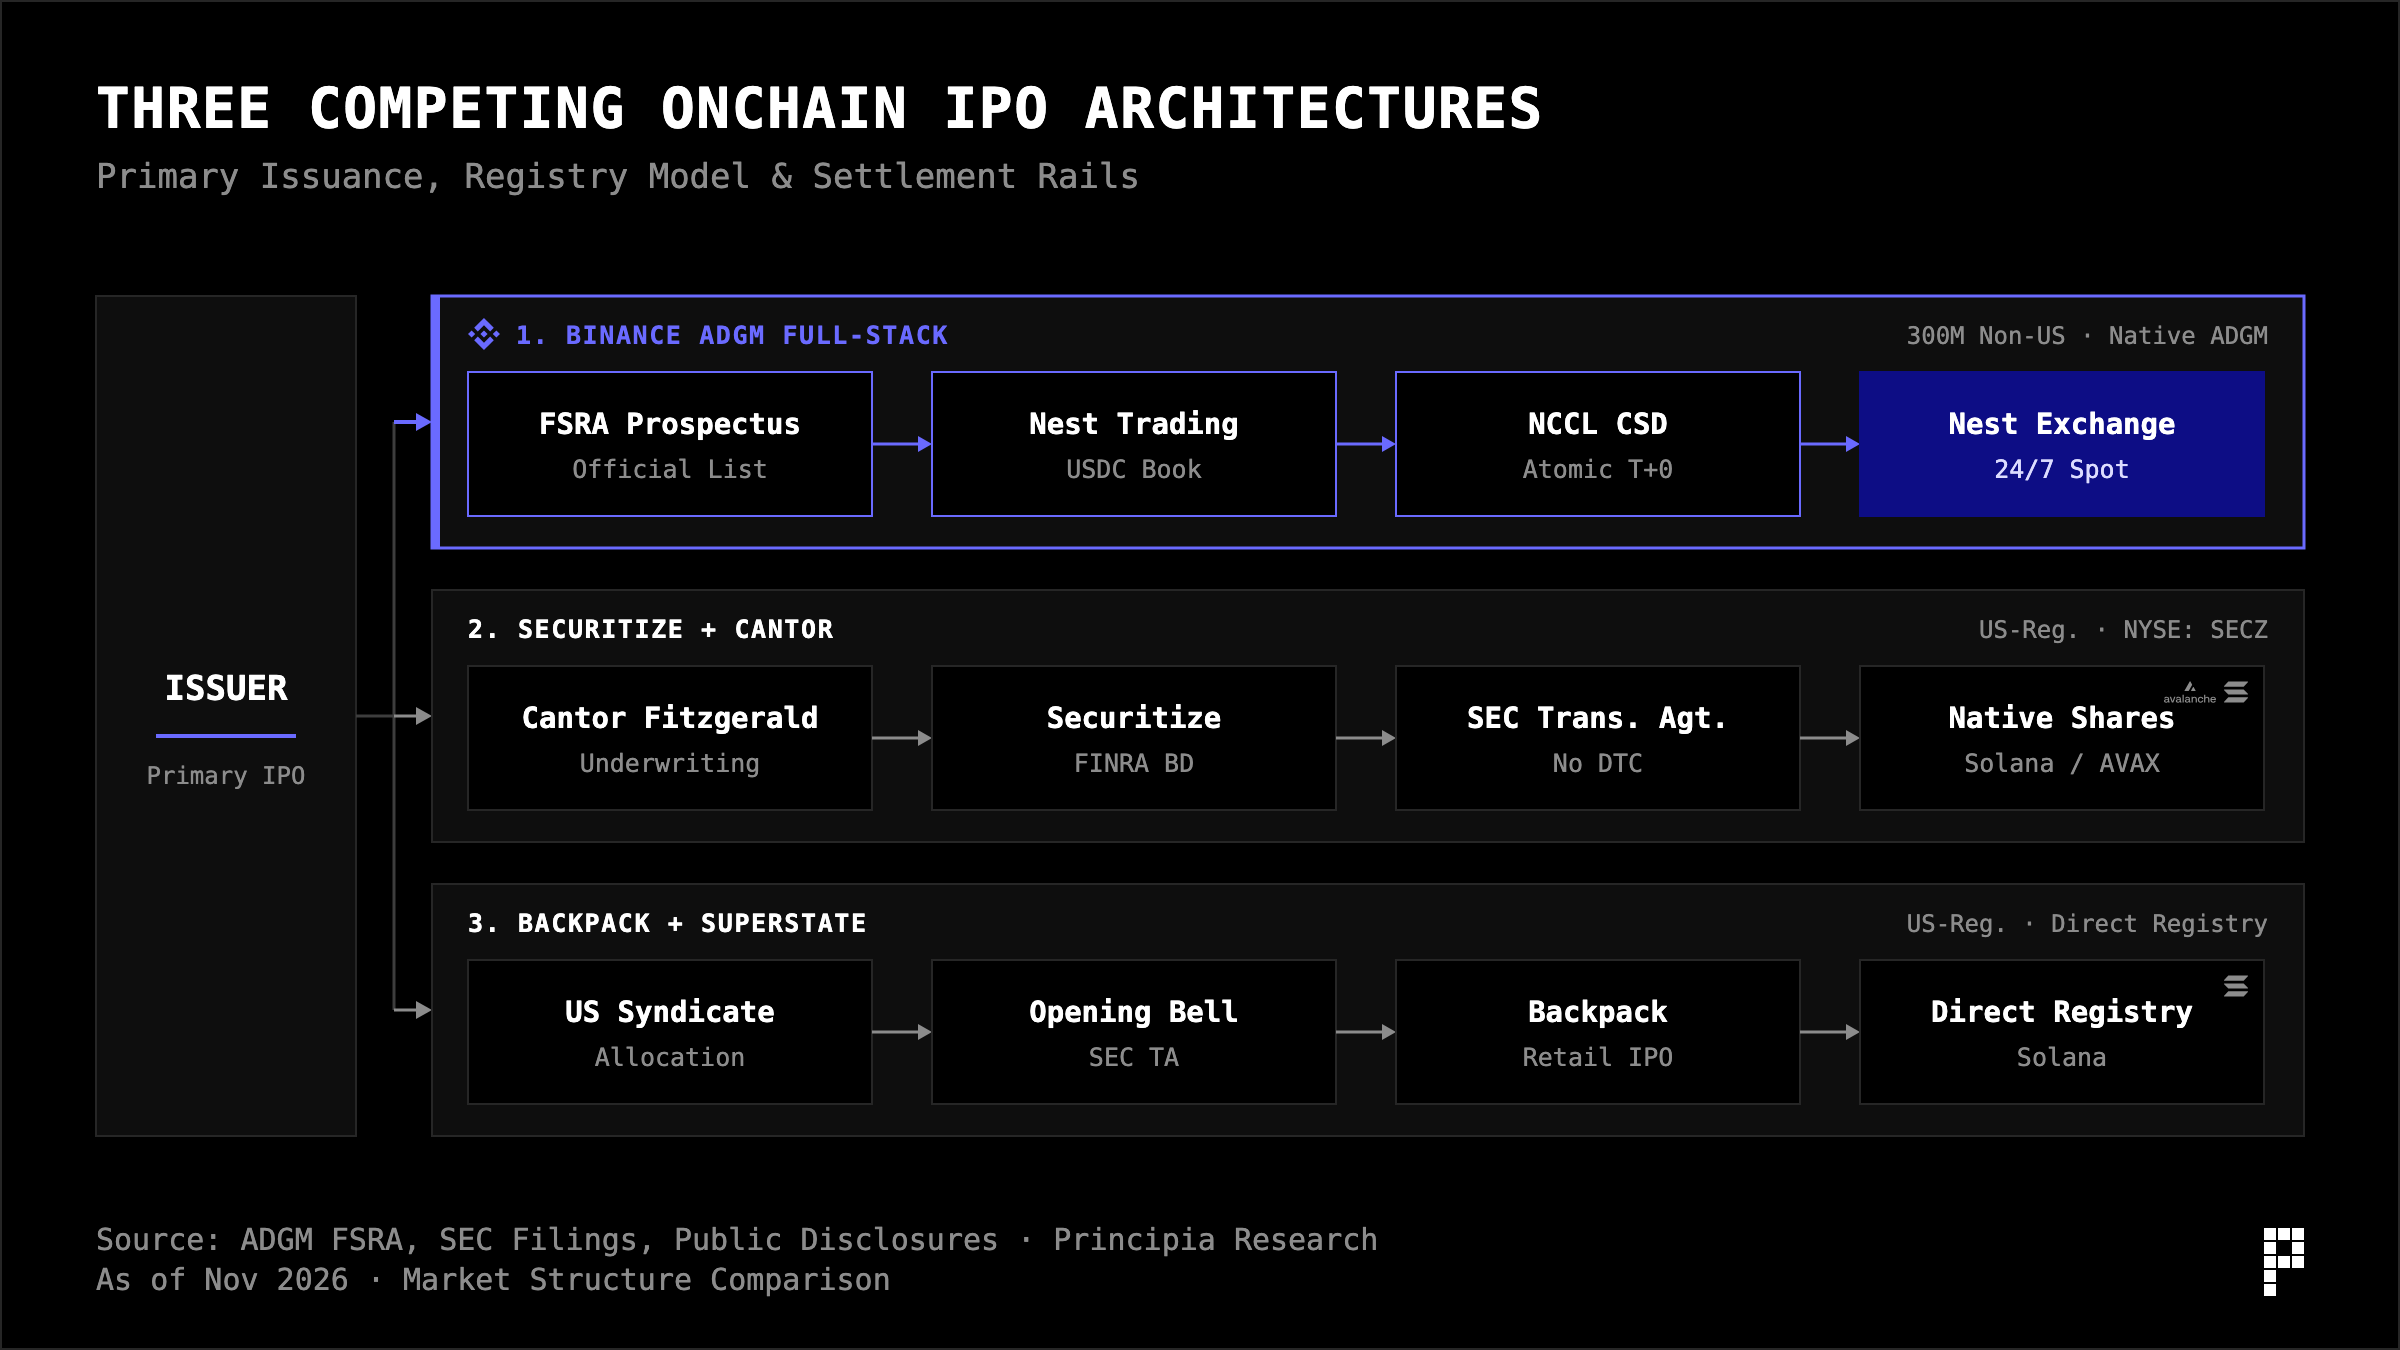
如果把這三條路線放在一起對比,很多人會陷入一個誤區,以為幣安會去跟華爾街搶 SpaceX 或正處於 740 億美元募資衝刺期的 Anthropic(代號 ANT)的主承銷權。
恰恰相反,真正能讓幣安 ADGM 鏈上 IPO 平台徹底爆發的主戰場,根本不在百億美金巨無霸,而在估值低於 30 億美元之間的「中型現金牛孤兒帶」。
算一筆資本市場微觀結構帳就能明白:
1. 傳統股市的「結構性棄兒」 vs. ADGM 的制度紅利
在今天的納斯達克或港交所,一家年淨利潤在 300 萬至 3,000 萬美元、估值在 1 億–8 億美元之間的優質公司(無論是出海 AI 應用、跨境支付 Fintech、遊戲發行商還是高現金流加密基建),處境極為尷尬:
- 去美股太貴且沒人理:高盛、摩根士丹利基本不接 10 億美元以下的 IPO;找二三線小投行,前期僅律師、審計與合規硬成本就要燒掉 200 萬–300 萬美元,還要被扒走 7% 的承銷費,上市後沒有華爾街研報覆蓋,機構不買,每年維護合規還得再燒 150 萬美元;
- 去港股/新交所淪為「殭屍股」:雖然港交所整體日均成交額高達 232 億–338 億美元,但絕大部分成交被騰訊、阿里等龍頭權值股吸乾,中型科技股估值常年被壓制在個位數本益比,日均成交額往往跌到幾萬美元,徹底喪失再融資與股東退出功能。
而如果這家公司改走 ADGM 原生首發上市,門檻與成本會發生斷崖式重構:
- 法定准入清晰溫和:依據 ADGM MKT Rule 2.3.15(獲利測試),只要過去 3 年持續經營累計利潤滿 100 萬美元,且近 12 個月合併利潤滿 50 萬美元(未獲利科技企業甚至可改走 MKT 2.3.16 資產/市值測試:總市值滿 1,000 萬美元、有形淨資產滿 300 萬美元且備考營運資金滿 150 萬美元),即可合法跨過官方上市名錄門檻;
- 官方規費近乎為零:向 ADGM 監管局繳納的招股書審批費(20,000 美元)加官方名錄准入費(3,000 美元)合計僅 2.3 萬美元;即便算上國際律所、審計與市場結構顧問,敲鐘前總硬成本也僅需美股的四分之一到三分之一。
2. 新財富效應
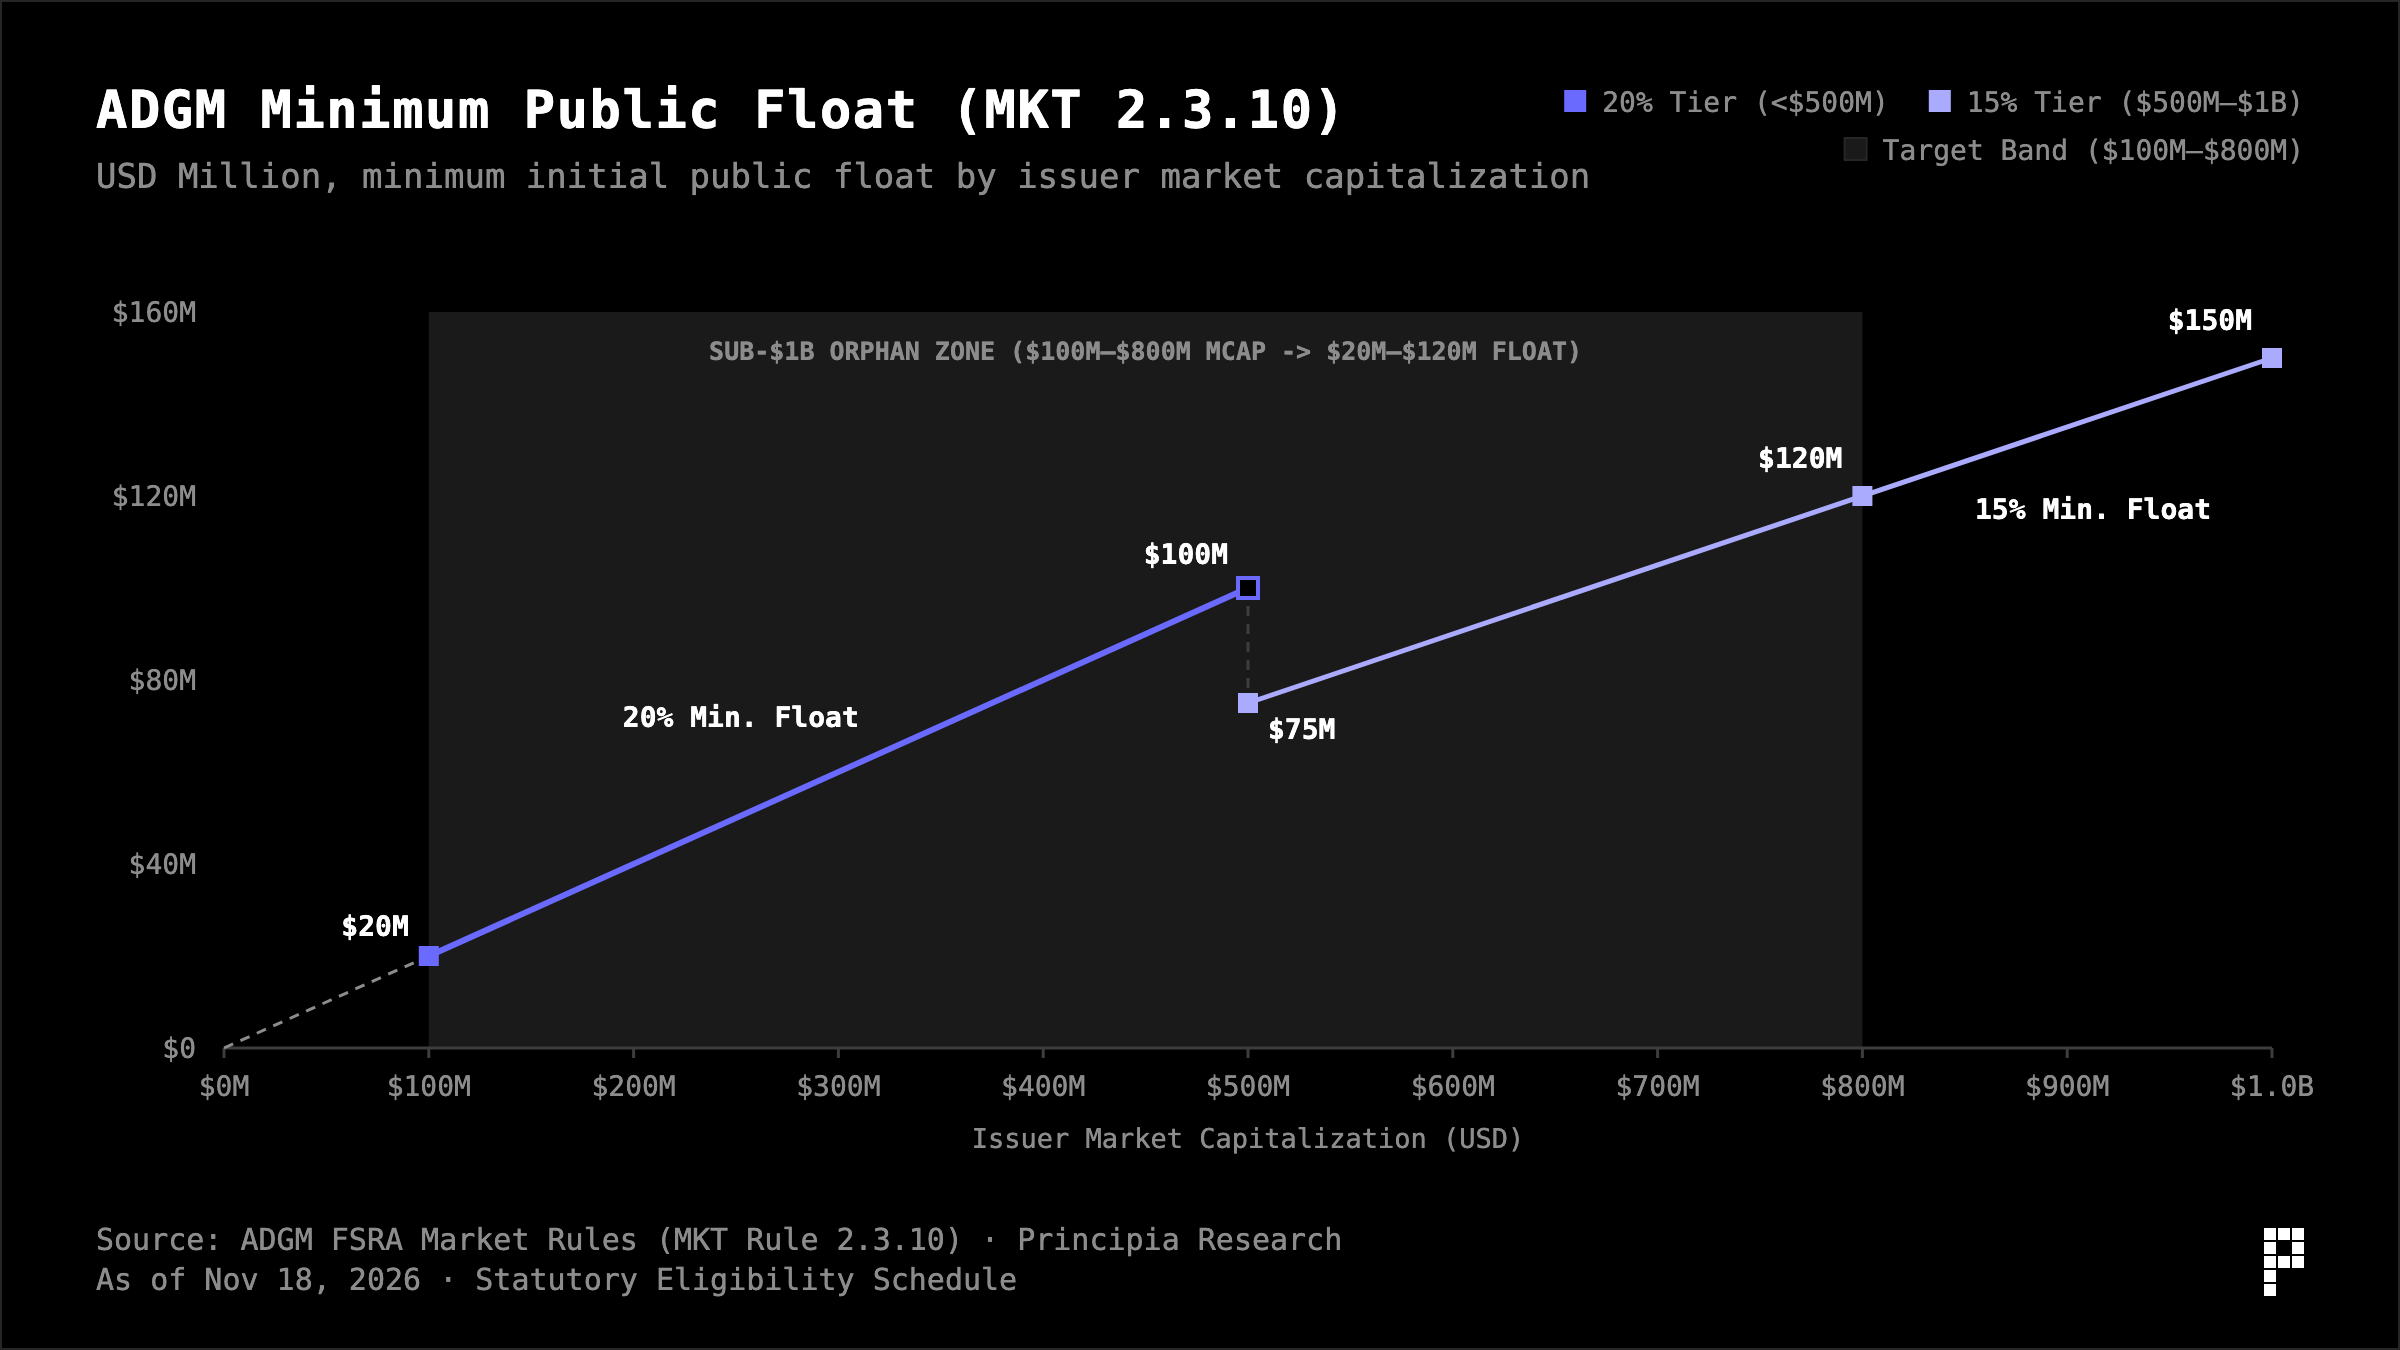
更精妙的是規模匹配。根據 ADGM MKT Rule 2.3.10 的階梯公眾持股規則:
- 市值 5 億美元以下的發行人,法定公眾持股比例(Public Float)須 ≥ 20%;
- 市值 5 億至 10 億美元的發行人,法定公眾持股比例須 ≥ 15%。
這意味著,一家估值 1 億至 8 億美元的中小型公司來 ADGM 做原生鏈上 IPO,其首日公開募資與自由流通盤恰好落在 2,000 萬至 1.2 億美元 USDC 之間。對於傳統股市而言這只是無人問津的微盤股;但對於擁有 3 億註冊用戶、30 日日均總成交額高達 404 億美元的幣安生態而言,2,000 萬–1.2 億美元的初始流通市值,恰恰是既能輕鬆打出數倍超額認購、又不會抽乾場內流動性、還能跑出極高 24/7 換手率的「黃金甜點位」。
從「偽流通」到「真公眾持股」的範式洗牌,對於習慣了 Web3 發幣的從業者而言,On-chain IPO 將帶來一次徹底的規則重塑。在過去的代幣發行中,項目方習慣把「借給造市商的代幣 + 團隊/生態激勵池 + 基金會未鎖定份額」統統塞進初始流通籌碼湊數;但在 ADGM MKT Rule 2.3.10(3) 證券法規下,董事與關聯方持股、員工股權激勵計畫(ESOP)信託池、5% 以上大股東以及非買斷式的造市借股被明文剔除在「公眾持股」之外。唯有外部無關聯投資者真金白銀認購的股份(或上市前獨立小股東未鎖倉股份)才算數,這也徹底終結了加密市場飽受詬病的「高 FDV、假流通、軟跑路」頑疾。
六、幣安會不會有一天自己也上牌桌?
圍繞幣安在阿布達比的一系列大動作,業內始終還流傳著另一層更具想像力的猜想。除了給別人做 On-chain IPO 承銷平台,幣安自己(或其阿布達比板塊)會不會也在 ADGM 來一場原生鏈上 IPO?
客觀來看,聯席 CEO Richard Teng 在 2025 至 2026 年間已多次公開表態,稱幣安現金流充沛,短期內沒有融資性 IPO 計畫。如果翻看 BTech Holdings 招股書揭露的底層股權結構,愛爾蘭母公司 Binance Holdings (IE) Limited 仍由創始人趙長鵬作為控股股東與最終受益所有人。集團整體若想直接公開發行普通股,無論是全球合併財報揭露敏感度,還是歷史合規包袱,短期阻力都依然巨大。
但「集團整體不上市」,並不妨礙「持牌板塊分拆試水」。
最主要的兩個變化是,其一,2025 年入局的 20 億美元主權股東 MGX,天然有著中長期估值標尺與資本化退出的機構訴求;其二,2026 年 7 月,美國代幣化龍頭 Securitize 在紐交所掛牌上市(NYSE: SECZ)當天,同步將自家股票原生發行在 Solana 與 Avalanche 公鏈上,向全世界證明了鏈上公共股權的可行性。
反觀幣安旗下的 ADGM 四實體(Nest 交易清算體系與 bStocks 業務板塊),自 2026 年 1 月起就已在 FSRA 嚴格審計下獨立合規運轉,剝離了歷史離岸包袱,且手握年化上千億美元規模的真實交易現金流。如果未來某一天,幣安選擇將阿布達比某一塊受監管金融業務或合資板塊單獨打包,在阿布達比證券交易所(ADX)與自家 Nest Exchange 發起雙掛牌的原生 On-chain IPO,無論是對主權股東的交代,還是為自家鏈上資本市場立威,都將是順理成章的神來之筆。
七、新物種的誕生,往往伴隨新生態的崛起
回望過去十年,加密資本市場走過了一條劇烈擺動的鐘擺。從 2017 年毫無監管約束的草莽 ICO,擺向 2021–2025 年畸形的「高估值 VC 幣」,最終在 2026 年擺回了「真實企業現金流 + 法定證券招股書 + 24/7 穩定幣鏈上結算」的交匯點。
幣安在 ADGM 鋪下的這套「交易所 + 中央存管 + 穩定幣券商 + 模組化招股書」基建,本質上是在華爾街與港交所之外,為全球成長型企業開闢了第三條公開資本形成通道(鏈上資本市場)。
而在這條正在成型的產業鏈上,機會遠不止屬於交易所自身。畢竟,當證券交易所的鐘聲第一次在全天候不眠的區塊鏈帳本上敲響時,所有的定價語言、承銷範式與流動性規則,都將被重新書寫,而新的財富效應也可能悄然而至。Binance 的下一個目標是服務 30 億人,而這將是一場足以改變人類金融既有規則的勇敢嘗試。
?相關報導?
Backpack拿下CFTC牌照:Solana要當美國金融API,neo-brokerage時代來襲
紐交所進軍美股代幣化!採 Avalanche 為「獨家清算結算帳本」,拚 Q4 上線 24/7 交易
SpaceX 超額認購四倍達 2500 億美元!分析師:科技與加密幣承受暴跌「IPO 稅」