

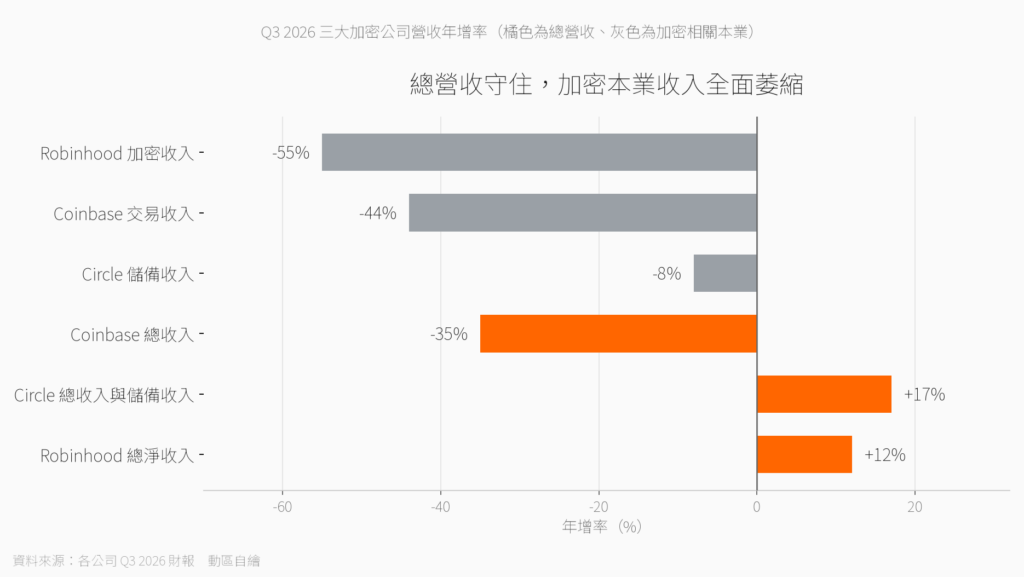
Coinbase、Circle 與 Robinhood 的第三季財報同步揭露加密本業收入萎縮:Coinbase 交易收入年減 44%、Robinhood 加密收入年減 55%、Circle 儲備收入年減 8%,總營收靠穩定幣、支付與預測市場等新業務守住,獲利則仍高度取決於幣價與利率。
(前情提要:
Circle 財報亮眼股價飆 35%!USDC 單季交易量近 12 兆美元(年增 247%)
)
(背景補充:
分析師:降息 = Circle 災難!聯準會降 1% 利率 USDC 毛利直接砍三成
)
本文目錄
Toggle
加 密貨幣產業花了好幾年想證明自己不是隻靠買賣比特幣賺錢,Coinbase、Circle 與 Robinhood 的最新財報給出同一個答案:產品線確實變寬了,錢卻還是跟著幣價與利率跑。Coinbase 第三季交易收入 5.9 億美元、年減 44%;Robinhood 加密收入 1.2 億美元、年減 55%;Circle 儲備收入 6.58 億美元、年減 8%。三家公司的總營收卻都持平或成長,差別全在新業務補不補得上破洞。
Coinbase 在 10 月 29 日公布的 財報 顯示,第三季總收入 12.16 億美元、年減 35%,與上一季大致持平;交易收入 5.9 億美元,季減 1%、年減 44%。真正撐住帳面的是訂閱與服務收入 5.7 億美元、季增 3%,已佔淨收入 49%,高於去年同期的 41%,其中穩定幣收入 3.07 億美元、季增 5%,區塊鏈獎勵 8,600 萬美元、利息與金融費用收入 6,900 萬美元。交易市佔率則升到 10.7%,連續第四季成長,去年同期僅 5.6%。
但獲利的組成比營收更值得看。Coinbase 第三季淨利 7.19 億美元、稀釋後每股 2.51 美元,其中 7.15 億美元來自公司持有加密資產的未實現評價利益,佔比接近 99%;把這筆與其他投資利益扣掉後,調整後淨利只剩 7,800 萬美元。更能反映本業的營業利益為 6,170 萬美元,比去年同期的 4.81 億美元大幅縮水。財務長 Alesia Haas 在法說會上直言,本季淨利主要來自持有加密資產的未實現利益,調整後淨利 7,800 萬美元,調整後 EBITDA 則季增 60% 至 3.33 億美元。
新產品裡最亮眼的是預測市場。Coinbase 今年 2 月才上線這項產品,第三季年化收入就突破 2 億美元,季複合成長率 82%,每日交易人數季增 60%,與衍生品合計已佔交易收入約 25%。在整體現貨交易量季減 6%、衍生品交易量季減 11%、幣價波動率掉到多年低點的環境下,這條產品線確實補上了現貨的缺口,也是交易收入能與上一季持平的主因。展望第四季,公司揭露 10 月 1 日至 25 日交易收入約 1.65 億美元,並提醒不要用這個數字外推全年。
Robinhood 的結構更直接。第三季總淨收入 14.2 億美元、年增 12%,寫下新高;交易相關收入 8.67 億美元、年增 19%,其中事件合約收入 1.73 億美元、年增超過 6 倍,選擇權 3.99 億美元、年增 31%,股票 1.21 億美元、年增 41%,加密收入則只剩 1.2 億美元、年減 55%。淨利息收入 4.15 億美元、年減 9%,淨利 4.76 億美元、年減 14%,稀釋後每股 0.51 美元。公司在 財報新聞稿 中強調,這季多了一條年化收入破 1 億美元的業務線,資產平台總額來到 3,960 億美元、年增 19%。
至於 Circle, 第三季財報 顯示,營收表面最漂亮。第三季總收入與儲備收入 8.65 億美元、年增 17%,調整後 EBITDA 3.17 億美元、年增 85%,持續營運淨利 2.26 億美元、年增 5%。但拆開來看,儲備收入 6.58 億美元其實年減 8%,原因是儲備回報率降到 3.5%、比一年前少 61 個基點,僅靠平均流通量年增 8% 部分抵銷。真正把營收拉上去的是其他收入 2.07 億美元、年增 627%,其中 1.82 億美元來自 ARC 代幣預售,這筆一次性收入一拿掉,成長就消失了。
三家公司在同一個結構裡
把三份財報疊在一起看,重複的模式很清楚:不依賴現貨交易的業務都在長,依賴的都在縮。Circle 的 USDC 鏈上交易量 13.9 兆美元、年增 49%,支付網路的年化交易量達 413 億美元,平台內 USDC 也長到 139 億美元、年增 36%;Coinbase 的訂閱與服務收入佔淨收入比重從 41% 升到 49%,穩定幣收入連續成長,持有的 USDC 平均餘額創新高。
但新業務的毛利比舊業務薄。Coinbase 的預測市場目前與 Kalshi 合作,從導流分潤切入;Circle 的支付網路撐起的是使用量,手續費收入佔比仍低,真正賺錢的還是儲備利息。這解釋了為什麼營收結構明顯改善,獲利對幣價與利率的敏感度卻沒有等比例下降。
穩定幣:量在長,錢沒跟著長
Circle 的問題最單純也最難解。期末 USDC 流通量 739 億美元、與一年前持平,平均流通量 733 億美元、年增 8%,只夠部分抵銷利率下滑;穩定幣市佔率降到 27%、比一年前少 183 個基點。一季承作 13.9 兆美元的鏈上交易量固然可觀,但量與規模已經明顯脫鉤,每一美元 USDC 的周轉速度持續提高,代表它正在變成支付與結算的軌道,只是軌道用得多,不等於發行商賺得多。
公司同時在調整體質。財報註記揭露約 5% 的人力縮減,重組費用主要為資遣與福利支出;同季宣布的還包括幣安 1 億美元的股權投資與合作續約、以新加坡為基地的跨境支付商 Tazapay 收購案(預計 2027 年完成),以及 9 月 16 日上線的 Arc 主網與 100 億顆 ARC 代幣的創世發行。管理層維持的全年指引是:USDC 流通量長期年複合成長 40%、全年其他收入 3.1 億至 3.3 億美元、調整後營運費用 5.7 億至 5.85 億美元。
市場影響與後續觀察
這輪財報打破的是一個敘事:多角化能讓營收不那麼脆弱,但還不能讓獲利脫離幣價。Coinbase 的交易收入年減 44%、Robinhood 加密收入年減 55%,兩家股價與幣價仍高度連動;Circle 的儲備收入跟的是利率而不是幣價,卻同樣在降息環境裡失血。三種商業模式,承受的是同一種壓力。財報公布後,巴克萊把 Coinbase 目標價從 149 美元下調到 120 美元,理由是第四季展望偏弱;Oppenheimer 則因穩定幣與預測市場的成長,把目標價上調到 207 美元。
接下來有三個數字值得追蹤。第一是 USDC 期末流通量能不能重回成長,若持續停在 739 億美元附近,儲備收入就只能隨利率走,營收裡會更常出現 ARC 代幣銷售這類一次性專案。第二是 Coinbase 第四季交易收入 1.65 億美元的起跑線能走多遠,這個數字決定全年費用縮減能不能撐住獲利。第三是預測市場能不能從導流分潤走到自行清算,同一張合約能留下的錢才可能變多。
?相關報導?
預測市場 Kalshi 估值衝 400 億美元!紅杉與惠靈頓領投 10 億美元 G 輪
Coinbase 推出股票交易、預測市場、永續合約!整合Kalshi、Solana DEX升級「萬能交易所」
聯準會啟動降息,穩定幣發行商「躺著賺時代」結束了?
女股神逢低加倉,Ark 買入 660 萬鎂 Coinbase、Circle 與 Robinhood 股票
幣安遭駭後風險偏好急凍!美股開盤加密概念股全線下挫,Coinbase 跌 12.46%、Strategy 跌逾一成